美容室は、前々年の課税売上高が1,000万円を超えると消費税の課税事業者になり、簡易課税を選ぶ場合、施術の売上は第5種(みなし仕入率50%)、店販の売上は第2種(同80%)に区分されます。インボイスに登録した店は、売上が1,000万円以下でも課税事業者です。
この記事では、課税事業者になる基準、簡易課税の仕組みと事業区分、原則課税との比べ方、インボイス登録との関係、届出の期限と経理の設定を、国税庁のタックスアンサーをもとに整理します。
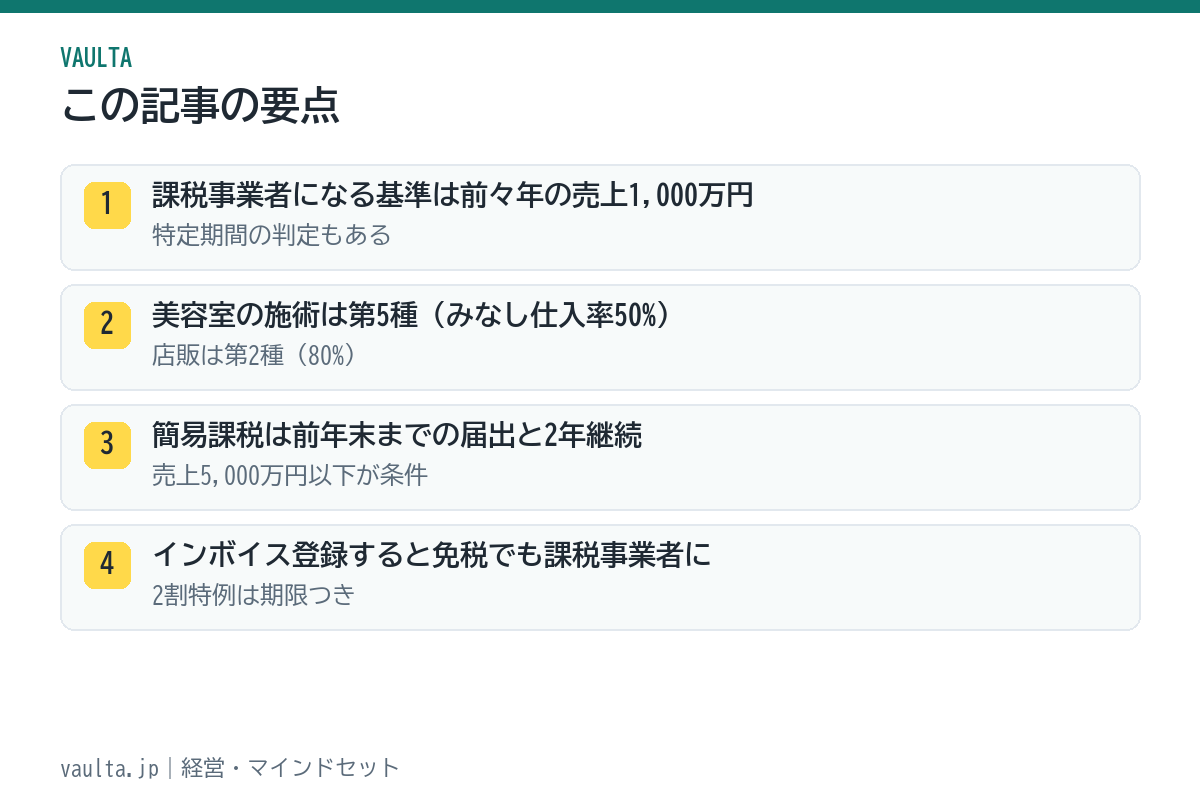
結論:売上1,000万円が基準。簡易課税は「施術50%・店販80%」で計算し、届出は前年末まで
消費税の仕組みで美容室が押さえることは4つです。①納税義務の有無は前々年(基準期間)の課税売上高1,000万円で決まり、前年の上半期(特定期間)でも判定がある。②簡易課税は、基準期間の課税売上高が5,000万円以下の事業者が選べ、実際の仕入れを集計せず「売上×みなし仕入率」で仕入れの消費税を計算する。③美容室の施術売上は第5種(50%)、店販は第2種(80%)で、区分ごとに分けて記帳する。④インボイス登録をすると免税事業者ではいられず、登録初期の負担を軽くする2割特例には期限がある。
納税義務の判定は国税庁「No.6501 納税義務の免除」、簡易課税は「No.6505 簡易課税制度」と「No.6509 簡易課税制度の事業区分」に沿っています。インボイスの登録判断そのものはインボイス制度対応で扱っているため、この記事は課税事業者になった後の計算方法に絞ります。
課税事業者になる基準 — 基準期間と特定期間
| 判定 | 見る期間 | 基準 | 美容室での注意 |
|---|---|---|---|
| 基準期間の判定 | 個人事業主は前々年、法人は前々事業年度 | 課税売上高が1,000万円を超えると、その年は課税事業者 | 技術売上+店販売上の合計。免税期間の売上は税込で判定 |
| 特定期間の判定 | 前年の1月1日〜6月30日(法人は前事業年度の開始から6か月) | 課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えると課税事業者 | 売上か給与のどちらかで判定できる。スタッフを雇う店は給与額も確認 |
| 開業1年目・2年目 | 基準期間がない | 原則として免税(法人は資本金1,000万円以上なら課税) | 2年目は特定期間の判定がある |
| インボイス登録 | 登録日以降 | 登録すると課税事業者になる | 売上が1,000万円以下でも納税が生じる |
開業3年目に「前々年の売上が1,000万円を超えていた」と気づいて慌てる店があります。課税事業者になる年は、前々年の決算書を見れば1年以上前に分かります。納税資金の準備と、簡易課税の届出の期限は、その時点で決めておきます。
簡易課税の仕組み — 美容室の事業区分とみなし仕入率
簡易課税は、売上にかかる消費税から、「売上にかかる消費税×みなし仕入率」を差し引いて納税額を出す方法です。仕入れや経費の消費税を1件ずつ集計する必要がありません。基準期間の課税売上高が5,000万円以下で、適用したい課税期間の前日(個人事業主は前年の12月31日)までに「消費税簡易課税制度選択届出書」を提出していることが条件です。
| 美容室の売上 | 事業区分 | みなし仕入率 | 考え方 |
|---|---|---|---|
| カット・カラー・パーマなどの施術売上 | 第5種事業(サービス業) | 50% | 理美容業はサービス業に区分される |
| シャンプー・トリートメントなどの店販売上(仕入れた商品をそのまま販売) | 第2種事業(小売業) | 80% | 性質・形状を変えずに消費者に販売 |
| 他店に商品を卸す売上(事業者向け) | 第1種事業(卸売業) | 90% | 美容室では例外的 |
| 面貸しの席料、業務委託美容師からの売上分 | 契約の内容による(多くは第5種または第6種) | 50%または40% | 不動産の貸付けに当たると第6種。税務署に確認 |
2つ以上の事業区分がある場合、区分ごとに売上を分けて記帳し、それぞれのみなし仕入率で計算します。区分していないと、最も低いみなし仕入率が全体に適用されるため、店販を第2種として計算できず不利になります。ただし、1つの事業区分の売上が全体の75%以上を占める場合は、その区分の率を全体に使える特例があります。施術が75%以上の店は、全体を50%で計算することになります。
店販の売上を分けて記帳する理由
施術が全体の75%以上なら特例で全体を50%にできますが、店販が25%を超える店は、区分して計算した方が納税額が小さくなります。POSレジや会計ソフトで、施術売上と店販売上を別の科目(または税区分)で記録しておけば、年末に集計するだけで済みます。店販の記帳は売上原価と棚卸しでも扱っています。
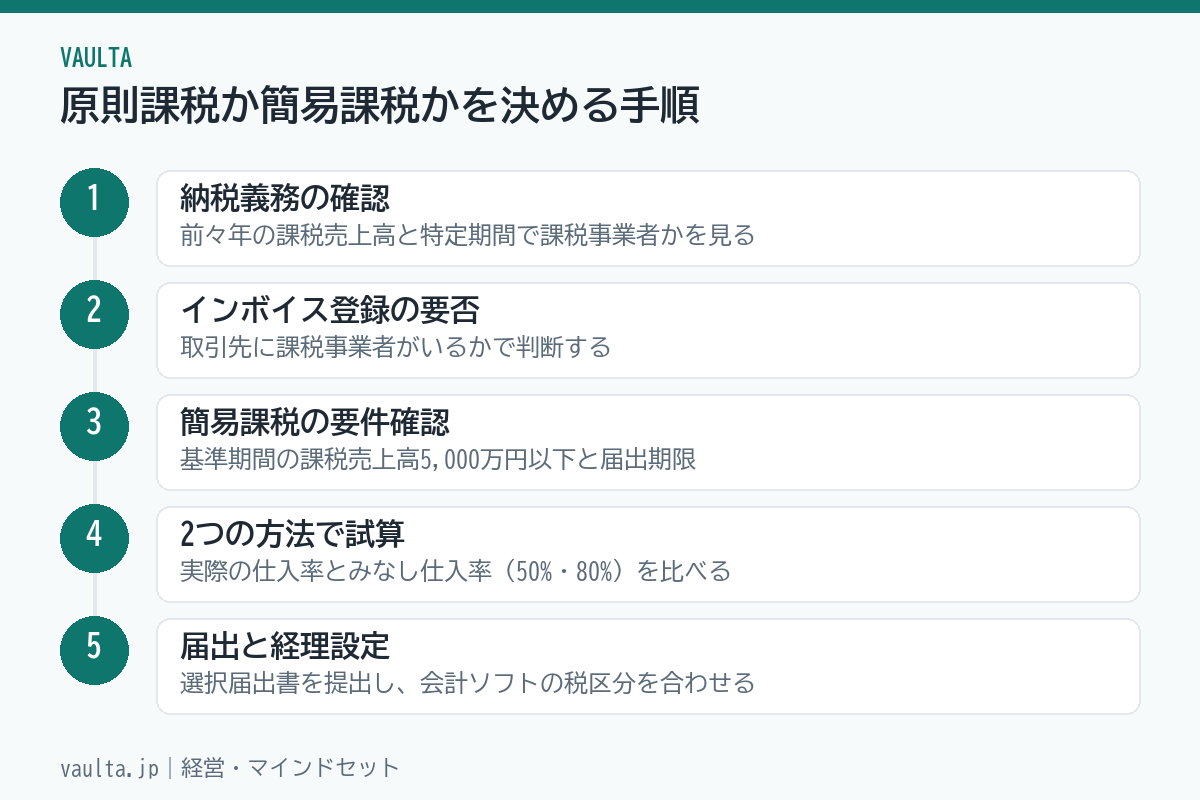
原則課税か簡易課税かを決める手順(5ステップ)
-
納税義務を確認する
前々年の課税売上高が1,000万円を超えているか、前年上半期の売上と給与が1,000万円を超えているかを見ます。インボイスに登録しているなら、売上に関係なく課税事業者です。
-
インボイス登録の要否を判断する
お客様が一般消費者だけの店では、登録しなくても取引先から仕入税額控除を求められることはほとんどありません。法人契約や業務委託の関係で登録が要る店は、登録すると課税事業者になる点を踏まえて決めます。
-
簡易課税の要件を確認する
基準期間の課税売上高が5,000万円以下であること、届出を適用したい年の前年末までに出すこと、一度選ぶと原則2年間は原則課税に戻せないことの3つです。
-
2つの方法で試算する
原則課税は「実際に払った仕入れ・経費の消費税」を差し引きます。簡易課税は「売上の消費税×みなし仕入率」を差し引きます。美容室は材料費や家賃など課税仕入れが売上の50%を下回る店が多く、簡易課税が有利になりやすいですが、内装工事や高額な設備を買う年は原則課税の方が有利になることがあります。
-
届出と経理設定を合わせる
簡易課税を選ぶなら選択届出書を期限内に提出し、会計ソフトの消費税設定を「簡易課税・第5種(店販は第2種)」にします。原則課税なら、経費の入力で税区分(課税・非課税・不課税)を正しく付ける運用が必要です。
簡易課税は、一度選ぶと2年間は原則課税に戻れません。大きな設備投資や内装工事を予定している年に簡易課税を選んでいると、払った消費税を控除できず、還付も受けられません。届出を出す前に、翌2年の投資計画を確認してください。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
友だち追加だけ。相談・作成は無料です。
試算 — 原則課税と簡易課税でいくら変わるか
数字は仮の設定です。年間の課税売上高が施術1,500万円・店販300万円(合計1,800万円、税抜)、課税仕入れが材料費・家賃・光熱費・広告費などで合計700万円(税抜)の店で比べます。税率はすべて10%とします。
| 項目 | 原則課税 | 簡易課税(区分あり) | 簡易課税(区分なし・全体50%) |
|---|---|---|---|
| 売上にかかる消費税 | 1,800,000円 | 1,800,000円 | 1,800,000円 |
| 控除する消費税 | 700,000円(実際の仕入れ) | 施術1,500,000×50%=750,000円+店販300,000×80%=240,000円=990,000円 | 1,800,000×50%=900,000円 |
| 納税額 | 1,100,000円 | 810,000円 | 900,000円 |
この例では、簡易課税で区分して計算すると、原則課税より29万円少なくなります。店販を分けて記帳するだけで、区分なしより9万円の差が出ます。ただし、この年に300万円の内装工事(消費税30万円)があれば、原則課税の控除は100万円に増え、納税額は80万円になり、簡易課税(区分あり)とほぼ同じになります。投資の有無で結論が変わることが分かります。
インボイス登録した免税事業者の「2割特例」
インボイス登録によって免税事業者から課税事業者になった事業者には、納税額を「売上にかかる消費税の2割」にできる特例が設けられています。この特例は適用できる課税期間が定められており、期間が終わると簡易課税か原則課税で計算します。特例の対象期間と、終了後に簡易課税を選ぶための届出の扱いは、国税庁のインボイス制度の特集ページで確認してください。期間の終わりが近い店は、翌年の計算方法を今のうちに決めておきます。
納税資金を毎月積み立てる
消費税は、お客様から預かった税を納める仕組みですが、口座の残高には売上と混ざって入ります。納税時にまとめて払えない店が多いのは、預かった分を使ってしまうからです。簡易課税なら、毎月の売上×10%×(1−みなし仕入率)を別口座に移す運用で、納税額の目安を積み立てられます。上の例なら、施術売上の5%と店販売上の2%を毎月移せば、年間でほぼ納税額になります。資金繰りの管理は資金繰り表の作り方で扱っています。
面貸し・業務委託がある店の区分
面貸しの席料や業務委託美容師との精算は、契約の形で消費税の扱いが変わります。席料が場所の貸付けの対価であれば、事業区分は第6種(不動産業・みなし仕入率40%)とされる可能性があります。売上の一部を委託美容師に分配する形なら、店の売上は施術として第5種で、委託美容師への支払いは課税仕入れ(原則課税の場合に控除)です。契約書の文言と実態が一致しているかを確認し、区分は税務署または税理士に相談してください。面貸しの科目は面貸しの勘定科目で扱っています。
届出と経理の設定
- 消費税簡易課税制度選択届出書:適用したい年の前年12月31日まで(個人事業主)。開業年に出せば、その年から適用できる
- 消費税課税事業者選択届出書:免税事業者があえて課税事業者になるための届出。設備投資の還付を受けたい年に使うが、2年間は戻れない
- インボイスの登録申請:登録すると課税事業者。取消しにも手続きと期限がある
- 会計ソフトの設定:簡易課税の事業区分(第5種・第2種)を売上科目ごとに設定する。原則課税なら経費の税区分を毎回付ける
- 申告と納付:個人事業主は翌年3月31日まで。納税額が一定以上になると中間申告が必要
確定申告の全体の流れは美容師の確定申告のやり方、法人化した場合の変化は法人化のタイミングで扱っています。納税を見込んだ資金計画はVAULTAの融資・資金調達支援でも相談を受け付けています。
よくある質問
売上が1,000万円を少し超えた年だけ課税事業者になりますか?
判定は前々年の売上で行うため、1,000万円を超えた年の2年後が課税事業者になります。その翌年は、また前々年(1,000万円を超えた翌年)の売上で判定します。年ごとに判定が変わる可能性があるため、毎年の売上を基準期間の表として管理してください。
簡易課税の届出を出し忘れました。今年から使えますか?
個人事業主は、適用したい年の前年12月31日までの提出が原則で、出し忘れた年は原則課税になります。翌年から適用するには、今年の12月31日までに提出します。例外として、開業した年は年内に出せばその年から適用できます。
店販の売上が少ない場合も区分は必要ですか?
施術が全体の75%以上なら、全体を第5種の50%で計算できる特例があり、区分しなくても不利にはなりません。ただし、店販が25%を超える年が出てくると区分した方が有利になるため、最初から売上を分けて記帳しておくことを勧めます。
インボイスに登録しないと、お客様に迷惑がかかりますか?
一般のお客様は仕入税額控除を行わないため、登録の有無で不利益はありません。法人契約(企業の福利厚生など)や、業務委託美容師との精算で相手が課税事業者の場合は、登録の要否を相手と相談します。登録の判断はインボイス制度対応の記事で扱っています。
内装工事の年は原則課税にした方がよいですか?
工事の消費税を控除(または還付)できるため、原則課税が有利になることが多いです。ただし、簡易課税を選んでいると2年間は変更できず、原則課税に戻す届出にも期限があります。投資の予定がある年の前年に、両方の試算をして届出を決めてください。
消費税の申告は自分でできますか?
簡易課税で売上の区分が2つまでなら、会計ソフトの消費税申告機能で作成できる店が多いです。原則課税は経費ごとの税区分の判定が必要で、区分の誤りが納税額に直結します。初めての年は税理士に確認してもらう形が安全です。
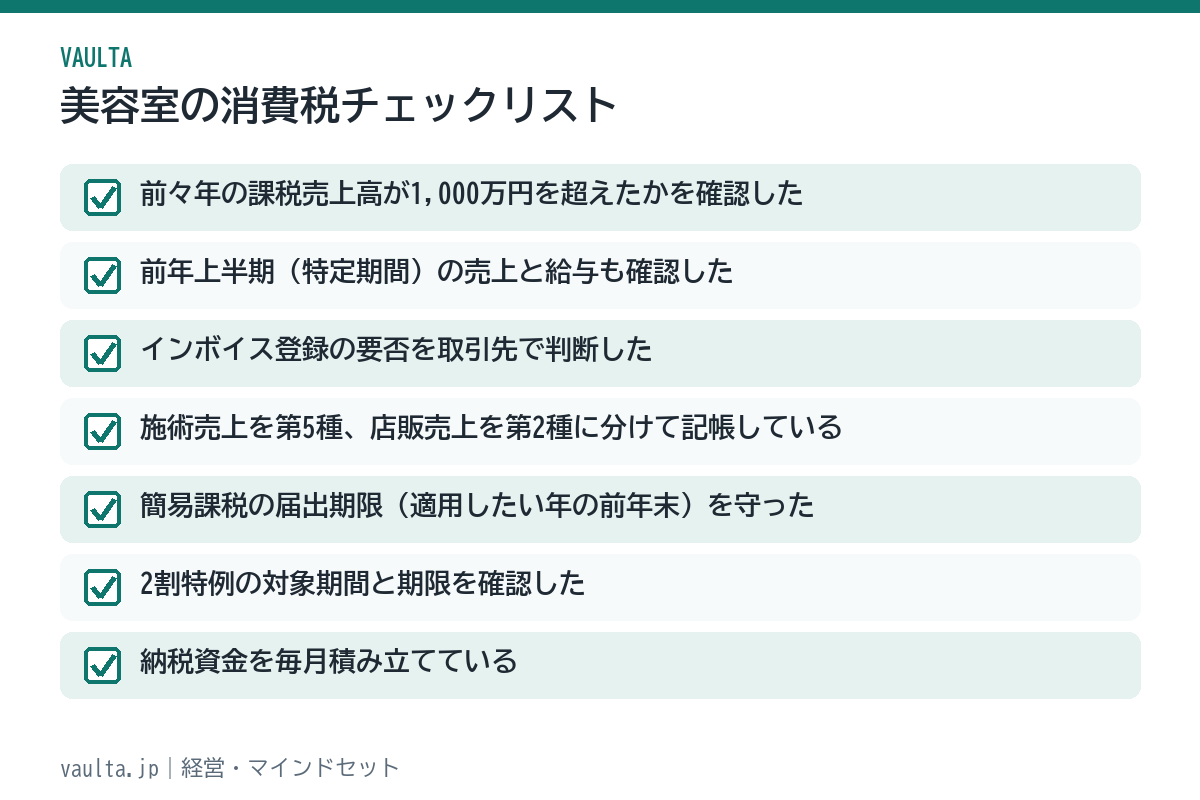
美容室の消費税チェックリスト
年末と、確定申告の前に次の7つを確認してください。
- 前々年の課税売上高が1,000万円を超えたかを確認した
- 前年上半期(特定期間)の売上と給与も確認した
- インボイス登録の要否を取引先で判断した
- 施術売上を第5種、店販売上を第2種に分けて記帳している
- 簡易課税の届出期限(適用したい年の前年末)を守った
- 2割特例の対象期間と期限を確認した
- 納税資金を毎月積み立てている
美容室の消費税は、「1,000万円で判定」「施術50%・店販80%で区分」「届出は前年末」の3つを押さえれば、計算も納税も予定に組み込めます。投資の年だけ原則課税が有利になる点を忘れなければ、簡易課税は多くの美容室にとって手間と税額の両方で扱いやすい方法です。
出典・参考資料
- No.6501 納税義務の免除(国税庁、2026年9月16日確認)
- No.6505 簡易課税制度(国税庁、2026年9月16日確認)
- No.6509 簡易課税制度の事業区分(国税庁、2026年9月16日確認)
- 特集 インボイス制度(国税庁、2026年9月16日確認)
消費税の制度・特例の期間は改正されることがあります。届出や申告の前に国税庁の最新の資料を確認し、事業区分の判断に迷う場合は税務署または税理士にご相談ください。記事内の試算は自分で置いた前提による計算です。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
友だち追加だけ。相談・作成は無料です。
消費税の届出の期限一覧と、納税の年間スケジュール — 積み立て額の試算つき
消費税で損をするのは計算方法より「届出の期限を過ぎた」「納税資金を用意していなかった」の2つがほとんどです。期限と金額を先に押さえます。金額はすべて自分で置いた前提による試算です。
| 届出 | いつまでに | 効果 | 注意 |
|---|---|---|---|
| 簡易課税制度選択届出書 | 適用を受けたい課税期間の開始日の前日まで(個人は前年12月31日) | 翌年から簡易課税 | 一度選ぶと2年間は原則やめられない |
| 簡易課税制度選択不適用届出書 | やめたい課税期間の開始日の前日まで | 原則課税に戻る | 大きな設備投資の前年に検討 |
| 課税事業者選択届出書 | 選択したい課税期間の開始日の前日まで | 免税でも課税事業者になり還付を受けられる場合がある | 開業年の内装投資で還付を狙う場合 |
| 適格請求書発行事業者の登録申請 | 登録を受けたい日の15日前まで(経過措置の期間は別) | インボイスを発行できる | 登録すると免税に戻るには取消届が要る |
| 消費税の確定申告・納付 | 個人は翌年3月31日 | — | 所得税の3月15日と違う |
納税の年間スケジュールと積み立て(仮の設定)
| 前年の納税額 | 中間申告 | 年間の納税の流れ | 毎月の積み立ての目安 |
|---|---|---|---|
| 48万円以下 | なし | 翌年3月に一括 | 年間見込み額÷12 |
| 48万円超〜400万円以下 | 年1回(8月末ごろ)に前年の半額 | 8月+翌年3月 | 同上。8月に半分が出ることを資金繰り表に入れる |
| 400万円超〜4,800万円以下 | 年3回 | 5・8・11月+翌年3月 | 同上 |
年商1,320万円(税込)・簡易課税なら納税は年60万円前後の試算になり、毎月5万円を別口座に移すと翌年3月に慌てずに済みます。中間申告の分も同じ口座から払います。
出典:消費税法第37条(簡易課税)・第42条(中間申告)・第45条(確定申告)・第57条の2(適格請求書発行事業者の登録)、消費税法施行令、国税庁「No.6505 簡易課税制度」「No.6609 中間申告の方法」「インボイス制度 登録申請手続」。期限と経過措置は改正されることがあるため、申告前に国税庁の最新情報で確認してください。簡易課税の区分と試算は本文、確定申告の科目は「確定申告で使う項目一覧」、資金繰り表は「資金繰り表の作り方」の記事を参照してください。
店販がある美容室の簡易課税の計算例 — 第5種と第2種、75%ルール
美容室の施術は第5種(みなし仕入率50%)ですが、店販は小売業として第2種(80%)です。区分を分けて計算するか、まとめてよいかで納税額が変わります。数字はすべて自分で置いた前提です。
| 項目 | 施術(第5種) | 店販(第2種) | 合計 |
|---|---|---|---|
| 年間の課税売上(税抜) | 1,400万円 | 200万円 | 1,600万円 |
| 売上に係る消費税(10%) | 140万円 | 20万円 | 160万円 |
| みなし仕入率 | 50% | 80% | — |
| 控除できる額 | 70万円 | 16万円 | 86万円 |
| 納税額(区分して計算) | 160万円−86万円=74万円 | ||
| 納税額(75%ルールで全体を第5種として計算) | 160万円−80万円=80万円 | ||
この例では施術が全体の87.5%で75%以上のため、全体を第5種で計算することもできますが、区分して計算したほうが6万円少なくなります。逆に店販の比率が小さいときは、区分の手間と差額を比べて選びます。区分せずに記帳していると、不利な「最も低いみなし仕入率」で計算することになる場合があります。
区分を間違えやすい取引5つ
- 店販商品の販売:第2種。施術と一緒にレジを打っていても、売上の内訳で分けます。
- 面貸し・席の賃料収入:不動産の貸付に当たる場合は第6種(40%)。契約の内容で判断します。
- 講習・セミナーの講師料:第5種(サービス業)。
- 店販の仕入先への返品・値引き:売上ではなく仕入の調整。簡易課税では仕入は計算に使わないため、売上側だけを正確に。
- 設備・備品の売却:第4種(60%)。閉店や買い替えで中古設備を売ったときに忘れやすい取引です。
課税売上を区分して記帳する列
日付/取引先または客数/施術売上(第5種)/店販売上(第2種)/その他(第4・6種)/税率/合計。レジの部門設定で「施術」と「店販」を分けておくと、月次の集計がそのまま申告の区分になります。
数字はすべて自分で置いた前提による試算です。事業区分とみなし仕入率は消費税法第37条・消費税法施行令第57条、75%ルールは同施行令第57条第3項、区分していない場合の扱いは同条第4項を参照し、個別の判断は税理士に確認してください。2割特例の終了後の選択は「2割特例終了後の消費税」、届出の期限は本文の「届出の期限一覧」、インボイスは「インボイス制度対応」の記事を参照してください。

コメント
コメント一覧 (1件)
[…] 登録するかどうかの判断はインボイス制度対応、簡易課税の区分は消費税と簡易課税、委託美容師への支払いは業務委託とインボイスを参照してください。 […]