美容室の融資の返済計画は、「月々の返済額」を「税引後利益+減価償却費」の範囲に収めることが基本です。売上ではなく利益から返す、という順番を守れば、返済が苦しくなる前に打ち手を考えられます。据置期間と繰上返済は、この原資との関係で使い分けます。
この記事では、月々の返済額の出し方(元金均等・元利均等の違い)、返済原資の考え方、返済比率の目安、据置期間と繰上返済の使い分け、苦しくなる前に見直す順番を、試算例つきで整理します。
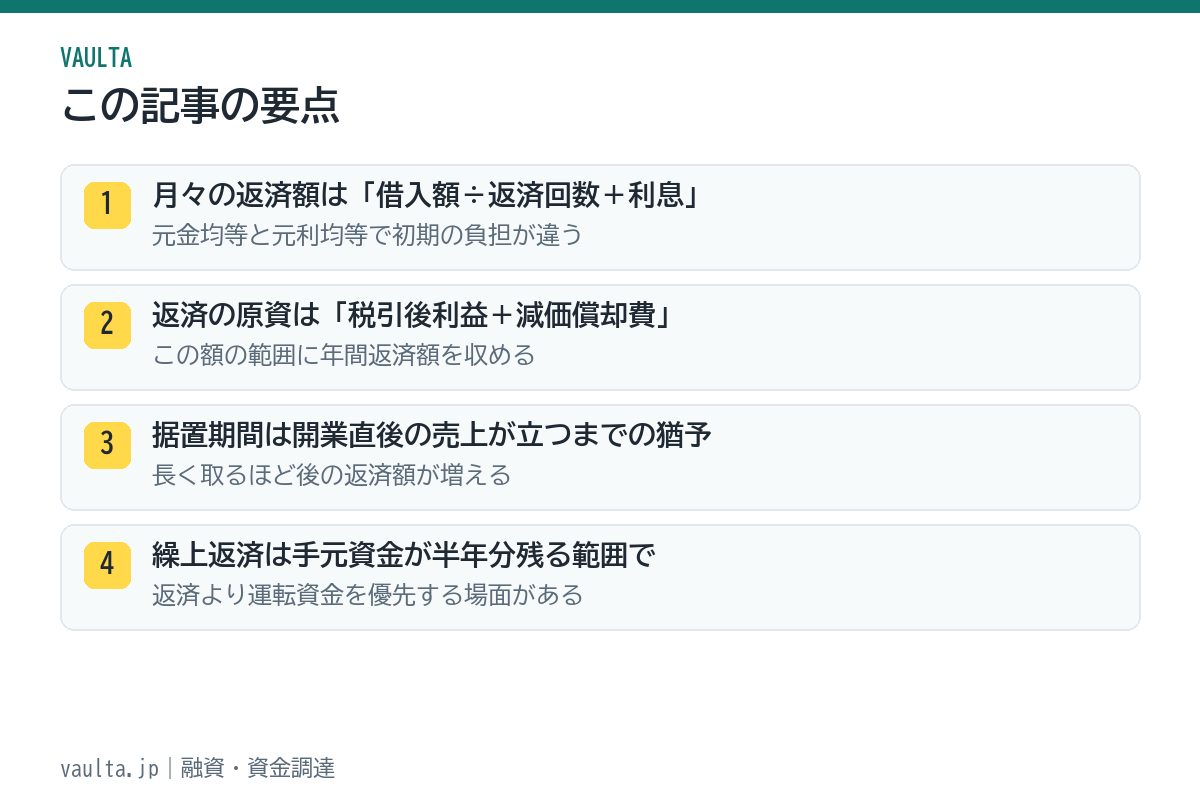
結論:返す原資は利益。年間返済額が「税引後利益+減価償却費」を超えない計画にする
返済計画で最も多い誤りは、「売上から返す」と考えることです。売上の中から家賃・材料・人件費・税金を払った残りが利益で、返済はそこから出ます。減価償却費は現金の支出を伴わない経費なので、利益に足し戻した額が実際に返済に使える現金です。この額を「返済原資」と呼び、年間の返済額がこれを超えないかを確認します。
数字は仮の設定ですが、年間の税引後利益が240万円、減価償却費が60万円なら返済原資は300万円です。年間返済額が180万円なら比率は0.6で余裕があり、300万円を超えると利益をすべて返済に回しても足りない状態です。
融資制度の選び方は開業資金・融資完全ガイド、据置期間の考え方は据置期間の使い方、繰上返済は繰上返済すべきかで個別に扱っています。この記事は、それらを1つの計画にまとめる手順です。
月々の返済額の出し方 — 元金均等と元利均等
返済方式には、毎月の元金を一定にする「元金均等」と、毎月の支払額(元金+利息)を一定にする「元利均等」があります。日本政策金融公庫の融資は元金均等が基本で、金融機関の融資は元利均等が多いとされます。どちらかは借入時の契約で決まり、返済予定表に記載されます。
| 方式 | 毎月の支払い | 特徴 | 美容室での見方 |
|---|---|---|---|
| 元金均等 | 元金は一定、利息は残高に応じて減る。支払総額は初期が最大 | 総利息が少ない。初期の負担が重い | 開業直後の負担が大きいため、据置期間と組み合わせて考える |
| 元利均等 | 毎月の支払額が一定。初期は利息の割合が大きい | 総利息は元金均等より多い。資金繰りが読みやすい | 毎月同額で資金繰り表に入れやすい |
簡易な目安として、元金均等の初回の返済額は「借入額÷返済回数+借入額×年利÷12」で出せます。数字は仮の設定ですが、借入額1,000万円・返済期間7年(84回)・年利2.5%なら、初回は元金約119,000円+利息約20,800円=約139,800円、最終回は元金約119,000円+利息数百円です。元利均等なら毎月約129,000円で一定です。正確な額は借入先の返済予定表で確認してください。
返済原資と返済比率 — 「返せる額」の出し方
| 項目 | 出し方 | 数字の例(仮) |
|---|---|---|
| 年間の売上 | 月商×12 | 1,800万円 |
| 経費(減価償却費を含む) | 材料・家賃・人件費・光熱費・広告・償却費など | 1,440万円(うち減価償却費60万円) |
| 税引前利益 | 売上−経費 | 360万円 |
| 税金・社会保険(概算) | 所得税・住民税・事業税・国民健康保険など | 90万円 |
| 税引後利益 | 税引前利益−税金 | 270万円 |
| 返済原資 | 税引後利益+減価償却費 | 330万円 |
| 年間返済額(元金) | 返済予定表の元金の合計 | 143万円 |
| 返済比率 | 年間返済額÷返済原資 | 0.43 |
個人事業主の場合、返済原資から生活費も出ます。「返済原資−年間返済額」が生活費と将来の投資に回せる額で、この例では330万円−143万円=187万円です。この額で生活と貯蓄が成り立つかが、計画の現実性です。返済比率が0.7を超える計画は、少しの売上減で返済が滞るため、借入額か返済期間を見直します。
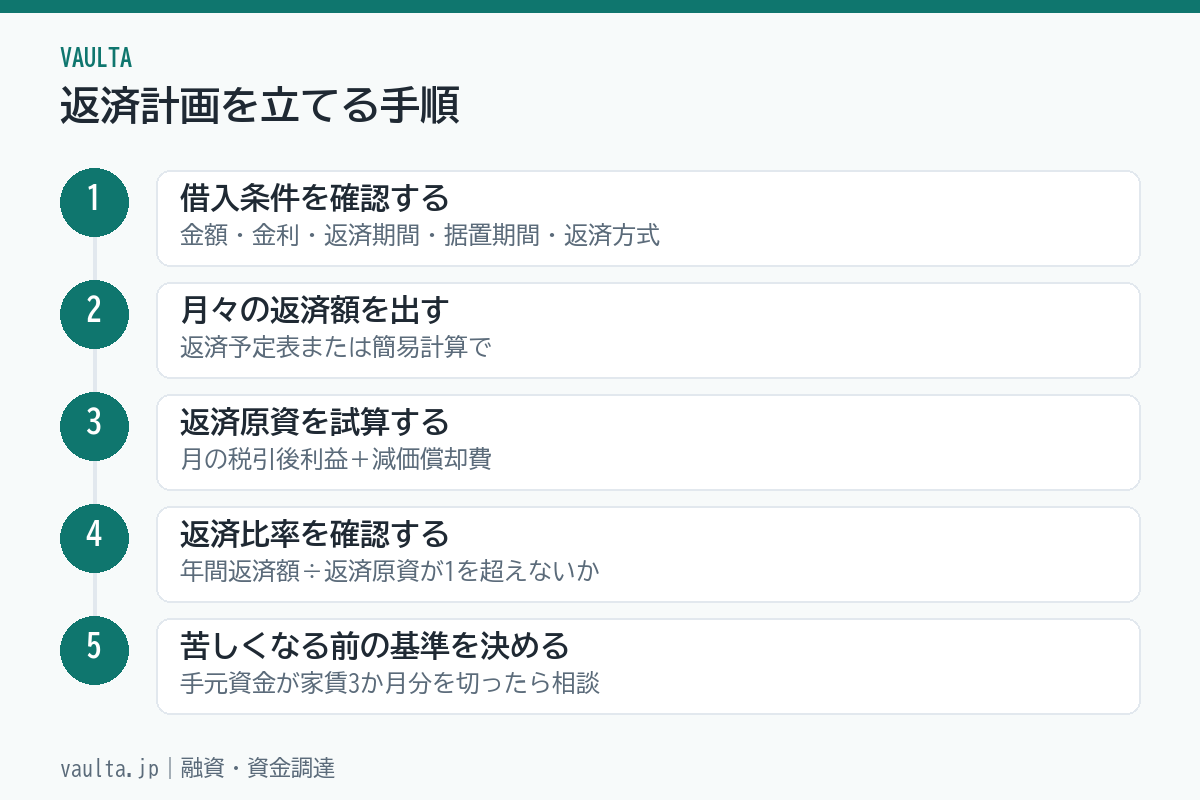
返済計画を立てる手順(5ステップ)
借入条件を確認する
金額、金利、返済期間、据置期間、返済方式、返済日、返済口座を返済予定表で確認します。複数の借入があれば、すべてを1つの表にまとめます。
月々の返済額を出す
返済予定表の月ごとの元金と利息を、資金繰り表に転記します。据置期間中は利息だけ、終了後は元金+利息と、金額が変わる月を明示します。
返済原資を試算する
月次の損益から、税引後利益+減価償却費を出します。開業前なら計画書の収支見通しから、開業後なら直近の試算表から出します。
返済比率を確認する
年間返済額÷返済原資を出し、0.5以下なら余裕、0.5〜0.7は注意、0.7超なら見直しの目安とします。数字は経験的な目安で、金融機関の基準とは別です。
苦しくなる前の基準を決める
「手元資金が家賃3か月分を切ったら借入先に相談する」のように、行動の基準を数字で決めます。滞納してからでは選択肢が減ります。
据置期間を長く取ると、その間の元金が減らないため、据置終了後の月々の返済額が増えます。据置期間は「売上が立つまでの猶予」であり、「返済が減る」仕組みではありません。据置終了月の返済額を資金繰り表に入れ、その月に間に合う売上の見込みがあるかを確認してください。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
試算 — 返済期間と据置期間で月々の負担がどう変わるか
数字は仮の設定です。借入額1,000万円、年利2.5%、元金均等で、返済期間と据置期間を変えて比べます。
| 条件 | 据置期間中の月額 | 据置終了後の初回月額(元金+利息) | 総利息(概算) |
|---|---|---|---|
| 7年・据置なし | — | 約139,800円 | 約88万円 |
| 7年・据置1年 | 約20,800円(利息のみ) | 約159,700円(元金は72回で割る) | 約113万円 |
| 10年・据置なし | — | 約104,200円 | 約126万円 |
| 10年・据置1年 | 約20,800円(利息のみ) | 約113,400円(元金は108回で割る) | 約151万円 |
据置1年を入れると、据置中の負担は月2万円程度に抑えられますが、終了後の月額は据置なしより約2万円増え、総利息も約25万円増えます。この差を「開業直後の1年間の安心」にどれだけ払うかが、据置期間を決める判断です。売上の立ち上がりに自信がある店は据置を短く、認知に時間がかかる立地の店は据置を長めに取る、という考え方になります。
返済期間を長くすると月々は軽くなり、総利息は増えます。開業直後は月々の軽さを優先し、利益が安定してから繰上返済で総利息を減らすという順番が、資金繰りの安全と利息の両方を取る考え方です。ただし繰上返済には条件や手数料がある場合があり、借入先に確認します。
繰上返済を判断する基準
繰上返済の目的は総利息を減らすことですが、手元資金が減るという代償があります。判断の基準は「繰上返済後も手元資金が月の固定費の3〜6か月分残るか」です。残らないなら、繰上返済より運転資金の確保を優先します。金利が低い融資を急いで返すより、その資金で設備更新や採用に備える方が利益に結びつく場合もあります。
複数の借入がある場合の順番
公庫と制度融資、リースなど複数の返済がある場合、1つの表にまとめて月々の合計を出します。繰上返済する順番は、金利が高いもの、返済期間が短く月々の負担が大きいものからが基本です。ただし、繰上返済に手数料がかかる契約や、据置期間中の契約は、条件を確認してから決めます。リースの返済も同じ表に入れます。リースと購入の比べ方は設備資金はリースと購入どちらが得かで扱っています。
苦しくなったときの見直しの順番
売上が落ちて返済が重くなったときは、①経費の見直し(固定費)、②手元資金の確認、③借入先への早めの相談(返済条件の変更)、④追加の運転資金の検討、の順です。滞納する前に相談すれば、返済期間の延長や一時的な減額の相談に応じてもらえる場合があります。相談の手順は融資返済が苦しいときの相談手順で扱っています。
開業前の計画書に書く返済計画
創業計画書の収支見通しには、返済の元金を経費とは別に「借入金の返済」として書く欄があります。計画書の月商・経費・利益から返済原資を出し、月々の返済額と並べて「返せる根拠」を示すことが、審査で見られる点です。売上の根拠(客単価×客数×営業日数)と、経費の根拠(家賃の契約書、人件費の人数×給与)を用意し、返済原資の計算をメモで持参すると、面談で説明しやすくなります。
開業直後は売上が計画に届かない月が続くことが多いため、据置期間を使う場合も、据置終了後の返済額が原資に収まるかを、計画の70%の売上で試算しておきます。70%でも返済できる計画は、実際の売上が計画どおりなら余裕が生まれます。
月次で返済原資を見る簡単な方法
毎月の試算表から、「当月の利益+減価償却費(月割)」を出し、当月の元金返済額と並べて記録します。3か月続けて元金返済額が原資を上回ったら、資金繰りの見直しを始める合図です。会計ソフトの月次レポートに減価償却費が月割で入っていない場合は、年間の償却費を12で割った額を足します。この1行の記録が、苦しくなる前に気づく最も簡単な仕組みです。
返済計画を資金繰り表に組み込む
- 返済日と額:返済予定表の月ごとの元金・利息を、資金繰り表の支出欄に入れる
- 据置終了月:返済額が変わる月に印を付ける
- 返済口座の残高:返済日の前に残高が足りるよう、売上の入金サイクルと合わせる
- 納税の時期:所得税(3月)、消費税(3月)、住民税(6月から4回)、予定納税(7月・11月)が返済と重なる月を確認
- 年1回の見直し:決算後に返済原資を出し直し、返済比率を更新する
資金繰り表の作り方は資金繰り表の作り方、運転資金の目安は運転資金はいくら必要かで扱っています。返済計画を含めた資金計画の相談はVAULTAの融資・資金調達支援でも受け付けています。
よくある質問
返済比率の目安はどこかで公表されていますか?
公的に定められた基準はありません。記事内の0.5・0.7は経験的な目安で、金融機関は独自の審査基準で判断します。自店の計画では、返済後に生活費と最低限の貯蓄が残るかを確認する方が確実です。
返済予定表をなくしました。どうすればよいですか?
借入先に依頼すれば再発行されます。インターネットバンキングや公庫のサービスで確認できる場合もあります。返済計画は予定表が起点になるため、手元に置いてください。
売上が計画より少ないのですが、返済は続けるべきですか?
返済は契約どおり続けるのが原則です。続けられない見込みが出た時点で、滞納する前に借入先へ相談してください。相談の順番と準備する資料は、返済が苦しいときの相談手順の記事で扱っています。
利息は経費になりますか?
事業の借入の利息は必要経費(利子割引料)です。元金の返済は経費ではありません。返済額のうち利息の部分だけを経費に計上し、元金は借入金の減少として記帳します。
個人の生活費はどこから出しますか?
個人事業主の場合、事業の利益から生活費を引き出す形(事業主貸)になります。返済原資から年間返済額を引いた額が、生活費と貯蓄に回せる上限です。この額が生活費を下回る計画は成り立ちません。
法人にすると返済の考え方は変わりますか?
法人では、役員報酬を経費として引いた後の税引後利益+減価償却費が返済原資です。役員報酬を高くすると法人の返済原資が減るため、報酬の額と返済のバランスを決算前に確認します。
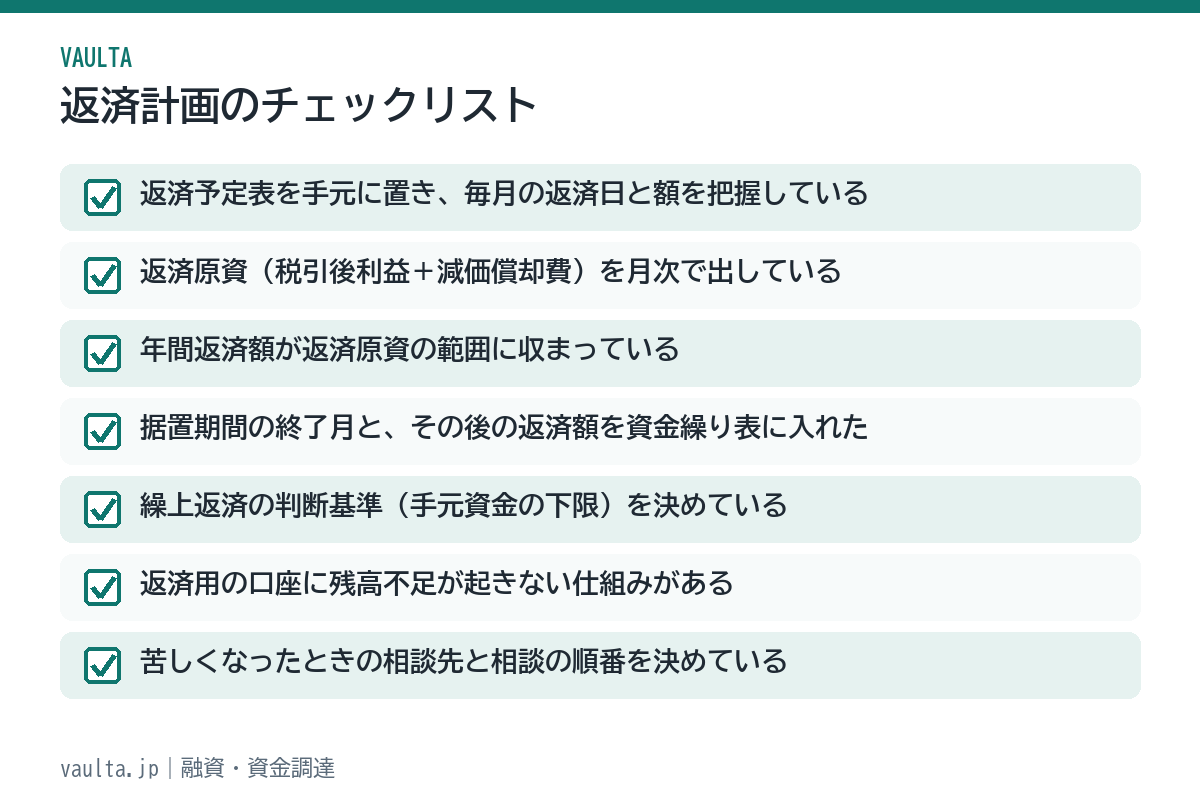
返済計画のチェックリスト
借入時と、年1回の決算後に次の7つを確認してください。
- 返済予定表を手元に置き、毎月の返済日と額を把握している
- 返済原資(税引後利益+減価償却費)を月次で出している
- 年間返済額が返済原資の範囲に収まっている
- 据置期間の終了月と、その後の返済額を資金繰り表に入れた
- 繰上返済の判断基準(手元資金の下限)を決めている
- 返済用の口座に残高不足が起きない仕組みがある
- 苦しくなったときの相談先と相談の順番を決めている
返済計画は、「利益から返す」「据置は猶予であって減額ではない」「繰上返済は手元資金を残してから」の3つを押さえれば、開業後の資金繰りの軸になります。年1回、決算のたびに返済原資を出し直してください。
出典・参考資料
- 事業資金(融資制度一覧)(日本政策金融公庫、2026年9月16日確認)
- よくあるご質問(日本政策金融公庫、2026年9月16日確認)
- No.2100 減価償却のあらまし(国税庁、2026年9月16日確認)
返済方式・据置期間・繰上返済の条件は融資制度と契約で異なります。記事内の返済額と比率は自分で置いた前提による試算で、実際の数字は借入先の返済予定表で確認してください。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。

コメント