美容室の融資の借り換えは、「月々の返済額を下げる」「複数の返済を一本化する」「総利息を減らす」のどれを目的にするかで、判断の基準が変わります。金利差だけで決めると、返済期間の延長で総利息が増えたり、手数料と保証料で差が消えたりします。
この記事では、借り換えの3つの目的と向く場面、金利以外に見る条件、借り換えできるケースとできないケース、日本政策金融公庫と民間金融機関の組み合わせ、判断の手順と試算例を整理します。
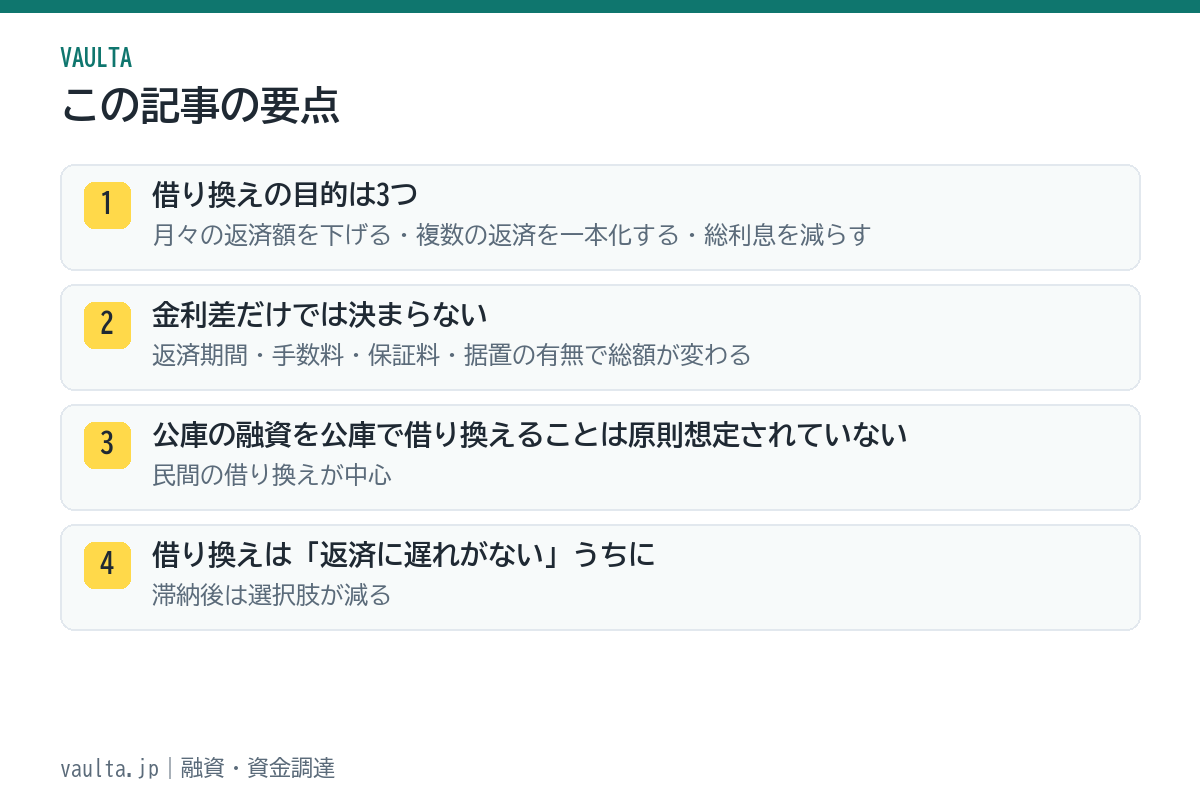
結論:目的を1つに決め、総支払額と月々の額の両方で比べる。動くのは返済に遅れがないうち
借り換えを考える店の多くは「金利が高い気がする」から始めますが、美容室の融資で問題になるのは、金利そのものより、複数の返済が重なって月々の負担が重いことです。目的を「月々を下げる」に置くなら返済期間の延長が効き、「総利息を減らす」に置くなら期間は延ばさず金利だけ下げる必要があります。この2つは両立しないことが多く、先に目的を決めます。
もう1つの要点は時期です。借り換えの審査でも、現在の返済状況が見られます。返済に遅れが出てからでは、借り換えの審査は通りにくくなります。苦しくなる前に、返済原資(税引後利益+減価償却費)と返済額を並べて、余裕が減ってきた時点で動きます。返済原資の考え方は融資の返済計画の立て方で扱っています。
借り換えの3つの目的と向く場面
| 目的 | やること | 向く場面 | 代償 |
|---|---|---|---|
| 月々の返済額を下げる | 残高を長い返済期間で借り直す | 売上は安定しているが、返済が重く手元資金が薄い | 総利息が増える。返済が長期化する |
| 複数の返済を一本化する | 公庫・制度融資・リースなどの残高をまとめて1本にする | 返済日と口座が複数あり管理が煩雑。金利が高い借入が混ざっている | まとめた分の返済期間が揃うため、短かった借入の期間が延びる |
| 総利息を減らす | 同じ残期間で金利の低い借入に替える | 金利差が大きく、手数料・保証料を引いても差が残る | 月々はあまり変わらない。手数料が先に出る |
「月々を下げる」と「総利息を減らす」を同時に狙うと、判断が曖昧になります。今の店にとって困っているのが「毎月の資金繰り」なのか「払い過ぎの利息」なのかを先に決めてください。
金利差より先に見る5つの条件
| 条件 | 見るポイント | 見落とすとどうなるか |
|---|---|---|
| 返済期間 | 借り換え後の残期間が今より長いか短いか | 長くなれば総利息は増え、月々は減る。逆も同じ |
| 手数料 | 借り換え先の事務手数料、今の借入の繰上返済手数料 | 金利差の効果が手数料で消える |
| 保証料 | 信用保証協会付きなら保証料(残期間分)。既存の保証料の返戻の有無 | 保証料を含めると総額が逆転することがある |
| 据置期間 | 借り換え後に据置があるか。据置中は元金が減らない | 据置終了後の返済額が想定より増える |
| 固定か変動か | 金利が固定か変動か。変動は将来の上昇リスク | 金利が上がると総額が変わる |
加えて、担保・保証人の条件も確認します。今の借入が無担保・無保証人で、借り換え先が経営者保証を求める場合、金利が下がっても条件は重くなります。中小企業庁は経営者保証に依存しない融資の考え方を示しており、借り換え先に経営者保証の要否と、外せる条件を聞いておく価値があります。
比べるときは、これらの条件を1枚の表にして、今の借入と借り換え先を横に並べます。「金利」の1行だけを見ると判断を誤りますが、「総支払額」と「月々の額」の2行を足せば、目的に沿った判断ができます。表の作り方は、次の手順で示します。
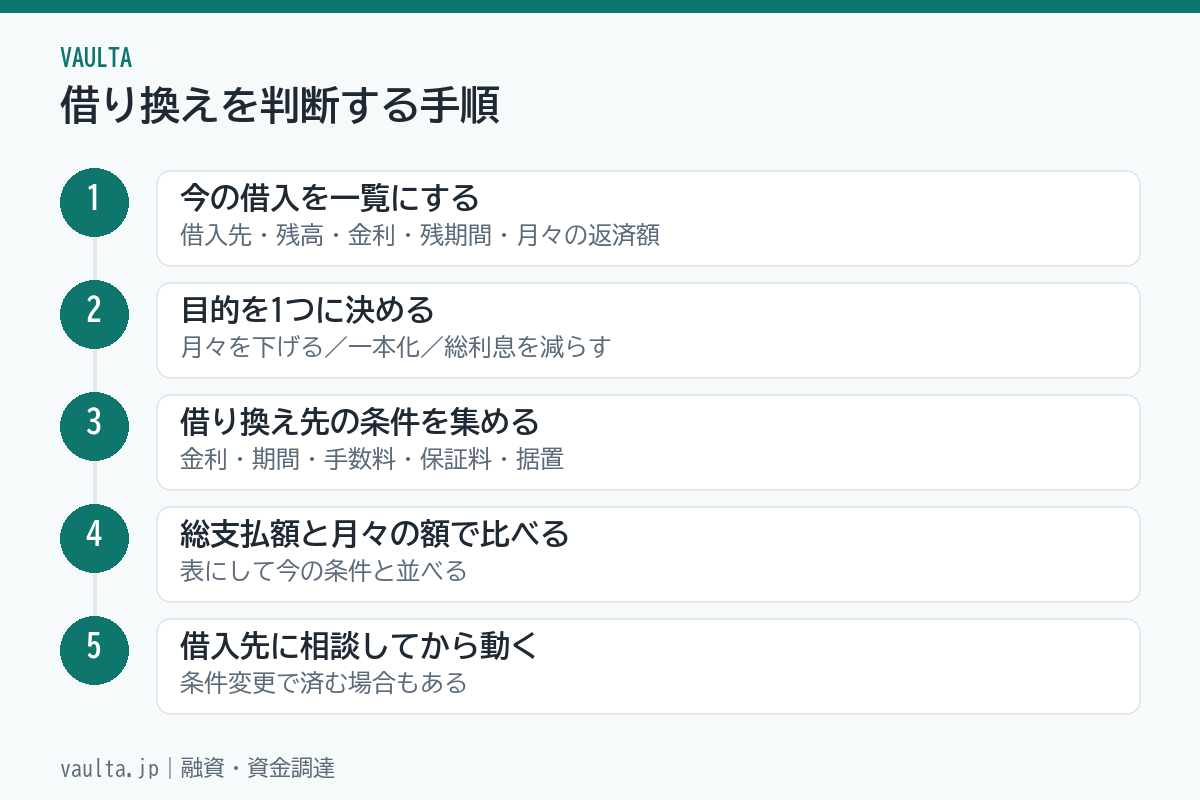
借り換えを判断する手順(5ステップ)
今の借入を一覧にする
借入先、残高、金利、残期間、月々の返済額、返済方式、担保・保証の有無、繰上返済の手数料を、すべての借入について1枚の表にします。リースも入れます。
目的を1つに決める
月々を下げるのか、一本化なのか、総利息を減らすのか。目的によって、比べる数字(月々の額か総支払額か)が変わります。
借り換え先の条件を集める
民間金融機関(プロパー融資、信用保証協会付き)、制度融資の借り換え制度、公庫の特例制度の有無を確認します。金利・期間・手数料・保証料・据置・担保保証を、同じ項目で並べます。
総支払額と月々の額で比べる
今の条件で完済までに払う総額(元金+利息+保証料)と、借り換え後の総額(元金+利息+手数料+保証料)を表にします。月々の額も並べ、目的に沿って判断します。
現在の借入先に相談してから動く
借り換えを申し込む前に、今の借入先に「返済期間の延長」や「条件変更」を相談します。借り換えなしで目的が果たせる場合があり、関係も保てます。
日本政策金融公庫の融資を、公庫で借り換えることは原則として想定されておらず、特例の制度がある場合に限られます。公庫の借入の借り換え先は、民間金融機関が中心になります。公庫の制度は変更されることがあるため、借り換えを検討する時点で公庫の窓口に確認してください。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
試算 — 一本化して月々を下げた場合の総額の変化
数字は仮の設定です。公庫の残高400万円(年利2.0%、残3年)と、制度融資の残高300万円(年利2.5%、残4年)を、民間の融資700万円(年利2.8%、7年、保証料込みの実質で年3.2%相当)に一本化した場合を比べます。金額は概算です。
| 項目 | 今のまま(2本) | 一本化後(7年) |
|---|---|---|
| 月々の返済額(当初) | 約114,000円+約68,000円=約182,000円 | 約93,000円 |
| 残りの利息の合計 | 約12万円+約19万円=約31万円 | 約80万円(保証料相当を含む) |
| 手数料 | 0円 | 約5万円(事務手数料・繰上返済手数料の合計と仮定) |
| 総支払額の差 | — | 約54万円増 |
| 完済までの期間 | 最長4年 | 7年 |
この例では、月々の返済は約9万円軽くなりますが、総支払額は約54万円増え、完済も3年遅くなります。「毎月9万円の余裕」が、集客や採用への投資、または手元資金の確保として54万円以上の価値を生むなら、借り換えは合理的です。逆に、資金繰りに困っていない店が金利の見た目だけで一本化すると、払う総額が増えるだけになります。一本化の利点である「返済日が1つになる」「管理が楽になる」は確かにありますが、それに54万円を払うかどうかは、店の状況で答えが変わります。
借り換えできるケース・できないケース
- できることが多い:返済に遅れがない、直近の決算が黒字か改善傾向、借り換えで月々の負担が下がる合理的な理由がある、担保・保証の条件を満たせる
- 難しいことが多い:返済に遅れがある、直近2期が赤字で改善の見込みを説明できない、借り換えの目的が「赤字の補填」、今の借入先で条件変更の相談をしていない
- 制度で決まる:制度融資の借り換え制度は自治体ごとに要件がある。公庫の借り換えは特例制度の有無で決まる
公庫と民間の組み合わせ方
公庫の融資と民間の融資は、借り換えだけでなく「役割分担」で考えることもできます。公庫は創業期・設備投資向けの長期資金、民間(保証協会付き・プロパー)は運転資金や追加投資向けという分担が一般的です。公庫の返済が順調であれば、民間の借入の審査でも実績として評価されます。追加融資の考え方は追加融資(2回目の借入)、制度融資の仕組みは制度融資と信用保証協会で扱っています。
条件変更(リスケ)との違い
借り換えは「新しい借入で古い借入を返す」ことで、条件変更(リスケジュール)は「今の借入の返済条件を変えてもらう」ことです。返済が苦しい状況では、借り換えより条件変更の相談が先です。条件変更は新規の借入審査を伴わず、返済期間の延長や一時的な減額に応じてもらえる場合があります。ただし、条件変更中は新規の借入が難しくなる点は理解しておきます。相談の手順は融資返済が苦しいときの相談手順で扱っています。
固定金利と変動金利の見方
借り換え先の金利が変動型の場合、今の水準が低くても、将来の上昇で総支払額が変わります。残期間が長い借り換えほど、変動の影響は大きくなります。固定金利で借り換えると、上昇のリスクは避けられますが、当初の金利は変動型より高いことが一般的です。判断の目安は「残期間が5年を超えるなら固定の安心を優先し、3年以内なら変動でも影響は限られる」という考え方ですが、店の資金繰りの余裕によって変わります。金利の種類は見積もりの段階で必ず確認し、変動型なら上昇した場合の月々の額も試算しておきます。
借り換え後にやること
借り換えが実行されたら、①古い借入の完済証明を受け取る、②返済予定表を新しいものに差し替える、③資金繰り表の返済欄を更新する、④保証協会付きなら保証料の返戻の有無を確認する、⑤浮いた月々の資金の使い道を決めて別口座に移す、の5つを済ませます。浮いた資金を口座に置いたままにすると、生活費や仕入に溶けて、借り換えの効果が測れなくなります。月々の差額を「手元資金の積立」か「投資の予算」として分けて管理し、半年後に借り換え前と比べて資金繰りが楽になったかを確認します。
借り換えの申込で用意するもの
- 今の借入の返済予定表と残高証明:借入先から取得
- 直近2期分の決算書と試算表:返済原資を示す
- 資金繰り表:借り換え後の返済を入れた6〜12か月分
- 借り換えの目的を書いた資料:月々の負担の変化と、浮いた資金の使い道
- 納税証明書:滞納がないこと
- 本人確認・登記事項証明書(法人):通常の融資と同じ
必要書類の全体は融資の必要書類一覧で扱っています。借り換えの試算と申込先の選び方はVAULTAの融資・資金調達支援でも相談を受け付けています。
よくある質問
金利が0.5%下がるなら借り換えるべきですか?
残高と残期間によります。残高700万円・残4年なら、0.5%の差は総利息で7万円前後で、手数料と保証料で消える可能性があります。残高が大きく残期間が長いほど差は大きくなります。必ず総支払額で比べてください。
借り換えで信用情報に傷は付きますか?
借り換え自体は通常の借入と返済で、返済に遅れがなければ問題ありません。短期間に複数の申込を重ねると、審査で確認される場合があるため、申込先は絞ります。
リースも一本化できますか?
リースは契約の中途解約に残債の一括支払いや違約金が伴うことが多く、単純な借り換えの対象になりにくいです。リース料を含めた月々の負担を表にした上で、契約終了のタイミングで見直す形が現実的です。
借り換え後に浮いた資金は何に使うべきですか?
まず手元資金(固定費の3〜6か月分)を確保し、次に売上につながる投資(集客・採用・設備の更新)です。浮いた分を生活費に回すと、借り換えで返済が長期化した意味がなくなります。
返済に一度遅れた後でも借り換えできますか?
直近の遅れは審査で不利になります。まず今の借入先に条件変更を相談し、返済を正常に戻してから、決算を1期経て借り換えを検討する順番が現実的です。
借り換えの相談は誰にすればよいですか?
今の借入先の担当者、取引のある民間金融機関、商工会議所・商工会の経営相談、税理士が入口です。複数の借り換え先の条件を同じ項目で並べて比べることが、判断の基本です。
借り換え前のチェックリスト
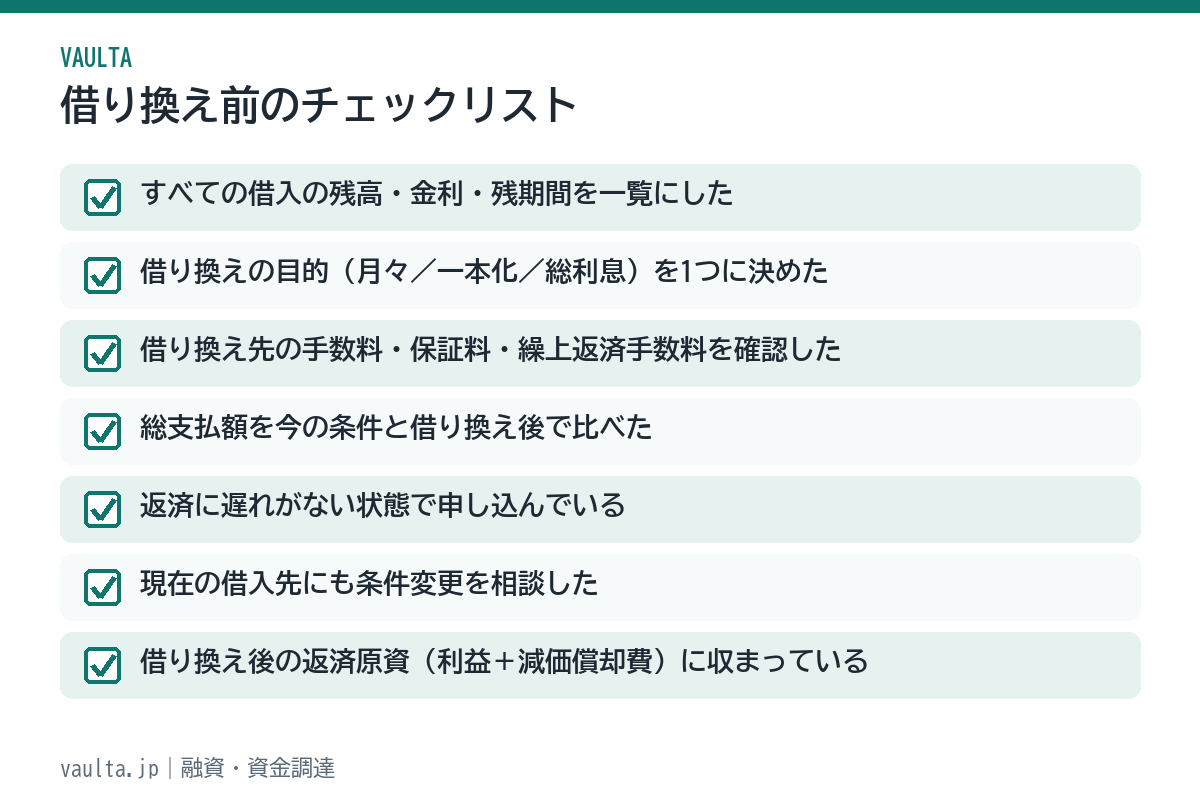
申し込む前に、次の7つを確認してください。
- すべての借入の残高・金利・残期間を一覧にした
- 借り換えの目的(月々/一本化/総利息)を1つに決めた
- 借り換え先の手数料・保証料・繰上返済手数料を確認した
- 総支払額を今の条件と借り換え後で比べた
- 返済に遅れがない状態で申し込んでいる
- 現在の借入先にも条件変更を相談した
- 借り換え後の返済額が返済原資(利益+減価償却費)に収まっている
借り換えは、目的を決め、総額と月々の両方で比べ、遅れが出る前に動くことで、資金繰りを軽くする手段になります。金利の見た目だけで決めないでください。
出典・参考資料
- よくあるご質問(日本政策金融公庫、2026年9月16日確認)
- 事業資金(融資制度一覧)(日本政策金融公庫、2026年9月16日確認)
- 全国信用保証協会連合会(一般社団法人全国信用保証協会連合会、2026年9月16日確認)
- 金融一般支援(中小企業庁、2026年9月16日確認)
借り換えの可否と条件は、借入先・制度・時期によって異なります。記事内の試算は自分で置いた前提による概算で、実際の判断は各金融機関の見積もりと返済予定表で行ってください。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。

コメント