美容室の施術用の設備(シャンプー台・セット椅子・スチーマーなど)は、減価償却資産の耐用年数表で「理容又は美容機器」に当たり、耐用年数は5年です。鏡や棚は家具、パソコンやレジは事務機器、給排水や電気の工事は建物附属設備と、種類ごとに年数が違います。
この記事では、美容室でよく買う設備の耐用年数を一覧にし、10万円・20万円・30万円という金額の境目での処理の違い、内装工事の扱い、固定資産台帳の付け方を整理します。
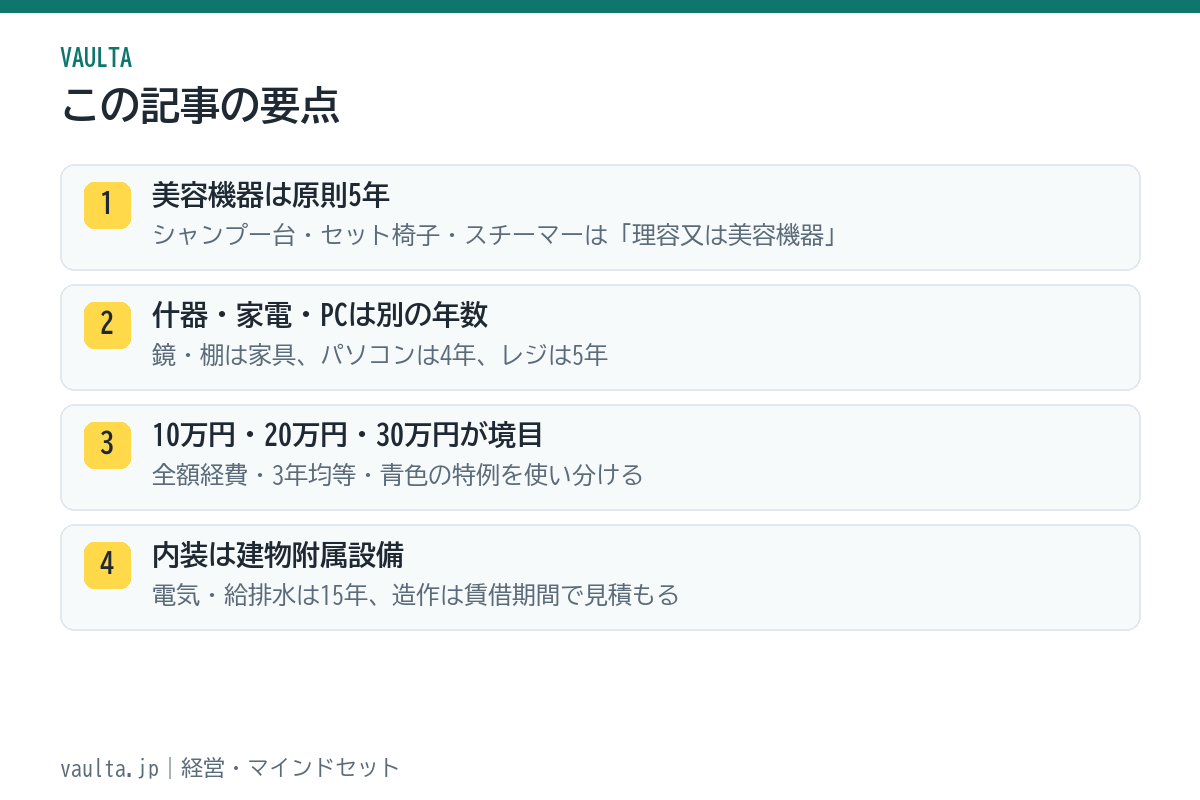
結論:まず「金額の境目」で分け、次に「資産の種類」で耐用年数を当てる
設備を買ったときの処理は、2段階で決まります。1段階目は1台あたりの取得価額(本体+送料・設置費)がいくらかです。10万円未満なら買った年に全額を経費にでき、減価償却は要りません。10万円以上は原則として減価償却資産になりますが、20万円未満なら3年で均等に償却する一括償却資産、青色申告なら30万円未満を全額経費にできる特例があります。
2段階目は、資産の種類に応じた耐用年数を当てることです。国税庁が公表する耐用年数表では、美容室の施術機器は「器具及び備品」の中の「理容又は美容機器」に区分され、5年とされています。鏡や陳列棚は家具、パソコンは電子計算機、看板は看板及び広告器具と、それぞれ年数が違います。
減価償却の基本的な仕組みは国税庁のタックスアンサー「減価償却のあらまし」に沿っています。内装(造作)の扱いは内装の耐用年数と減価償却で扱っているため、この記事は設備・什器・機器に絞ります。
美容室の設備の耐用年数一覧
以下は、国税庁「主な減価償却資産の耐用年数表」の区分に、美容室でよく使う設備を当てはめたものです。どの区分に当たるかは用途と構造で決まるため、迷う設備は税務署や税理士に確認してください。
| 設備 | 耐用年数表の区分 | 耐用年数 | 備考 |
|---|---|---|---|
| シャンプー台、セット椅子、スチーマー、促進機、ヘッドスパ機器 | 器具及び備品/理容又は美容機器 | 5年 | 施術に直接使う機器 |
| 業務用ドライヤー、アイロン(1台10万円未満が多い) | —(10万円未満は全額経費) | — | 10万円以上なら理容又は美容機器5年 |
| 鏡、セット面の什器、待合のソファ | 器具及び備品/家具 | 接客業用のもの5年、その他8年(金属製15年) | 接客用の家具は5年の区分がある |
| 陳列棚(店販用) | 器具及び備品/陳列棚及び陳列ケース | 8年(冷凍機付は6年) | — |
| 洗濯機、乾燥機、冷蔵庫 | 器具及び備品/電気冷蔵庫、電気洗濯機など | 6年 | 業務用・家庭用の区別はこの区分ではしない |
| パソコン | 器具及び備品/電子計算機(パーソナルコンピュータ) | 4年 | サーバー用を除く |
| POSレジ(金銭登録機) | 器具及び備品/金銭登録機 | 5年 | タブレット型はパソコン等の扱いを確認 |
| 看板(屋外) | 器具及び備品/看板及び広告器具 | 看板・ネオンサイン3年、その他金属製10年・その他5年 | 構造で分かれる |
| エアコン(冷暖房設備) | 建物附属設備/冷房、暖房、通風又はボイラー設備 | 13年(冷凍機の出力22kW以下)、その他15年 | 壁掛け型の家庭用機器は器具備品6年とされる場合がある |
| 電気工事、給排水・給湯工事 | 建物附属設備/電気設備、給排水・衛生設備、ガス設備 | 15年 | 内装工事の見積もりで分ける |
| 内装の造作(賃借物件) | 建物(他人の建物に対する造作) | 合理的に見積もった年数。賃借期間の定めがあり更新できない場合は賃借期間 | 詳しくは内装の記事 |
耐用年数表は改正されることがあります。区分の名称と年数は、申告の年に国税庁の最新の表で確認してください。
金額の境目 — 10万円・20万円・30万円で何が変わるか
| 1台あたりの取得価額 | 処理 | 条件 | 向く場面 |
|---|---|---|---|
| 10万円未満 | 買った年に全額を経費(消耗品費など) | なし | ドライヤー、アイロン、小物 |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に償却 | 申告書に明細を付ける | スチーマー、椅子1脚など |
| 30万円未満 | 中小企業者等の少額減価償却資産の特例で、買った年に全額を経費 | 青色申告。年間の合計300万円まで。適用期限あり | セット椅子、シャンプー台1台 |
| 30万円以上 | 耐用年数に応じて減価償却 | 固定資産台帳に登録 | 高額なシャンプー台、複数台のまとめ買い |
30万円未満の特例は、青色申告をしている中小企業者・個人事業主が対象で、1年に合計300万円までという上限があります。また、この特例には適用期限が定められており、税制改正で延長されてきた経緯があります。設備を買う年に有効かどうかを、国税庁のタックスアンサーで確認してください。
「1台あたり」の判定は、通常1単位として取引される単位で行います。セット椅子を4脚まとめて買った場合は1脚ごと、シャンプー台のユニット(シャンプーボウルと椅子が一体)は1台ごとです。送料・設置費・据付工事費は取得価額に含めます。
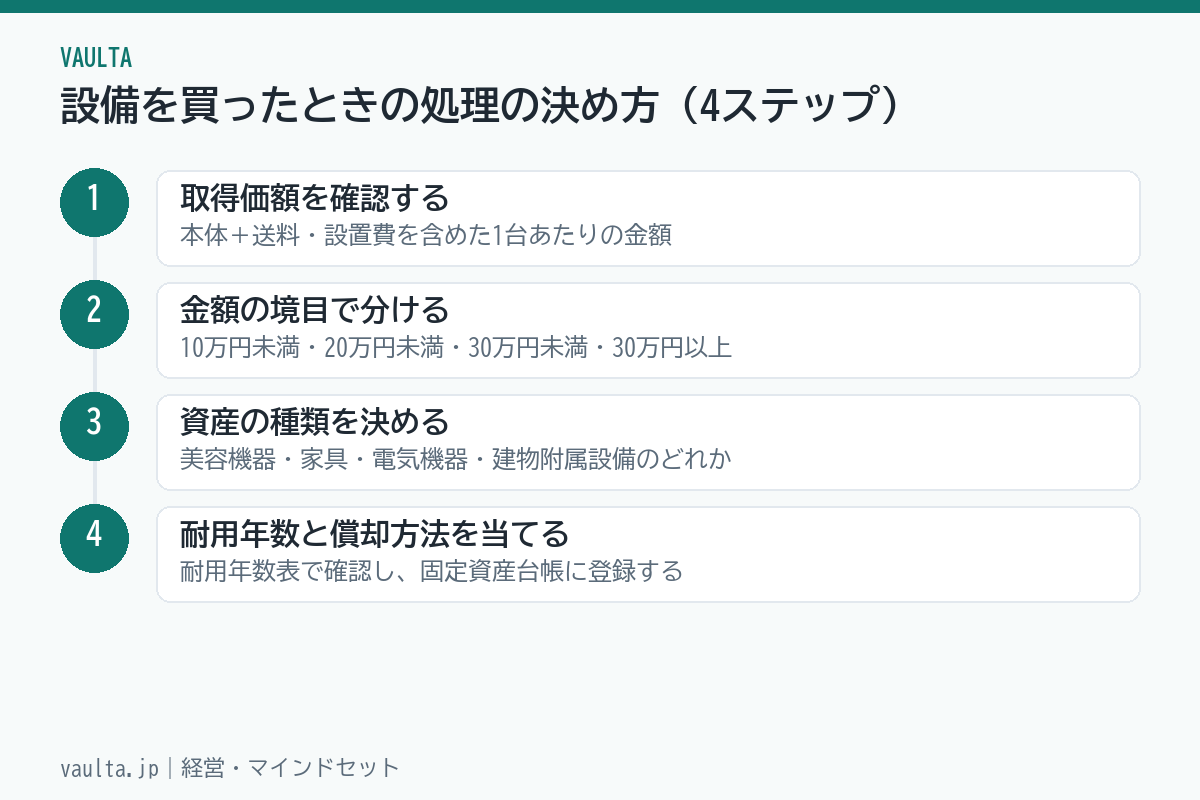
設備を買ったときの処理の決め方(4ステップ)
取得価額を確認する
見積書・請求書から、本体価格に送料・設置費・据付工事費を足した金額を出します。値引きがあれば値引き後の金額です。消費税は、税込経理なら税込、税抜経理なら税抜で判定します。
金額の境目で分ける
10万円未満なら全額経費。10万円以上なら、20万円未満・30万円未満・30万円以上のどこに当たるかを見て、一括償却・特例・通常の償却のいずれを使うかを決めます。特例を使う年は、年間合計300万円の枠を先に確認します。
資産の種類を決める
施術に使う機器なら「理容又は美容機器」、鏡や棚は家具、パソコンは電子計算機、電気・給排水の工事は建物附属設備です。用途が2つにまたがる設備は、主な用途で決めます。
耐用年数と償却方法を当てて、固定資産台帳に登録する
個人事業主の法定の償却方法は定額法です。取得日、取得価額、耐用年数、償却方法、当年の償却額を台帳に書きます。会計ソフトの固定資産機能を使うと、翌年以降の償却額が自動で計算されます。
年の途中で買った設備の償却は月割です。12月に買った設備の初年度の償却額は1か月分だけです。「年末に買えば1年分を経費にできる」という考えは、10万円未満の全額経費か、30万円未満の特例を使う場合にしか当てはまりません。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
試算 — セット椅子4脚を買ったときの3つの処理
数字は仮の設定です。1脚28万円のセット椅子を4脚(合計112万円)、7月に買った青色申告の個人事業主で比べます。
| 処理 | 初年度の経費 | 2年目以降 | 条件と注意 |
|---|---|---|---|
| 少額減価償却資産の特例(30万円未満) | 1,120,000円(全額) | 0円 | 年間300万円の枠内。他の設備と合わせて枠を超えないか確認 |
| 通常の減価償却(理容又は美容機器5年・定額法) | 112,000円(年224,000円×6/12) | 224,000円ずつ(最終年に残額) | 初年度は月割。利益を平準化したい場合に向く |
| 一括償却資産(20万円未満) | 適用不可 | — | 1脚28万円のため対象外 |
特例を使えば初年度の経費が大きくなり、その年の所得税・住民税が下がります。一方、翌年以降の経費がなくなるため、利益が出やすくなります。開業初年度で赤字が見込まれる場合、特例で経費を積み増しても税額はゼロのままで、翌年以降に経費を残した方が有利なこともあります。どちらを選ぶかは、その年と翌年の利益の見込みで決めます。
開業前に買った設備の扱い
開業日より前に買った設備も、事業に使うものは減価償却資産です。開業日から償却を始め、開業前の期間は償却しません。取得価額は購入時の金額で、開業前に個人で使っていた家具などを事業に転用する場合は、転用時点の価額を見積もる必要があります。開業費とは別の扱いです。
リースの設備はどうなるか
リース契約の設備は、契約の内容で扱いが分かれます。所有権が移転しないファイナンス・リースは、個人事業主の場合、支払ったリース料を経費にする処理が一般的ですが、契約によっては資産計上が必要な場合があります。リースと購入の比べ方は設備資金はリースと購入どちらが得かで扱っています。
壊れた・売った・捨てた設備の処理
償却が終わる前に設備を捨てた場合は、帳簿に残っている金額(未償却残高)を除却損として経費にします。売った場合は、売却額と未償却残高の差が譲渡所得(個人事業主の場合、事業所得ではなく譲渡所得の扱い)になります。捨てた日・売った日と金額の記録を残し、固定資産台帳から消します。台帳に残ったままだと、翌年も償却費を計上してしまう誤りが起きます。
固定資産台帳に書くこと
- 資産の名称と数量:「セット椅子(型番)1脚」のように、後から特定できる書き方
- 取得日と取得価額:送料・設置費を含めた金額。請求書の日付
- 区分と耐用年数:「理容又は美容機器・5年」のように、耐用年数表の区分名
- 償却方法:個人事業主は定額法。届出をしていれば定率法
- 当年の償却額と未償却残高:毎年更新する
- 処分の記録:除却・売却の日と金額
台帳は確定申告の「減価償却費の計算」欄の元になります。会計ソフトの固定資産機能に登録しておくと、決算書への転記まで自動で済みます。記帳全体の仕組みは記帳と会計ソフトの選び方、経費の科目は確定申告で使う勘定科目で扱っています。設備投資の資金計画はVAULTAの融資・資金調達支援でも相談を受け付けています。
よくある質問
ドライヤーやアイロンはどう処理しますか?
1台10万円未満のものは、買った年に全額を消耗品費などで経費にします。減価償却は不要です。10万円以上の高額な機器は、理容又は美容機器として5年で償却するか、金額に応じて一括償却や特例を使います。
中古で買ったシャンプー台の耐用年数は?
中古資産は、法定耐用年数ではなく、残りの使用可能期間を見積もった年数で償却できます。見積もりが難しい場合は、簡便法(法定耐用年数の全部を経過していれば法定耐用年数×20%、一部経過なら残存年数+経過年数×20%、いずれも2年未満は2年)が使えます。5年の機器を3年使ったものなら、(5−3)+3×0.2=2.6年→2年です。
まとめ買いで合計が30万円を超えたら特例は使えませんか?
特例の判定は1台(1単位)ごとの取得価額で行います。1脚28万円の椅子を4脚買っても、1脚ずつは30万円未満なので対象です。ただし、年間の合計が300万円を超える部分は特例を使えません。
エアコンは器具備品ですか、建物附属設備ですか?
ダクトで建物と一体になった冷暖房設備は建物附属設備(13年または15年)、壁掛けやスタンド型で取り外せる家庭用機器は器具備品(6年)として扱われる場合があります。設置の形態で判断し、迷う場合は税務署や税理士に確認してください。
法人にした場合、耐用年数や特例は変わりますか?
耐用年数は同じです。法人の法定償却方法は器具備品について定率法が原則(届出で定額法も可)で、個人事業主の定額法とは異なります。30万円未満の特例は、青色申告の中小企業者(資本金1億円以下など)が対象で、年間300万円の上限も同じです。
開業費と設備の減価償却はどう違いますか?
開業費は、開業のために特別に支出した費用(チラシ、看板の一部、開業前の家賃など)を繰延資産として、任意の年に償却できる仕組みです。10万円以上の設備は開業費ではなく減価償却資産として、耐用年数で償却します。分けて管理してください。
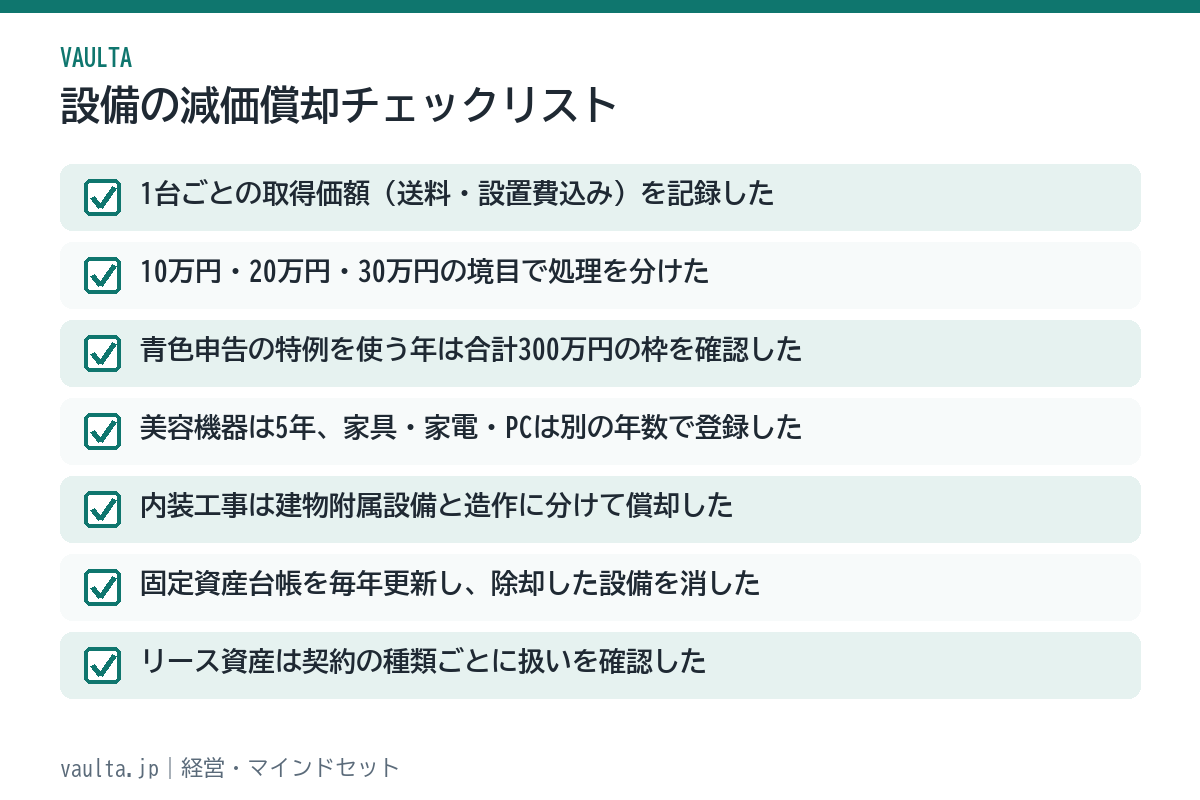
設備の減価償却チェックリスト
設備を買った月と、年末に次の7つを確認してください。
- 1台ごとの取得価額(送料・設置費込み)を記録した
- 10万円・20万円・30万円の境目で処理を分けた
- 青色申告の特例を使う年は、合計300万円の枠と適用期限を確認した
- 美容機器は5年、家具・家電・PCは別の年数で台帳に登録した
- 内装工事は建物附属設備と造作に分けて償却した
- 固定資産台帳を毎年更新し、除却・売却した設備を消した
- リース資産は契約の種類ごとに扱いを確認した
設備の減価償却は、「金額の境目で分ける」「区分で年数を当てる」「台帳に残す」の3つで管理できます。買うときに処理を決めておけば、年末に慌てて見積書を探すことがなくなります。
出典・参考資料
- No.2100 減価償却のあらまし(国税庁、2026年9月16日確認)
- 主な減価償却資産の耐用年数表(PDF)(国税庁、2026年9月16日確認)
- No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(国税庁、2026年9月16日確認)
耐用年数の区分と特例の適用期限は改正されることがあります。申告の年に国税庁の最新の資料を確認し、判断に迷う設備は税務署または税理士にご相談ください。記事内の計算は自分で置いた前提による試算です。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
コメント