美容室の融資の金利は、日本政策金融公庫の場合、2026年9月1日時点の基準利率で年3.75〜5.35%(無担保・税務申告を2期終えていない方)で、女性・35歳未満・55歳以上などの条件に当てはまると特別利率で下がります。自治体の制度融資は金利に加えて信用保証料がかかり、銀行・信用金庫の融資は金融機関が個別に金利を決めるため、「金利+保証料」の実質負担と総返済額で比べるのが基本です。
この記事では、公庫の基準利率と特別利率の仕組み、公庫・制度融資・銀行の金利の違い、金利1%の差が総返済額に与える影響、保証料を含めた実質負担の試算、金利を下げる条件を整理します。
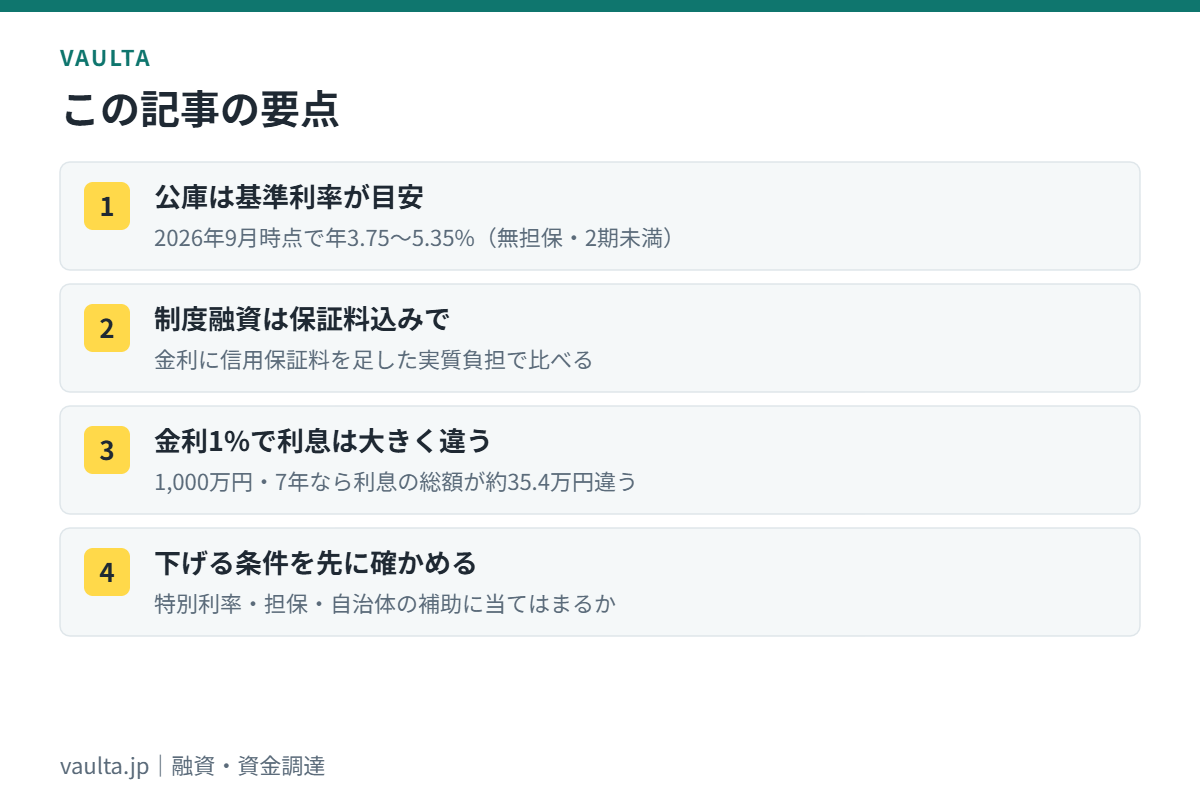
結論:金利は「利率の幅」と「保証料を含めた実質負担」で比べ、下げられる条件を先に確かめる
公庫の金利は幅で公表されていて、実際の利率は返済期間や担保の有無などで決まります。借入先を比べるときは、表示の金利ではなく、保証料も含めた実質負担と総返済額で並べると判断を誤りにくくなります。
金利の水準は2024年以降上がっています。日本銀行の統計では、主要行の短期プライムレート(最頻値)は2024年1月の年1.475%から2026年9月時点で年2.375%に、長期プライムレートは年1.40%から年3.40%になりました。数年前に開業した人の金利は、今の目安になりません。
公庫総合研究所の「2025年度新規開業実態調査」では、開業時の金融機関等からの借り入れは平均827万円でした。この額を7年・元金均等で返す場合、金利が1%違うだけで利息の総額は約29万円変わります。
借入先ごとの申込みの流れは銀行・信用金庫から融資を受ける方法と制度融資と信用保証協会、借りた後の見直しは融資の借り換えで扱っています。この記事は「金利の水準、実質負担の比べ方、金利を下げる条件」に絞ります。
融資の金利とは:公庫の基準利率・特別利率と保証料の関係
融資の金利とは、借りたお金に対して1年あたり何%の利息を払うかを示す割合のことです。実際の負担は、金利に信用保証料などを加えた「実質負担」で見る必要があります。
利息は、その時点で残っている元金に対してかかります。1,000万円を年4%で借りた場合、最初の月の利息は1,000万円×4%÷12=約33,333円で、元金の返済が進むにつれて毎月の利息は減っていきます。
公庫の国民生活事業では、標準の「基準利率」と、政策上の条件を満たす人向けの「特別利率」(A・B・Cなど)が公表されています。公庫の案内では、返済期間や担保の有無によって異なる利率が適用され、実際の借入金利(固定)は金融情勢によって公表の利率と異なる場合があるとされています。
| 公庫の利率(年) | 無担保・税務申告を2期終えていない方 | 無担保・税務申告を2期終えている方 | 有担保 |
|---|---|---|---|
| 基準利率 | 3.75〜5.35% | 3.80〜5.40% | 2.80〜5.00% |
| 特別利率A | 3.35〜4.95% | 3.40〜5.00% | 2.40〜4.60% |
| 特別利率B | 3.10〜4.70% | 3.15〜4.75% | 2.20〜4.35% |
| 特別利率C | 2.85〜4.45% | 2.90〜4.50% | 2.15〜4.10% |
上の表は2026年9月1日時点の公庫の公表値です。マル経融資と生活衛生改善貸付に使われる特別利率Fは年2.90%です。利率は改定されるため、申込み前に公庫の「金利情報」のページで最新の値を確かめます。
開業時は税務申告の実績がないため、左の列(2期を終えていない方)の利率が目安です。公庫の融資は固定金利で、契約時の金利が最後まで変わらない点も、変動金利の融資と比べるときの前提になります。なお、返済が遅れたときの公庫の遅延損害金は年9.10%(2026年4月1日から2027年3月31日までの貸付け)です。
美容室が使う公庫の主な制度
美容業は生活衛生関係の事業にあたり、公庫の「創業の手引+(美容業)」では、創業時に使える主な制度として生活衛生新企業育成資金を案内しています。開業前後と開業後で、候補になる制度は次のように変わります。
- 生活衛生新企業育成資金:創業する方と創業後おおむね7年以内の方が対象。生活衛生同業組合の組合員は設備資金と運転資金、それ以外の方は設備資金が対象で、組合員以外は申込額が500万円を超えると都道府県知事の推せん書が必要です。
- 新規開業・スタートアップ支援資金:新たに事業を始める方と事業開始後おおむね7年以内の方が対象。融資限度額7,200万円、返済期間は設備資金20年以内・運転資金10年以内(据置5年以内)です。
- 生活衛生改善貸付:開業後の小規模な店が、組合等の長の推薦を受けて使う制度。限度額2,000万円、特別利率Fで、無担保・無保証人です。
- 経営環境変化対応資金:売上の減少などで資金繰りに支障が出たときのセーフティネット貸付。基準利率が基本です。
公庫・制度融資・銀行の金利の違い(比較表)
同じ金額を借りても、借入先によって金利の決まり方と、金利以外にかかる費用が違います。美容室の開業や設備投資でよく比べる3つを並べます。
このうち制度融資は、自治体が利率や補助の条件を決め、信用保証協会が保証し、金融機関が貸す仕組みです。3者が関わるため、金利だけでなく保証料と補助まで含めて比べる必要があります。
| 項目 | 日本政策金融公庫 | 制度融資(自治体・信用保証協会・金融機関) | 銀行・信用金庫の融資(保証協会を付けない) |
|---|---|---|---|
| 金利の決まり方 | 公表された基準利率・特別利率の幅の中で、返済期間や担保の有無などで決まる | 自治体が制度ごとに利率を定める。「金融機関所定」とする制度もある | 金融機関が、市場金利や店の実績・取引状況などをもとに個別に決める |
| 固定・変動 | 固定金利 | 制度による | 固定・変動の両方がある。契約書で確認 |
| 信用保証料 | かからない | かかる。一般の保証料率は無担保で年0.45〜1.90%の9区分。自治体の補助がある制度も | 保証協会を使わなければかからない |
| 創業時の使いやすさ | 創業期は原則として無担保・無保証人で利用できる | 創業向けの制度が多い。自己資金要件がある制度も | 実績がない分、条件が厳しくなりやすい |
| 比べるときの注意 | 利率の幅の上下どちらになるかは審査で決まる | 保証料は借入時に一括で払うのが原則。資金繰りに入れる | 変動金利なら、短期プライムレートの上昇で返済額が増えることがある |
信用保証料率は、信用保証協会が店の経営状況などを踏まえた9区分で決め、大阪信用保証協会の案内では一般の保証で無担保年0.45〜1.90%、有担保年0.32〜1.62%です。創業向けの制度融資では、制度ごとに固定の保証料率を定めている例もあります。
銀行・信用金庫の金利の考え方
銀行・信用金庫の事業融資の金利は、一律の表で公表されるものではなく、市場金利を土台に、店の業績、担保や保証の有無、取引の状況を見て個別に決まります。変動金利では、短期プライムレートなどの基準となる金利に上乗せ幅を加える形が一般的です。
2026年8月の短期プライムレートの引き上げ幅は0.25%で、変動金利で残高が1,000万円あれば、年間の利息は単純計算で約2.5万円増えます。創業時は実績がないため、公庫や制度融資を中心に組み、決算を重ねてから銀行の融資を検討する流れが現実的です。公庫と民間金融機関が同時に融資する協調融資を使う場合も、合計の返済額で資金繰りを確かめます。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
友だち追加だけ。相談・作成は無料です。
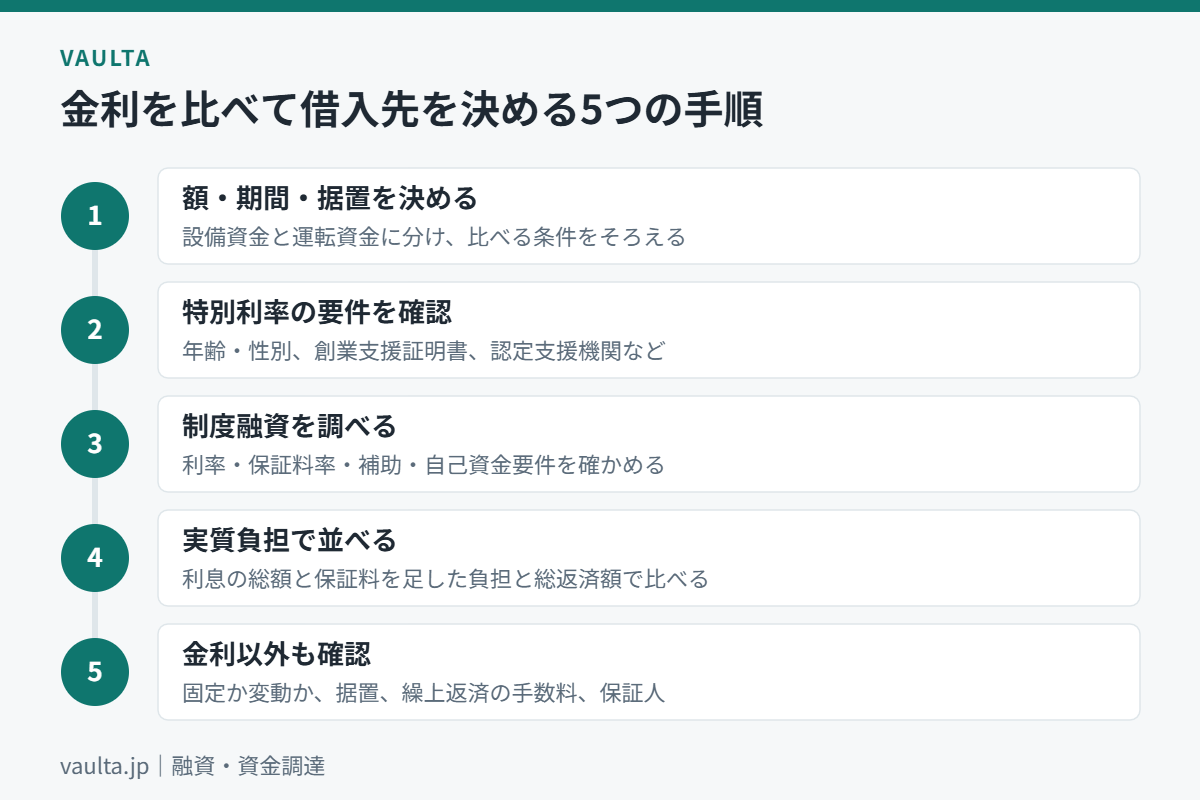
金利を比べて借入先を決める手順(5ステップ)
-
借りる額・期間・据置を決める
設備資金と運転資金に分けて必要額を出し、返済期間と据置期間の案を決めます。期間が変わると利率も総返済額も変わるため、比べる前に条件をそろえます。
-
公庫の特別利率の要件に当てはまるか確かめる
年齢・性別、創業支援証明書、認定支援機関の関与、生活衛生関係の条件などを確認します。当てはまる要件は、申込みの際に自分から伝えます。当てはまるか分からない場合は、公庫の事業資金相談ダイヤル(0120-154-505、平日9時〜19時)で確かめられます。
-
自治体の制度融資の条件を調べる
開業予定地の都道府県・市区町村の制度融資で、利率、保証料率、利子補給や保証料補助の有無、自己資金要件を確かめます。都道府県と市区町村の両方に制度がある地域もあり、同じ名前の制度でも自治体によって条件は違います。
-
「金利+保証料」の実質負担と総返済額で並べる
同じ借入額・期間で、利息の総額と保証料を足した負担を計算します。月々の返済額は返済計画の立て方で出し、売上計画で払えるかも確かめます。
-
金利以外の条件を確認して決める
固定か変動か、据置期間の長さ、繰上返済の手数料、保証人や担保の条件を確認します。据置の使い方は据置期間の考え方で整理しています。
試算:金利1%の差と、保証料を含めた実質負担(仮の設定)
1,000万円を7年(84回)・元金均等返済・据置なしで借りる場合を、仮の設定で計算します。元金の返済は毎月約119,048円で、これに利息が加わります。
| 金利(年) | 初回の返済額 | 利息の総額 | 総返済額 |
|---|---|---|---|
| 3.0% | 144,048円 | 106万2,500円 | 1,106万2,500円 |
| 4.0% | 152,381円 | 141万6,667円 | 1,141万6,667円 |
| 5.0% | 160,714円 | 177万833円 | 1,177万833円 |
この条件では、金利が1%違うと、利息の総額が約35.4万円違います。初回の返済額の差は約8,300円で、月々では小さく見えても、返済期間が長いほど差は積み上がります。
制度融資は「金利+保証料」で比べる
次に、同じ1,000万円・7年・元金均等で、借入先ごとの実質負担を比べます。制度融資の金利と保証料率は、大阪府の開業向け制度融資の案内(貸付利率年1.65%、保証料率年1.00%)を参考に置いた仮の設定で、公庫と銀行の金利も仮の設定です。
| 借り方(仮の設定) | 利息の総額 | 信用保証料 | 負担の合計 | 金利に直した実質負担 |
|---|---|---|---|---|
| 公庫(年3.75%) | 132万8,125円 | なし | 132万8,125円 | 年3.75% |
| 制度融資(年1.65%+保証料率1.00%) | 58万4,375円 | 38万5,000円 | 96万9,375円 | 約年2.74% |
| 制度融資で保証料の2分の1を補助 | 58万4,375円 | 19万2,500円 | 77万6,875円 | 約年2.19% |
| 銀行(年3.5%・保証協会なし) | 123万9,583円 | なし | 123万9,583円 | 年3.50% |
保証料は東京信用保証協会が示す計算式(借入額×保証料率×保証月数÷12×分割係数0.55)で出しています。この仮の設定では制度融資の負担が最も小さくなりますが、保証料は借入時にまとめて払うため、約38.5万円を開業前の資金計画に入れておく必要があります。
元金均等で7年の場合、保証料率1.00%は、金利に直すと約1.09%分の上乗せになりました。保証料率は、ほぼそのまま金利に足して比べると、見積もりを見た段階でおおよその比較ができます。
返済期間と返済方法でも総額は変わる
同じ1,000万円・年4%(仮の設定)でも、5年(60回)と7年(84回)では、初回の返済額が200,000円と152,381円で約4.8万円違います。一方で利息の総額は101万6,667円と141万6,667円で、期間を2年延ばすと約40万円増えます。
返済方法でも差が出ます。7年・年4%で元利均等返済にすると毎月の返済額は136,688円で一定になり、利息の総額は148万1,797円と、元金均等より約6.5万円多くなります。開業直後の返済を軽くしたいのか、総額を抑えたいのかを決めてから、期間と返済方法を選びます。
据置期間も総額に影響します。同じ7年・年4%で最初の6か月を据置にすると、その間は利息だけを払い、元金は残り78回で返すため、利息の総額は151万6,667円と、据置なしより約10万円増えます(仮の設定)。
金利を下げる条件と、比べるときの注意
金利は交渉で下げるより、制度の条件に当てはめて下げるほうが確実です。2026年9月1日時点の公庫の表で区分ごとの下限を比べると、基準利率3.75%に対して特別利率Aは3.35%で0.4%低く、1,000万円・7年・元金均等の試算に当てはめると利息の総額は約14.2万円少なくなります。公庫と制度融資で確認したい条件は次のとおりです。
- 女性・35歳未満・55歳以上:公庫の新規開業・スタートアップ支援資金では特別利率Aの対象です。美容業など生活衛生関係の創業向けの生活衛生新企業育成資金にも、同様の要件があります。
- 創業支援証明書を取る:市区町村が国の認定を受けて行う創業塾などの継続的な支援(特定創業支援等事業)を受けると、創業支援証明書が発行されます。これを取得すると、新規開業・スタートアップ支援資金で特別利率A(女性・35歳未満・55歳以上の方はB)になります。
- 認定支援機関の指導を受ける:中小企業の会計に関する基準を適用し、認定経営革新等支援機関(国の認定を受けた税理士・金融機関・商工会などの支援機関)の指導を受ける方も特別利率Aの対象です。
- 生活衛生関係の条件を使う:生活衛生新企業育成資金では、標準営業約款に登録している方は特別利率A、生活衛生同業組合の振興事業促進支援融資制度では0.15%(生産性向上の計画は0.30%)の引下げがあります。開業後の店で常時使用する従業員が5人以下なら、組合等の推薦を受ける生活衛生改善貸付(特別利率F、無担保・無保証人)も候補です。
- 担保を出す:公庫の基準利率は、有担保(年2.80〜5.00%)が無担保(年3.80〜5.40%、2期以上)より低く公表されています。
- 自治体の補助を使う:制度融資では、利子補給や保証料補助がある自治体があります。大阪府の開業向け制度融資では女性・若者・シニア・UIJターンの方の金利を0.20%引き下げ、東京都の創業向けでは保証料の2分の1を補助する制度が案内されています。
金利の低さだけで借入先を決めないでください。制度融資は保証料の一括払いや自己資金要件があり、銀行の変動金利は今後の金利上昇で返済額が増えることがあります。特別利率の適用には、標準営業約款登録営業者であることの証明書などの提出が必要な場合もあります。要件や条件は改定されるため、最新の内容を公庫・自治体・金融機関の窓口で確認してください。
よくある質問
- 公庫の金利は借りた後に変わりますか?:公庫の創業支援サイトでは、契約時の金利が最後まで適用される固定金利と説明されています。ただし公表の利率は金融情勢で改定されるため、実際に借りるときの金利が公表値と異なる場合があります。
- 据置期間中も利息はかかりますか?:かかります。据置は元金の返済を待ってもらう期間で、その間も利息は払います。据置を長くすると、元金が減らない期間の分だけ利息の総額は増えます。
- 金利が上がってきたら借り換えるべきですか?:固定金利の融資なら、借りた後に市場金利が上がっても返済額は変わりません。変動金利の融資を抱えている場合は、手数料や保証料を含めて比べたうえで、借り換えの条件を検討します。
- 信用保証料は経費になりますか?:一般に、保証料は保証期間に応じて期間ごとに費用にしていく扱いになります。一括で払った年に全額を経費にできるとは限らないため、処理は税理士に確認してください。
- 金利以外にかかる費用はありますか?:制度融資では信用保証料、担保を出す場合は登記の費用がかかります。契約書の種類によっては、借入額に応じた印紙税がかかる場合もあるため、借入時に必要な費用の一覧を窓口で確認します。
- 機器のリースと融資の金利はどう比べますか?:リース料を年利に換算すると、融資の金利と同じ土俵で比べられます。換算の方法は機器リース料金の相場と仕組みで解説しています。
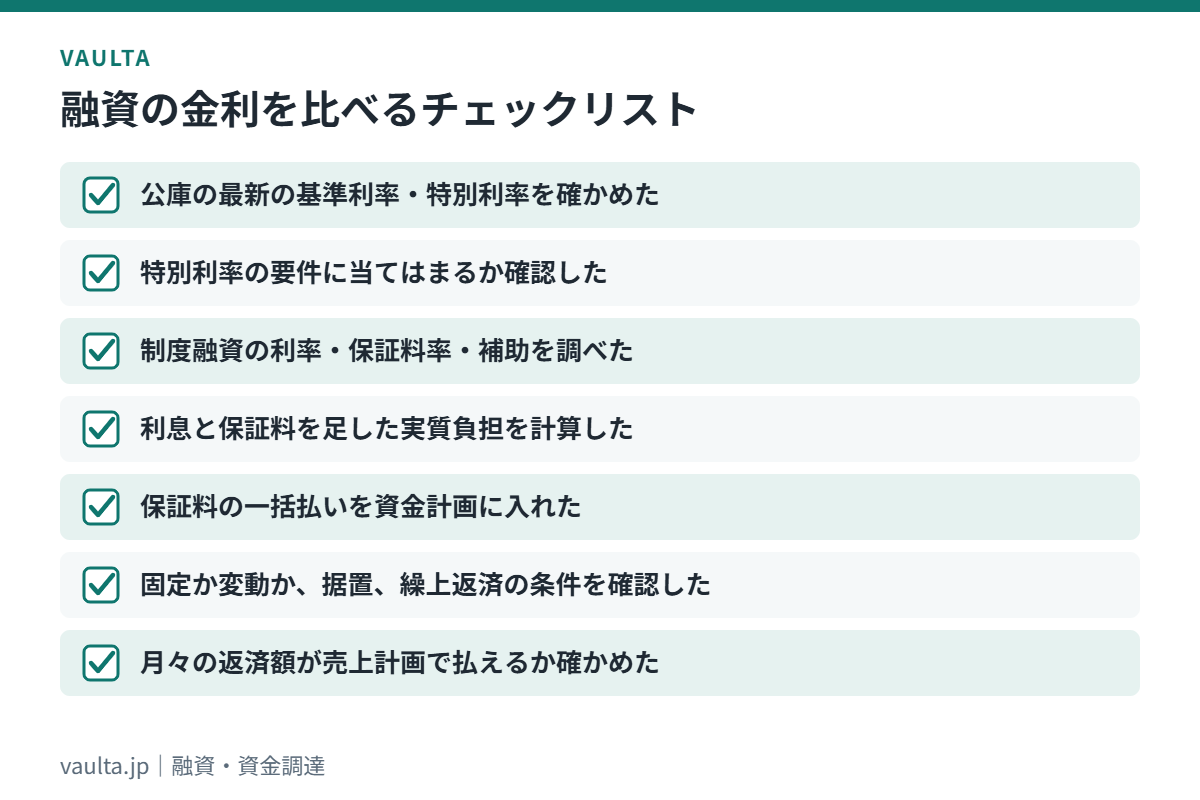
融資の金利を比べるときのチェックリスト
- 公庫の最新の基準利率・特別利率を「金利情報」のページで確かめた
- 特別利率の要件(年齢・性別、創業支援証明書、認定支援機関、生活衛生の条件)を確認した
- 開業予定地の制度融資の利率・保証料率・補助・自己資金要件を調べた
- 同じ借入額・期間で、利息の総額と保証料を足した実質負担を計算した
- 保証料の一括払いを、開業前の資金計画に入れた
- 固定か変動か、据置期間、繰上返済の手数料を確認した
- 月々の返済額が売上計画で払える範囲か確かめた
出典:日本政策金融公庫「金利情報(国民生活事業)」(令和8年9月1日現在)「新規開業・スタートアップ支援資金」「生活衛生新企業育成資金」「生活衛生改善貸付」「一般貸付」「経営環境変化対応資金」「Q&A(創業支援)」「新たに美容業を始めるみなさまへ 創業の手引+」(令和6年6月)、日本政策金融公庫総合研究所「2025年度新規開業実態調査」、大阪信用保証協会「創業・開業資金」「経営者保証不要」、東京信用保証協会「信用保証料の計算例」「スタートアップ創出促進保証制度」、日本銀行「長・短期プライムレート(主要行)」。2026年9月時点の情報です。試算は仮の設定で、特定の金融機関や制度の条件を保証するものではありません。実際の利率・保証料・補助は公庫・自治体・信用保証協会・金融機関の窓口で確認してください。
融資の金利は、公庫の最新の利率を幅で確かめ、制度融資は保証料を含めた実質負担で比べ、特別利率や補助の条件に当てはまるかを先に確かめる。この順で比べると、表示の金利に振り回されずに借入先を選べます。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
友だち追加だけ。相談・作成は無料です。

コメント