美容室でスタッフを1人でも雇えば、労災保険は雇用形態にかかわらず強制加入で、保険料は全額事業主が負担します。業務中のケガ、薬剤による皮膚障害、通勤中の事故が対象で、未加入のまま事故が起きると、保険給付にかかった費用を事業主から徴収されることがあります。オーナー自身と業務委託の美容師は対象外ですが、特別加入の制度があります。
この記事では、労災保険の加入義務と手続き、保険料の計算、対象になる災害と給付の種類、美容室で多い労災の例、事故が起きたときの手順、業務委託美容師とオーナーの扱い、特別加入を、厚生労働省の資料をもとに整理します。
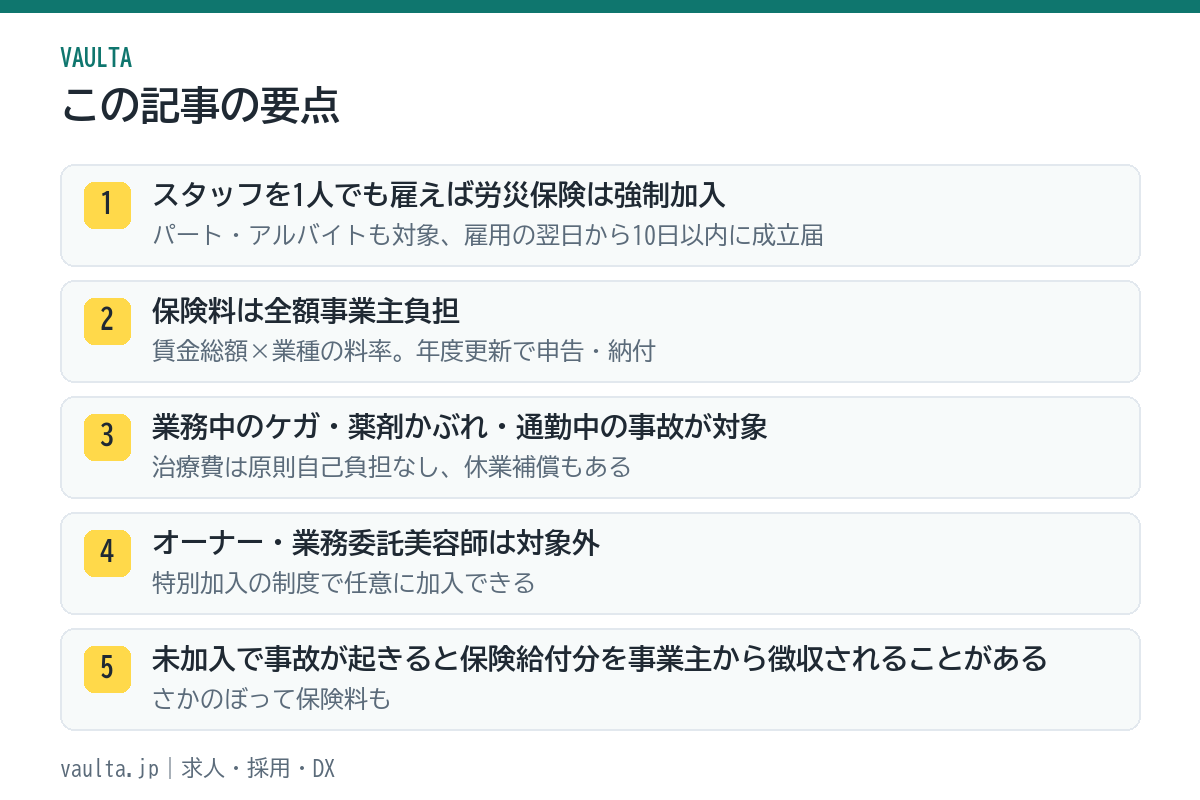
結論:雇った翌日から10日以内に成立届。保険料は全額店負担。オーナーは特別加入で備える
労災保険(労働者災害補償保険)は、労働者を1人でも使用する事業に適用される強制保険です。正社員・パート・アルバイト・日雇いを問わず、雇用した時点で保険関係が成立し、店は「保険関係成立届」を提出する義務を負います。加入するかどうかを店が選ぶ制度ではありません。
健康保険と違い、保険料は全額事業主負担で、労働者の給与から控除しません。また、労災保険と雇用保険をあわせて「労働保険」と呼び、手続きと保険料の申告は一体で行います。初めて人を雇うときの手続きは、労災保険(労働基準監督署)と雇用保険(ハローワーク)の2か所になります。
採用時の手続き全体は開業時のスタッフ採用はいつ始めるか、社会保険は社会保険の加入義務で扱っています。この記事は「労災保険」に絞ります。
労災保険・雇用保険・社会保険の違い
| 項目 | 労災保険 | 雇用保険 | 健康保険・厚生年金 |
|---|---|---|---|
| 加入の条件 | 労働者を1人でも雇えば全員 | 週20時間以上かつ31日以上の雇用見込み | 法人は強制。個人事業は業種・人数による。週の労働時間などの条件 |
| 保険料の負担 | 全額事業主 | 事業主と労働者で分担 | 事業主と労働者で折半 |
| 手続き先 | 労働基準監督署 | ハローワーク | 年金事務所 |
| 主な給付 | 業務・通勤による傷病の治療費、休業補償、障害・遺族補償 | 失業給付、育児休業給付、教育訓練給付 | 業務外の傷病の医療費、出産手当金、年金 |
| オーナー本人 | 対象外(特別加入あり) | 対象外 | 法人の役員は加入 |
業務中のケガに健康保険は使えません。労災に該当する傷病を健康保険で受診すると、後で切り替えの手続きが必要になり、健康保険側から医療費の返還を求められることがあります。スタッフには「仕事中・通勤中のケガは労災」と周知しておきます。
保険料の計算
労災保険料は「賃金総額×労災保険率」で、保険率は業種ごとに定められています。美容業が属する業種の料率は比較的低い区分ですが、具体的な料率は厚生労働省が公表する労災保険率表で確認してください(料率は改定されることがあります)。賃金総額には、パート・アルバイトの賃金、歩合給、賞与、通勤手当を含みます。
| 項目 | 内容 |
|---|---|
| 初年度 | 保険関係成立から50日以内に、年度末までの賃金総額の見込みで概算保険料を申告・納付 |
| 翌年度以降 | 毎年6月1日〜7月10日の「年度更新」で、前年度の確定保険料と今年度の概算保険料を申告・納付 |
| 分割納付 | 概算保険料が一定額以上なら3回に分割可 |
| 労働保険事務組合 | 商工会議所などの事務組合に委託すると、事務の代行と、額にかかわらず分割納付、オーナーの特別加入が可能 |
数字は仮の設定ですが、スタッフ4人の年間賃金総額が1,200万円で、料率が1,000分の3なら年間の労災保険料は36,000円です。雇用保険料と合わせても、人件費全体から見れば小さい負担で、未加入のリスクとは釣り合いません。人件費の管理は経費の比率の見方で扱っています。
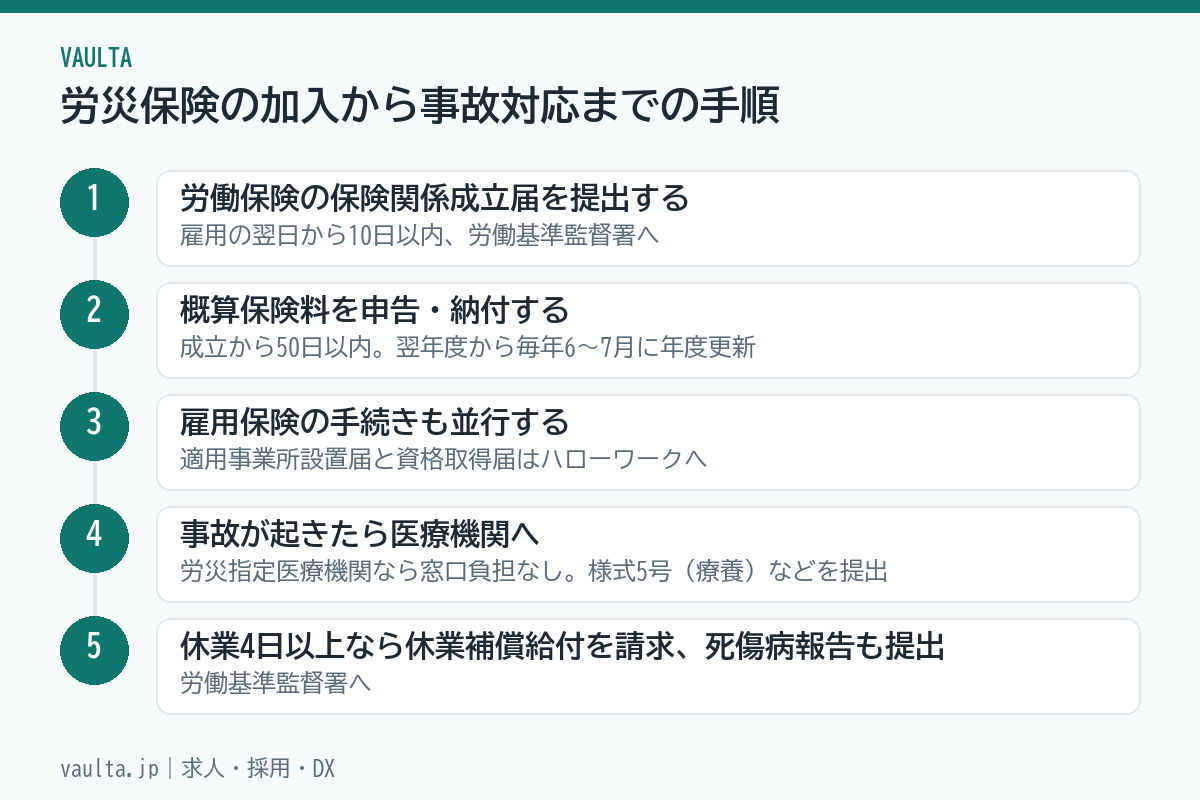
労災保険の加入から事故対応までの手順(5ステップ)
保険関係成立届を提出する
労働者を雇った日の翌日から10日以内に、所轄の労働基準監督署へ「労働保険 保険関係成立届」を提出します。労働保険番号が付与されます。
概算保険料を申告・納付する
成立の日から50日以内に概算保険料申告書を提出し、納付します。翌年度からは毎年6〜7月の年度更新で申告します。
雇用保険の手続きも並行する
ハローワークへ「雇用保険適用事業所設置届」(設置の翌日から10日以内)と、対象者ごとの「雇用保険被保険者資格取得届」(雇用した月の翌月10日まで)を提出します。
事故が起きたら医療機関へ
労災指定医療機関を受診すれば、「療養補償給付たる療養の給付請求書(様式第5号)」を医療機関に提出することで窓口負担なしで治療を受けられます。指定外の医療機関では一旦立て替え、様式第7号で請求します。通勤災害は様式第16号の3・16号の5です。
休業4日以上なら休業補償給付と死傷病報告
休業4日目から休業補償給付(給付基礎日額の60%+特別支給金20%)を請求します。休業4日以上の労災は「労働者死傷病報告」を遅滞なく労働基準監督署へ提出し、休業4日未満は四半期ごとにまとめて報告します。
労災を報告しない「労災隠し」は法律違反です。「保険料が上がる」「監督署に目をつけられる」といった理由で健康保険での受診を勧めたり、報告を怠ったりすると、罰則の対象になります。労災保険には、事故の多寡で保険料が増減するメリット制がありますが、小規模の美容室は多くの場合その対象になりません。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
美容室で多い労災の例と対象になるか
| 場面 | 労災の扱い | 要点 |
|---|---|---|
| シザーで指を切った、カミソリで負傷 | 業務災害 | 治療費は労災。縫合など通院が続く場合も対象 |
| カラー剤・パーマ剤による手荒れ、接触皮膚炎 | 業務災害(業務起因性が認められれば) | 医師の診断で業務との関連が示されること。手袋の支給など予防も事業者の義務 |
| シャンプー台での腰痛、腱鞘炎 | 業務上と認められる場合がある | 災害性の腰痛と、長期の負担による腰痛で認定の基準が異なる。医師の診断が要る |
| 店内で転倒、脚立から落下 | 業務災害 | 清掃・備品の整理中も対象 |
| 通勤中の自転車事故、駅の階段で転倒 | 通勤災害 | 合理的な経路と方法での通勤。寄り道中の事故は原則対象外(日用品の買い物など例外あり) |
| 休憩中に外へ食事に出て転倒 | 原則対象外 | 私的行為中。店内の休憩中で設備に起因する場合は対象になることがある |
| 訪問美容の移動中の事故 | 業務災害 | 業務のための移動は業務時間内 |
判断に迷う場合は、店が「労災ではない」と決めるのではなく、本人が労働基準監督署に請求し、監督署が認定するのが手順です。店は請求書の事業主証明欄に記入する協力義務があり、証明を拒むことはできません(事実と異なる場合はその旨を記載できます)。訪問美容の始め方は訪問美容の始め方で扱っています。
給付の種類
- 療養(補償)給付:治療費・薬代・入院費。自己負担なし
- 休業(補償)給付:休業4日目から、給付基礎日額の60%。特別支給金20%が加わり合計80%相当
- 障害(補償)給付:後遺障害が残った場合の年金または一時金
- 遺族(補償)給付・葬祭料:死亡した場合
- 傷病(補償)年金、介護(補償)給付:長期の療養・介護が必要な場合
休業の最初の3日間(待期期間)は、業務災害の場合、事業主が平均賃金の60%を休業補償として払う義務があります(通勤災害は義務なし)。労災の休業中は解雇が制限される点も押さえておきます。
事故が起きた直後に店がやること
事故の直後は、本人の治療を最優先にし、労災指定医療機関へ案内します。あわせて事故の日時・場所・状況・目撃者を記録し、写真を残します。この記録は、請求書の事業主証明欄の記入と死傷病報告の作成に使い、再発防止の材料にもなります。本人が「大したことはない」と受診を渋る場合も、後から症状が出ることがあるため、受診を勧めた記録を残します。薬剤による皮膚障害のように徐々に悪化する疾病は、症状を自覚した時点で医師に相談し、業務との関連を診断書に書いてもらうことが認定の手がかりになります。
再発防止では、シザーやカミソリの置き場所、床の水濡れ、脚立の使い方、薬剤の保護具など、原因ごとに店内のルールを見直します。労災の記録と対策を残しておくことは、労働基準監督署の調査の際にも、店が安全配慮を行っている証拠になります。
業務委託の美容師とオーナー自身の扱い — 特別加入
労災保険は労働者のための制度で、業務委託の美容師(フリーランス)と、事業主であるオーナー本人は対象外です。業務中にケガをしても労災の給付はなく、健康保険で治療し、休業中の収入補償もありません。
そのために「特別加入」の制度があります。中小事業主(オーナー)は労働保険事務組合を通じて加入でき、フリーランスは2024年11月から、フリーランス法の対象となる業務を行う人が特別加入団体を通じて加入できるようになっています。業務委託の美容師を受け入れている店は、本人に労災の対象外であることと特別加入の制度を説明しておくと、事故後のトラブルを防げます。加入の要件と保険料は、厚生労働省の特別加入の案内で確認してください。業務委託の契約は業務委託契約書に入れる条項で扱っています。
オーナーが特別加入を検討する理由
1人で施術しているオーナーがケガで数週間働けなくなると、店の売上はゼロになります。特別加入の休業補償は給付基礎日額(自分で選ぶ)に基づいて計算されるため、生活費の一部を補う役割を果たします。民間の所得補償保険と比べ、業務上の災害に限られる一方で保険料は抑えられています。1人サロンの備えは一人サロンの経営を軌道に乗せる方法で扱っています。労務の仕組みづくりはVAULTAの求人・採用・DX支援でも相談を受け付けています。
よくある質問
アルバイトを週1日だけ雇っています。労災保険は必要ですか?
必要です。労災保険は労働時間や日数にかかわらず、雇用した全員が対象です。雇用保険(週20時間以上)や社会保険の条件とは異なります。
未加入のまま事故が起きたらどうなりますか?
労働者は未加入でも労災の給付を受けられますが、事業主は、さかのぼって保険料を徴収されるほか、故意または重大な過失による未加入の場合は保険給付にかかった費用の全部または一部を徴収されることがあります。
労災を使うと保険料が上がりますか?
メリット制(事故の実績で料率が増減する仕組み)は一定規模以上の事業場が対象で、小規模の美容室の多くは該当しません。労災の使用を理由に労働者に受診を控えさせることは労災隠しにあたります。
手荒れは労災になりますか?
薬剤による接触皮膚炎で、医師が業務との関連を認めれば業務上の疾病として労災の対象になります。予防として手袋の支給、薬剤の保護具、手洗い後の保湿などの措置も事業者に求められます。
通勤の途中でコンビニに寄って転んだ場合は?
通勤経路からの逸脱・中断中の事故は原則として対象外ですが、日用品の購入など日常生活上必要な行為で最小限のものは、経路に戻った後の事故が対象になります。個別の判断は労働基準監督署が行います。
労働保険事務組合に委託するメリットは?
年度更新などの事務の代行、保険料の額にかかわらず3回の分割納付、オーナーの特別加入ができることです。委託手数料がかかります。商工会議所・商工会が事務組合を運営していることが多く、地域の窓口で確認できます。
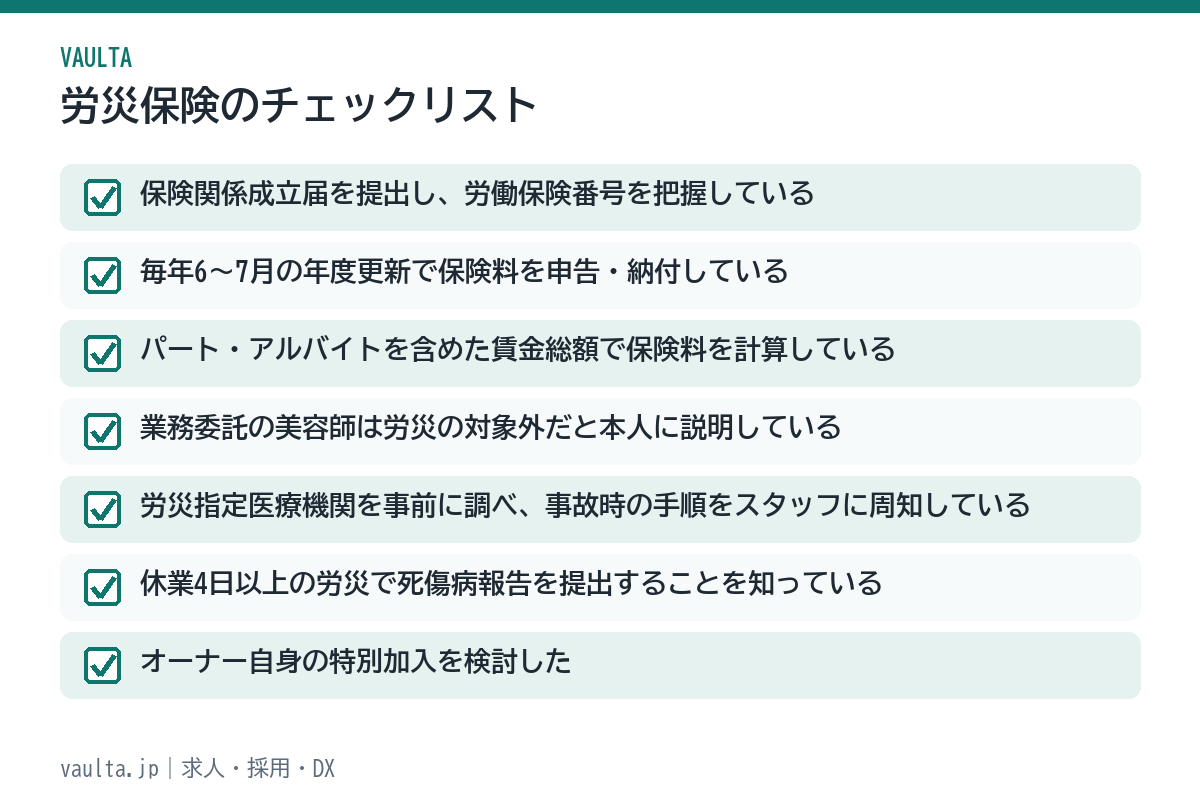
労災保険のチェックリスト
次の7項目で、加入と運用の状況を確認してください。
- 保険関係成立届を提出し、労働保険番号を把握している
- 毎年6〜7月の年度更新で保険料を申告・納付している
- パート・アルバイトを含めた賃金総額で保険料を計算している
- 業務委託の美容師は労災の対象外だと本人に説明している
- 労災指定医療機関を事前に調べ、事故時の手順をスタッフに周知している
- 休業4日以上の労災で死傷病報告を提出することを知っている
- オーナー自身の特別加入を検討した
労災保険は、「雇ったら10日以内に成立届」「保険料は全額店負担で年度更新」「事故は労災で、隠さない」の3点で運用できます。スタッフの安心は定着に直結し、オーナー自身の備えは店の継続に直結します。
出典・参考資料
- 労災補償(厚生労働省、2026年9月16日確認)
- 労災保険への特別加入(厚生労働省、2026年9月16日確認)
- 労働者災害補償保険法(e-Gov法令検索、2026年9月16日確認)
- 事業主の方へ 従業員を雇う場合のルールと支援策(厚生労働省、2026年9月16日確認)
労災保険率、給付の内容、特別加入の要件は改定されることがあります。手続きの際は厚生労働省・労働基準監督署の最新の案内を確認し、個別の判断は社会保険労務士にご相談ください。記事内の金額と料率は計算例のための仮の設定です。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
無料でLINE公式を作成する↗友だち追加だけ。相談・作成は無料です。
コメント