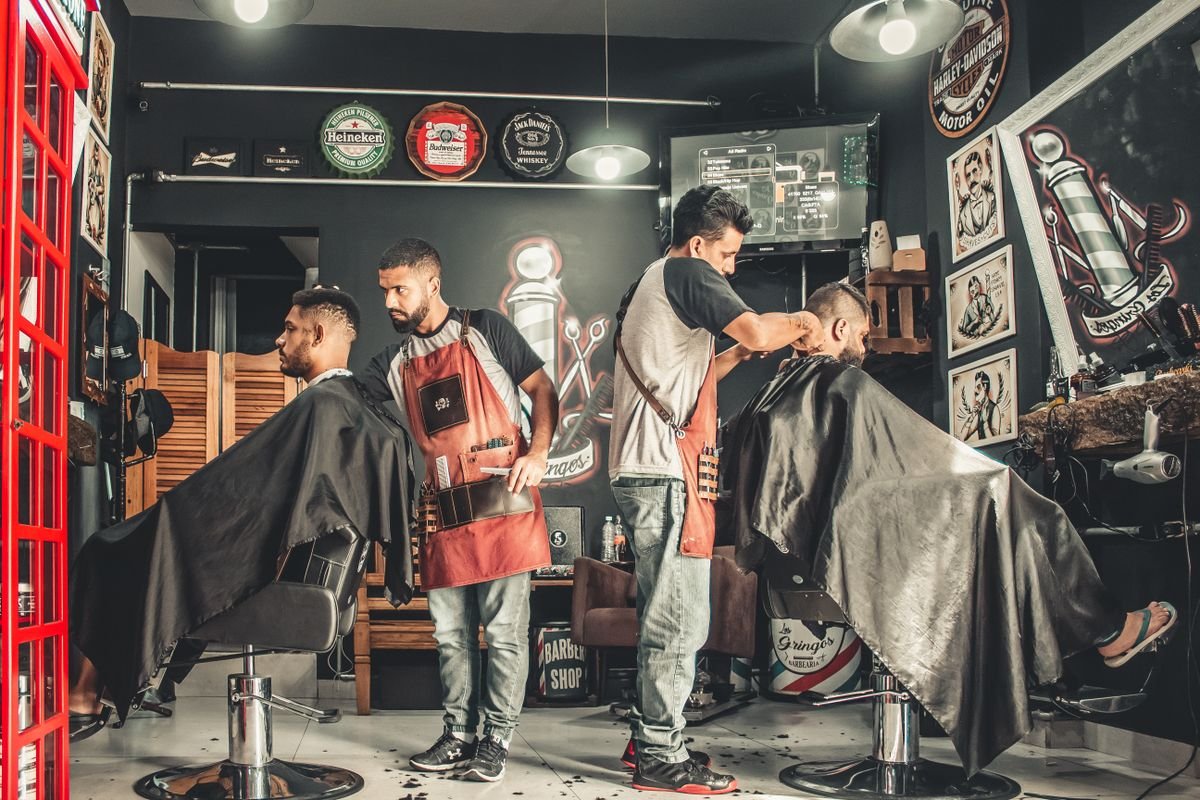
美容室のカット代が経費になるかは、「誰の髪を・何のために・誰が切ったか」で分かれます。オーナー自身の髪を他店で切ってもらう費用は原則として経費になりにくく、スタッフの練習台になるモデルへの謝礼や、店で使うスタイル写真の撮影のためのカットは、目的と記録があれば経費として説明しやすくなります。
この記事では、4つの場面ごとの線引き、勘定科目、按分の考え方、記録の残し方、税務調査で聞かれたときの答え方、迷いやすい例を整理します。
結論:美容室のカット代が経費になるかは「事業のためであることを説明できるか」で決まる
所得税法では、事業所得の必要経費は「売上を得るために直接要した費用」と「業務の遂行上必要な費用」に限られ、生活のための支出(家事費)は経費になりません。髪を切ることは誰にとっても生活の一部なので、美容師であっても「自分の身だしなみ」の範囲は家事費と見られやすいのが原則です。
経費全般の線引きは美容室で経費にできるものと経費で落ちるもの・落ちないもの、服の扱いは美容室の服は経費になるかで扱っています。この記事は「カット代」に絞ります。
4つの場面ごとの線引き
| 場面 | 経費になりやすさ | 考え方 | 勘定科目の例 |
|---|---|---|---|
| ① オーナー自身の髪を他店で切ってもらう | 低い | 身だしなみは家事費。「美容師だから髪型が営業に影響する」だけでは根拠が弱い | 原則計上しない(事業主貸) |
| ② スタッフ同士で店内で切る(材料のみ) | 高い(材料費として) | 薬剤・材料は店の仕入れ。人件費は給与に含まれる。追加の支出はない | 材料費/消耗品費(薬剤分) |
| ③ 練習のモデル(一般の人・友人)への謝礼や無料施術 | 中〜高 | 技術教育のため。日時・目的・モデルの記録があれば説明しやすい | 研修費/教育訓練費(謝礼は雑費または研修費) |
| ④ 店のスタイル写真・SNS用の撮影モデルのカット | 高い | 販促のための支出。撮影日・掲載先・同意の記録を残す | 広告宣伝費 |
| ⑤ 家族の髪を店で切る(無料) | 低い | 家事費。材料の少量使用まで厳密に分ける実務は少ないが、経費として主張しない | 計上しない |
①は最も質問が多い場面ですが、「営業上の身だしなみ」を理由に経費にした場合、税務調査で否認されるおそれがあると考えて、原則は計上しない扱いが安全です。例外的に、撮影や出演など特定の業務のために求められた場合は、その業務との結びつきを記録して判断します。
按分の考え方 — 「一部を経費」にできる場面
カット代を按分する場面は多くありませんが、1回の支出に事業目的と私的目的が混ざっている場合は、事業の割合を説明できる根拠があれば按分の余地があります。数字はすべて仮の設定です。
| 例 | 事業の割合の根拠 | 按分 |
|---|---|---|
| 店の求人パンフレット撮影のために、オーナーが他店でカット・セットを受けた(12,000円) | 撮影日と掲載物が特定できる | 撮影のためのセット分(例:5,000円)を広告宣伝費。通常のカット分は私費 |
| 他店のカットを「技術研究」として受けた(8,000円) | 研究の記録(写真・メモ・店で共有した内容)がある | 記録があれば研修費として主張の余地。記録がなければ私費 |
| スタッフの練習で一般モデルに交通費を渡した(1,000円×10回) | 練習日・モデルの氏名・目的の記録 | 全額を研修費または雑費 |
「技術研究」を理由に他店のカット代を経費にする場合、記録がなければ家事費と区別できず、否認される可能性が高くなります。研究の内容を店で共有した記録(写真・メモ・朝礼での共有)を残し、頻度も年に数回程度にとどめるのが現実的です。判断に迷う場合は税理士に確認してください。
経営の数字を1枚にまとめました
売上の伸ばしどころ 診断シート:目標の売上に届くには、どこをどれだけ動かせばいいかが分かります。LINEで無料で受け取る →
記録の残し方(4ステップ)
-
領収書に「目的」を1行書く
「◯月◯日 求人パンフ撮影用セット」「技術研究:◯◯のカット」のように、支出の目的を領収書の余白か帳簿の摘要に書きます。後から思い出して書くのは難しいため、その日のうちに書きます。
-
モデルカットは「練習記録」を残す
日付・モデル・担当スタッフ・練習内容・謝礼の有無を1行で記録します。謝礼を渡した場合は受領のサインか、振込の記録を残します。
-
撮影目的は「掲載物」と結びつける
撮影した写真がどこに使われたか(Instagramの投稿日・パンフレット・ホームページ)を記録します。使われなかった撮影は説明しにくくなります。
-
年1回、カット代の計上を見直す
確定申告前に、カット代として計上した支出を一覧にし、上の表のどの場面にあたるかを確認します。①や⑤にあたるものが混ざっていれば外します。
税務調査で聞かれたときの答え方
| 質問 | 答えにくい状態 | 答えられる状態 |
|---|---|---|
| 「このカット代は誰の分ですか」 | 「自分の分です。美容師なので必要です」 | 「◯月の求人撮影のためのセット代です。掲載したパンフレットがこれです」 |
| 「モデルへの謝礼の相手は誰ですか」 | 記録がない | 練習記録に日付・氏名・内容があり、受領のサインがある |
| 「他店のカットを研修費にした根拠は」 | 「勉強のためです」 | 「◯◯の技法を確認し、翌週の練習で共有しました。写真とメモがこれです」 |
| 「家族の髪を店で切っていますか」 | 「切っていますが経費にしています」 | 「切っていますが、材料費以外の支出はなく、経費には計上していません」 |
共通するのは、「目的」と「記録」が一致していることです。理由を口頭で説明するだけでは、家事費との区別がつきません。
出典:所得税法第37条(必要経費)、所得税法第45条・同施行令第96条(家事関連費の必要経費不算入と、業務の遂行上必要な部分の区分)、国税庁「No.2210 やさしい必要経費の知識」。個別の判断は事実関係で変わるため、金額が大きい場合や判断に迷う場合は税理士に確認してください。記事内の金額はすべて自分で置いた前提による例です。
迷いやすい例
- スタッフの髪を店で切り、給与から材料費を引いていない:福利厚生の一環として扱う店が多く、材料費は店の経費のままで問題になりにくい範囲です。金額が大きい施術(縮毛矯正など)を頻繁に無料で行う場合は、現物給与として扱われる可能性を税理士に確認します。
- コンテスト出場のためのモデルのカット・カラー:コンテストが店の技術向上・宣伝のためであれば、研修費または広告宣伝費として説明しやすい支出です。出場記録と結果を残します。
- オーナーが講師として登壇するための自分のヘアセット代:登壇が事業(講師料を得る、店の宣伝になる)と結びつくなら、その日のセット代は経費として主張の余地があります。登壇の記録を残します。
試算 — 年間でどれだけの差になるか
スタッフ3人の店で、1年間に発生するカット関連の支出を場面別に置いた試算です。数字はすべて仮の設定で、実際の金額は店によって変わります。
| 場面 | 年間の支出 | 経費にできる目安 | 科目 |
|---|---|---|---|
| ① オーナー自身の他店でのカット(月1回・6,000円) | 72,000円 | 0円 | — |
| ③ 練習モデルへの交通費・謝礼(月8回・1,000円) | 96,000円 | 96,000円 | 研修費 |
| ④ 撮影モデルのカット・カラー材料と謝礼(年6回・5,000円) | 30,000円 | 30,000円 | 広告宣伝費 |
| 技術研究として他店で受けたカット(年3回・8,000円・記録あり) | 24,000円 | 24,000円(記録がなければ0円) | 研修費 |
| 合計 | 222,000円 | 150,000円 | — |
経費にできる部分の合計は15万円で、所得税・住民税・事業税を合わせた税率が仮に20%なら、税額の差は年に約3万円です。①の7.2万円を無理に経費に入れて否認されると、追徴と加算税で差額以上の負担になる場合があります。金額の大きさより、説明できる範囲にとどめるほうが結果として手元に残ることが多いです。
よくある質問
- 雇われ美容師(給与所得者)の場合、自分のカット代は控除できますか:給与所得者には特定支出控除の制度がありますが、対象は通勤費・研修費・資格取得費などに限られ、一般的なカット代は対象になりにくいと考えられます。
- ウィッグ(練習用)の購入費は経費ですか:練習用の器材として消耗品費(10万円以上なら減価償却)で計上できるのが一般的です。カット代とは別の扱いです。
- お客様の紹介で来たモデルに無料施術をした場合は:材料費は店の経費のままで、売上が立たないだけです。追加の支出がなければ、経費として何かを計上する必要はありません。
申告前のチェックリスト
カット代を経費に入れる前に、次の5つを確認してください。
- 誰の髪を・何のために・誰が切ったかが、領収書か記録で分かる
- オーナー自身の身だしなみのカット代を経費に入れていない
- モデルへの謝礼は練習記録と受領の記録がある
- 撮影目的のカット代は、掲載物と結びついている
- 科目(材料費・研修費・広告宣伝費)を店の方針で統一している
美容室のカット代は、「事業のためであること」を目的と記録で示せる場面だけを経費にするのが、聞かれたときに困らない扱いです。自分の身だしなみの分は外し、練習と撮影の分は記録を残してください。
美容室の経費の早見表 — よく出る支出20項目の「なるか・科目・按分」と、経費にならない4つ
カット代に限らず、美容室の支出は「事業のために使ったか」で判断します。迷いやすい20項目を1枚にまとめ、按分が要るものに印を付けました。個別の判断は税理士か税務署に確認してください。
| 支出 | 経費になるか | 科目の例 | 按分 | 迷いやすい点 |
|---|---|---|---|---|
| 薬剤・シャンプー等の材料 | なる | 仕入高/材料費 | — | 店販用は仕入、施術用は材料費で分ける |
| シザー・コーム(10万円未満) | なる | 消耗品費 | — | 10万円以上は資産計上 |
| セット椅子・シャンプー台 | なる(減価償却) | 器具備品 | — | 耐用年数は区分で変わる |
| 家賃・共益費 | なる | 地代家賃 | 自宅兼店舗は要 | 敷金は経費にならない |
| 水道光熱費 | なる | 水道光熱費 | 自宅兼店舗は要 | — |
| スマホ・通信費 | なる | 通信費 | 私用兼用は要 | 使用割合の根拠を残す |
| 車(ガソリン・保険・減価償却) | なる | 車両費ほか | 要 | 通勤だけの使用は按分が低くなる |
| 仕事着・制服 | 条件つき | 消耗品費/福利厚生費 | — | 私服として着られるものは認められにくい |
| 自分のカット・カラー | 原則ならない | — | — | 撮影・モデル用途など例外は本文参照 |
| スタッフの技術講習・セミナー | なる | 研修費 | — | オーナー自身の受講も事業関連なら可 |
| 経営の本・雑誌 | なる | 新聞図書費 | — | 待合の雑誌も可 |
| お客様用の飲み物・お菓子 | なる | 消耗品費/接待交際費 | — | スタッフ用は福利厚生費 |
| ポータル掲載料・広告費 | なる | 広告宣伝費 | — | — |
| 予約システム・LINE公式の月額 | なる | 通信費/支払手数料 | — | — |
| BGMの利用料 | なる | 支払手数料/諸会費 | — | — |
| 税理士報酬 | なる | 支払手数料 | — | — |
| 借入の利息 | なる | 支払利息 | — | 元金の返済は経費にならない |
| 健康診断(スタッフ) | なる | 福利厚生費 | — | 個人事業主本人の分は対象外 |
| 同業者との飲食 | 条件つき | 接待交際費 | — | 相手と目的をメモに残す |
| 国民健康保険・国民年金 | ならない(所得控除) | — | — | 経費ではなく確定申告の控除欄 |
経費にならない4つ(混同しやすいもの)
- 借入金の元金返済:資金繰りでは出ていくが、経費ではない。利息だけが経費。
- オーナー自身の生活費・給与:個人事業では事業主の取り分は経費にならない(法人の役員報酬は別)。
- 所得税・住民税:事業税は経費になるが、所得税・住民税はならない。
- 敷金・保証金:返ってくるお金は資産。返還されない部分だけが償却の対象。
出典:所得税法第37条(必要経費)・第45条(家事関連費)、所得税法施行令第96条、国税庁「No.2210 やさしい必要経費の知識」「No.2100 減価償却のあらまし」。科目名は一例で、継続して同じ分け方をすることが優先されます。個別の扱いは「化粧品は経費になるか」「洗濯機は経費になるか」「車は経費になるか」「服は経費になるか」「飲み物は経費になるか」、全体は「確定申告で使う項目一覧」の記事を参照してください。
美容室の経費の年間カレンダーと、経費率の目安レンジ
経費は毎月同じ額ではなく、税金・保険・更新料が特定の月に集中します。年間の山を先に知っておくと、資金繰りの「想定外」が減ります。目安はすべて自分で置いた前提です。
| 月 | その月に発生しやすい支出・手続き |
|---|---|
| 1月 | 償却資産申告(31日)、給与支払報告書・法定調書の提出、年末年始の販促費 |
| 2〜3月 | 確定申告(個人は3月15日)、所得税・消費税の納付、春の採用費 |
| 4月 | 固定資産税(第1期)、労働保険の年度更新の準備、新入社員の社会保険手続き |
| 5〜6月 | 自動車税、住民税の特別徴収開始(6月)、労働保険の年度更新(6〜7月)、個人事業税の納付が8月・11月に向けて準備 |
| 7月 | 所得税の予定納税(第1期)、社会保険の算定基礎届、夏の賞与と社会保険料 |
| 8月 | 個人事業税(第1期)、固定資産税(第2期)、お盆の販促費 |
| 9〜10月 | 最低賃金改定(10月)、秋の講習・セミナー費、年末商戦の店販仕入 |
| 11月 | 所得税の予定納税(第2期)、個人事業税(第2期)、年末調整の準備 |
| 12月 | 冬の賞与、年末調整、消耗品のまとめ買い、棚卸し |
売上に対する経費率の目安レンジ(仮の設定)
| 費目 | 1人店 | 2〜3人 | 5人以上 |
|---|---|---|---|
| 材料費 | 8〜12% | 8〜12% | 8〜11% |
| 人件費(オーナーの取り分を除く) | 0〜10%(パートのみ) | 30〜40% | 40〜50% |
| 家賃 | 10〜15% | 8〜12% | 6〜10% |
| 水道光熱費 | 3〜5% | 3〜4% | 2〜4% |
| 広告宣伝費 | 3〜8% | 3〜8% | 3〜6% |
| その他(通信・消耗品・保険・手数料) | 5〜8% | 5〜8% | 5〜8% |
経費が増えた月の切り分け質問8つ
- 年間カレンダーに載っている支出か(①税・保険・更新料の月か)。
- 売上も増えているか(②材料費・決済手数料は売上に比例して増える)。
- 単価が上がったのか、量が増えたのか(③仕入単価の改定か、④ロスや使いすぎか)。
- 一時的か、毎月続くか(⑤設備の修理か、⑥契約の見直し漏れか)。
- 私用分が混ざっていないか(⑦按分の見直し時期か)。
- 前年同月と比べてどうか(⑧季節要因なら前年も同じ山がある)。
納期・手続きの月は所得税法・地方税法・労働保険徴収法に基づく一般的な例で、自治体や法人の決算期で異なります。経費率のレンジはすべて自分で置いた前提によるもので、統計値ではありません。科目別の早見表は本文の「経費の早見表20項目」、領収書の残し方は「領収書と経費の扱い」、売上の内訳は「売上の内訳の見方」、資金繰りの作り方は「資金繰り表の作り方」の記事を参照してください。


コメント