美容室の開業資金を親から出してもらうときは、「もらう(贈与)」「借りる(借入)」「出資してもらう(法人の場合)」のどれにするかを先に決め、その形に合った書類と振込の記録を残すことが大切です。贈与なら年110万円を超える分に贈与税がかかり、借入なら返済の実態がないと贈与とみなされることがあります。融資の審査では、贈与は自己資金とみなされる場合があり、借入は返済が必要なお金として別に扱われます。
この記事では、親からの資金の3つの形、贈与税の計算と相続時精算課税、借用書の作り方と返済の記録、日本政策金融公庫の審査での見られ方、見せ金と疑われない準備、家族との取り決めを整理します。
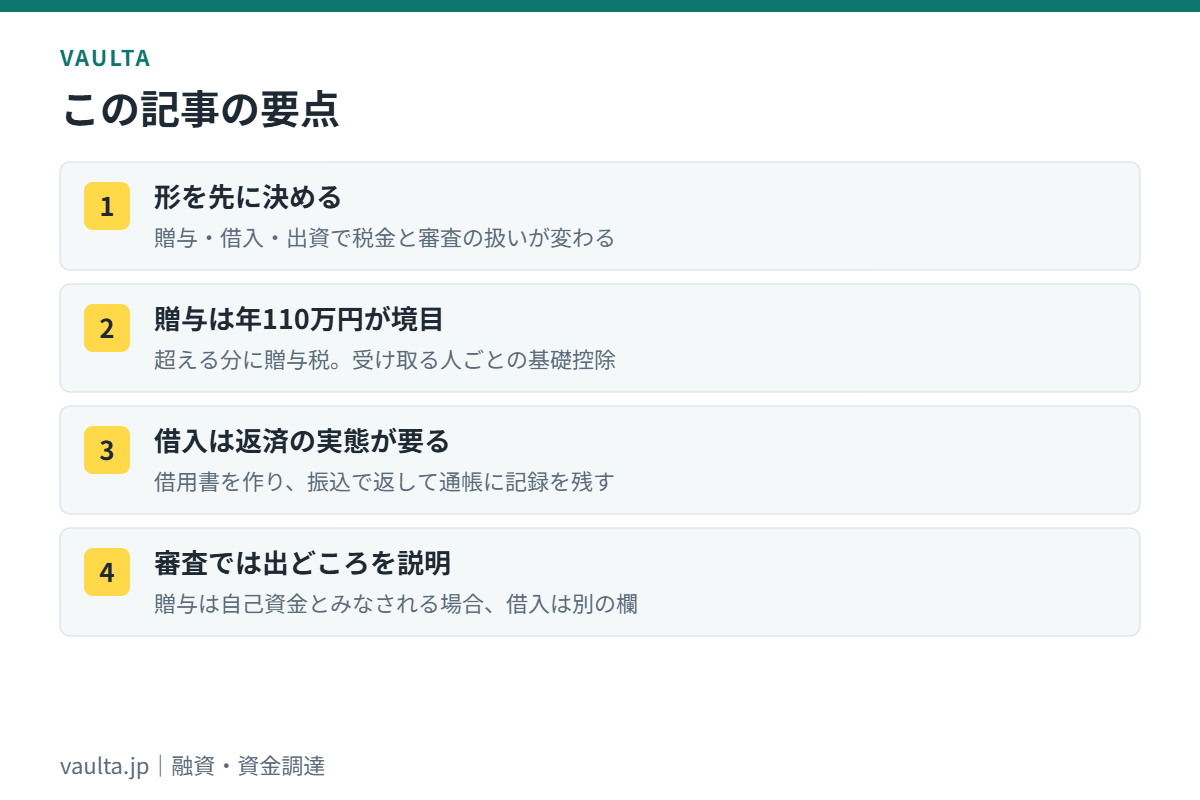
結論:親からの開業資金は「贈与・借入・出資」を決め、証拠をそろえてから使う
口約束のまま振り込んでもらうと、税務では贈与か借入か、融資の審査では自己資金か借入金かの区別がつきません。形を決めて書類と振込の記録をそろえると、税務署にも金融機関にも同じ説明ができます。
形を決める基準は、親が返済を求めるかどうかと、その年に払える税金・毎月払える返済額です。どの形でも、お金は本人名義の口座に振り込んでもらい、融資の申込みより前に入金を終えておくのが基本です。
自己資金の目安はヘアサロン開業の自己資金はいくら必要か、審査全体の準備は融資審査に通るにはで扱っています。この記事は「親から資金を受けるときの形・税金・審査での見られ方」に絞ります。
親からの資金の3つの形(贈与・借入・出資)
親からの開業資金は、税務上「贈与」「借入」「出資」のどれに当たるかで扱いが変わります。贈与とは親が返済を求めずにお金を渡すこと、借入とは返す約束をして借りること、出資とは会社の株式と引き換えに資金を入れてもらうことです。
| 形 | 返済 | 税金 | 融資審査での見られ方 | 残す書類・記録 |
|---|---|---|---|---|
| 贈与(もらう) | 不要 | 年110万円を超える分に贈与税。相続時精算課税の選択もできる | 自己資金とみなされる場合がある | 贈与契約書、振込の記録、必要なら贈与税の申告書 |
| 借入(借りる) | 必要 | 返済の実態があれば贈与税はかからない。無利子だと利息相当が贈与とされる場合がある | 返済が必要なお金。創業計画書では自己資金と別の欄に書く | 借用書(金銭消費貸借契約書)、毎月の返済の振込記録 |
| 出資(法人のみ) | 不要 | 親が株式を受け取る取引。金額と株数の決め方は税理士に確認 | 会社の資本金になる。出資者と持株割合を説明できるようにする | 定款・株主名簿、払込みの記録 |
個人事業で開業する場合は株式がないため、出資の形はとれず、贈与か借入のどちらかになります。法人で開業する場合、親が株主になると議決権を持つため、将来の経営判断や事業承継にも関わります。法人にするかどうかの判断は美容室の法人化のタイミングで整理しています。
もらう場合:贈与税の計算と相続時精算課税
国税庁の説明では、暦年課税の贈与税は、1月1日から12月31日までの1年間にもらった財産の合計から基礎控除110万円を引いた残りにかかります。基礎控除は受け取る人ごとに年110万円なので、父と母の両方からもらった場合も、合計から引けるのは110万円だけです。
父母や祖父母から、その年の1月1日時点で18歳以上の子・孫がもらう場合は「特例税率」が使えます。110万円を超えたら、もらった年の翌年2月1日から3月15日までに申告と納税をします。申告書は、もらった人の住所地を所轄する税務署に提出します。
| 親からもらう額(1年間) | 基礎控除後の金額 | 税率・控除額(特例税率) | 贈与税 | 手元に残る額 |
|---|---|---|---|---|
| 110万円 | 0円 | - | 0円(申告不要) | 110万円 |
| 200万円 | 90万円 | 10% | 9万円 | 191万円 |
| 300万円 | 190万円 | 10% | 19万円 | 281万円 |
| 500万円 | 390万円 | 15%-10万円 | 48.5万円 | 451.5万円 |
| 1,000万円 | 890万円 | 30%-90万円 | 177万円 | 823万円 |
贈与税を払うと、手元に残る自己資金はその分減ります。開業資金の計画には、もらう額ではなく「税金を引いた後の額」を入れるのが安全です。
贈与は口約束でも成立しますが、後から説明できるよう、贈与する人・もらう人・金額・贈与日・振込先を書いた贈与契約書を作り、双方が署名しておきます。開業直後の毎月の支出を増やしたくないなら贈与、税金をかけたくない・親が返済を望むなら借入、というのが形を選ぶ目安です。
相続時精算課税を選ぶ場合
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。2024年1月1日以後の贈与からは年110万円の基礎控除があり、それを超える分は累計2,500万円の特別控除まで贈与税がかからず、超えた部分は一律20%です。
たとえば親から500万円をもらって選ぶと、110万円を引いた390万円が特別控除の範囲に収まり、その年の贈与税は0円です。ただし最初の年に届出書を出す必要があり、一度選ぶと暦年課税に戻れず、親の相続のときには基礎控除を除いた贈与分が相続財産に加算されます。選択は贈与する人ごとに行うため、父からは相続時精算課税、母からは暦年課税という組み合わせもできます。
暦年課税にも注意点があります。2024年1月1日以後の贈与は、親が亡くなる前の一定期間(段階的に最長7年)にもらった分が相続財産に加算されます。どちらが有利かは親の財産全体で変わるため、税理士に頼む範囲を決めて相談すると確実です。
借りる場合:借用書・返済・利息の決め方
国税庁の説明では、親子間の金銭の貸し借りも、返済能力や返済の状況から本当の貸し借りと認められれば、借りたお金そのものは贈与になりません。一方で「ある時払いの催促なし」「出世払い」といった形は、借りたお金そのものが贈与として扱われます。
無利子で借りた場合は、利息に相当する金額が贈与として扱われる場合があります。利息相当額が少額などで課税上の弊害がない場合は課税しない取扱いもありますが、金額や期間によって判断が変わるため、税理士か税務署に確認してください。利息をつける場合は、借りる時点の金融機関の金利などを参考に、返済計画に無理のない率を決めます。
| 借用書に書く項目 | 書き方の例 | ポイント |
|---|---|---|
| 当事者 | 貸主:父(氏名)、借主:本人(氏名) | 父と母の両方から借りるなら、借用書を分ける |
| 金額と借入日 | 金300万円、2026年◯月◯日に本人名義の口座へ振込 | 現金の手渡しにせず、振込額と金額を一致させる |
| 返済方法 | 毎月末に5万円ずつ60回、口座振込で返済 | 開業後の収支で払える額にする。据置を設けるなら開始月も書く |
| 利息 | 年◯%(無利息とする場合はその旨) | 無利息にする場合は、贈与の扱いを税理士に確認 |
| 遅れたときの扱い | 返済が遅れた場合は話し合いで返済計画を見直す | 家族間でも決めておくと、後の説明がしやすい |
| 署名と印紙 | 双方が署名・押印し、原本に収入印紙を貼る | 300万円なら印紙は2,000円。原本を2通作るなら2通とも必要 |
収入印紙の額は国税庁の印紙税額一覧表で決まっており、消費貸借の契約書は100万円を超え500万円以下なら2,000円、500万円を超え1,000万円以下なら1万円です。返済は毎月でなくてもかまいませんが、借用書どおりに振込で返し、通帳に記録を残し続けることが、借入として認められる前提になります。
返済の途中で親が「残りはもう返さなくていい」と免除すると、免除された額は、原則としてその年に贈与を受けたものとして扱われます(相続税法第8条。資力を失って返済が困難な場合などの例外があります)。借入から贈与に切り替えるときは、その年の贈与の合計が110万円を超えないかを確認します。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
友だち追加だけ。相談・作成は無料です。
融資の審査での見られ方と、見せ金と疑われない準備
日本政策金融公庫の創業支援サイトのコラムでは、自己資金は手持ちの資金のうち事業にかけられるお金とされ、家族や親戚から援助(贈与)を受けた場合も自己資金とみなされる場合があると説明されています。自己資金は返済の必要がないため、一般に多いほど金融機関の評価を得やすいとも書かれています。
公庫の創業計画書では、資金の調達方法を「自己資金」「親、兄弟、知人、友人等からの借入」「日本政策金融公庫 国民生活事業からの借入」「他の金融機関等からの借入」に分けて書きます。親から借りたお金は自己資金の欄ではなく借入の欄に入り、誰からいくら借り、どう返すかを説明できるようにしておきます。
公庫の創業計画書セルフチェックには、「自己資金が少なく、借入依存の資金調達計画になっていませんか」という確認項目があります。親からの借入が大きい計画では、親への返済も収支計画の支出に入れ、公庫への返済と合わせて払えることを数字で示します。
参考として、公庫総合研究所の「2025年度新規開業実態調査」では、開業時の資金調達額の平均1,219万円のうち、自己資金は平均279万円(22.9%)、金融機関等からの借り入れは平均827万円(67.9%)でした。同調査の「配偶者・親・兄弟・親戚」という区分には、借り入れと出資の両方が含まれています。
見せ金と疑われないための準備
公庫の手続きの案内では、面談で事業計画に関する資料や、資産・負債が分かる書類などの準備を求めています。通帳の入出金は、お金の出どころを説明する材料になります。
- 親からの入金は、融資の申込みより前に、本人名義の口座への振込で受ける
- 贈与なら贈与契約書、借入なら借用書を、入金日より前か同じ日の日付で作る
- 自分で貯めた分は、給与などから積み立てた履歴が分かる通帳を用意する
- 面談では「いつ、誰から、どの形で、いくら」を自分の言葉で説明できるようにする
- 贈与契約書や借用書の写しは、通帳と一緒に面談へ持参できるようにしておく
一時的に借りたお金を自己資金に見せる「見せ金」は避けてください。入金の直前に大きなお金が入り、出どころの説明がつかないと、審査での信頼を損ないます。借りたお金は借入として正直に書き、返済計画に入れるほうが、面談での説明が一貫します。
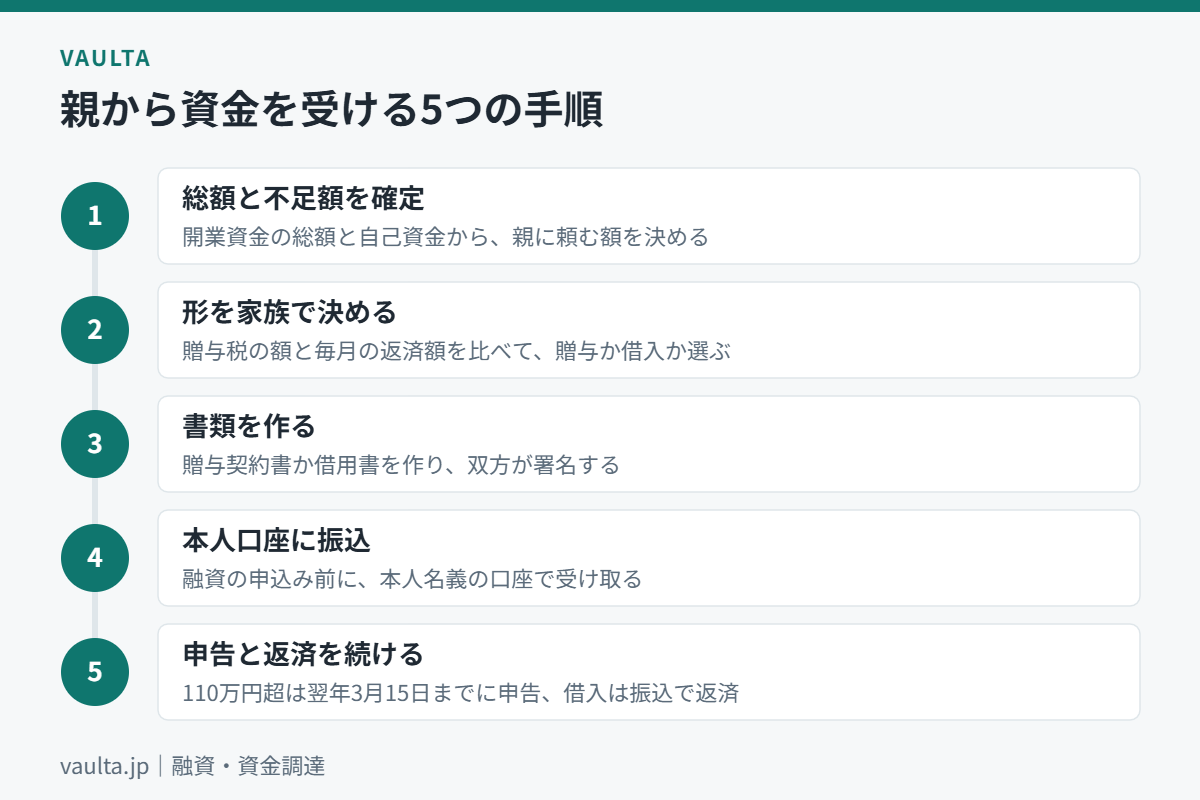
親から資金を受けるまでの手順(5ステップ)
-
開業資金の総額と、自分の自己資金を確定する
物件・内装・設備・運転資金の総額を出し、自分で用意できる額との差を「親に頼む額」とします。総額の組み立て方は事業計画書の書き方の資金計画の欄が参考になります。
-
贈与か借入か(法人なら出資も)を家族で決める
贈与なら贈与税の額、借入なら毎月の返済額を出して比べます。親の老後資金に影響しない金額か、ほかの兄弟姉妹にどう伝えるかも、このときに話し合います。
-
書類を作る
贈与なら贈与契約書、借入なら借用書を作り、双方が署名します。相続時精算課税を選ぶ場合は、翌年3月15日までの届出が必要になることを予定に入れます。
-
本人名義の口座へ振り込んでもらう
現金の手渡しや、親が業者へ直接支払う形は避け、融資の申込み前に入金を終えます。振込の名義と金額が書類と一致しているかを確認します。
-
申告と返済の記録を続ける
贈与が110万円を超えたら翌年3月15日までに申告し、借入なら借用書どおりに振込で返済します。融資の申込みでは、融資の必要書類とあわせて通帳や書類を出せるようにしておきます。
家族で決めておく5つのこと
- 金額と形:いくらを、贈与・借入・出資のどれで受けるか。親の老後の生活資金を削らない範囲かも確かめます。
- 返済の条件:借入なら、返済の開始月、毎月の額、利息の有無。開業直後に返済を待ってもらうなら、その期間も書面に入れます。
- 返せなくなったときの扱い:売上が計画を下回ったときに、いつ、どう話し合って返済額を見直すかを決めておきます。
- ほかの兄弟姉妹への共有:開業時の援助は、将来の相続の話し合いで話題になることがあります。金額と形を家族の中で共有しておくと、後のもめごとを防ぎやすくなります。
- 経営への関わり方:出資なら親は株主として議決権を持ちます。贈与や借入でも、店の運営にどこまで意見を出すかを先に話しておきます。
試算:300万円を「もらう」「借りる」で比べる(仮の設定)
開業資金のうち300万円を親に頼む場合を、仮の設定で比べます。親は60歳以上、本人は18歳以上とし、借入は無利息・開業月から60回返済とします。
| 項目 | 贈与(暦年課税) | 贈与(相続時精算課税) | 借入(無利息・60回) |
|---|---|---|---|
| その年の贈与税 | 19万円 | 0円(190万円分の特別控除を使う) | 0円(返済の実態がある場合) |
| 開業に使える額 | 281万円 | 300万円 | 300万円 |
| 開業後の毎月の支出 | なし | なし | 5万円(60回で300万円) |
| 創業計画書の欄 | 自己資金とみなされる場合がある | 自己資金とみなされる場合がある | 親・兄弟・知人・友人等からの借入 |
| 親の相続のとき | 亡くなる前の一定期間の贈与なら加算 | 190万円を相続財産に加算 | 返済が残っていれば、その残高は親の財産 |
この設定では、贈与は開業後の支出が増えない代わりに、暦年課税だと19万円の税金がかかります。借入は税金がかからない代わりに毎月5万円の支出が続くため、公庫など金融機関への返済と合わせても資金繰りが回るかを確かめます。
たとえば公庫から700万円を7年・元金均等・年4%(仮の設定)で借りると、元金の返済は月83,333円、初月の利息は約23,333円です。親への5万円を足すと、初月の返済は合計で約15.7万円になり、この額を払ったうえで生活費が残る売上計画かを確認します。
親からの資金でよくある失敗
- 口約束で振り込んでもらい、後から書類を作る:入金日より後の日付の書類は、説明の材料として弱くなります。書類を先に作り、同じ日までに振り込んでもらいます。
- 両親から110万円ずつなら非課税だと思い込む:基礎控除は受け取る人ごとに年110万円です。両親から110万円ずつもらうと、合計220万円から110万円を引いた110万円に贈与税がかかります(特例税率なら11万円)。
- 「毎年110万円ずつ」と先に約束する:国税庁は、毎年決まった額を何年も渡すと約束した場合、約束した年に定期金の権利をまとめて贈与されたものとして課税されると説明しています。
- 返済が止まったままになる:借用書があっても返済の実態がなければ、贈与と判断されるおそれがあります。苦しい時期は、返済額を見直した合意を書面で残します。
よくある質問
- 親からもらったお金は自己資金として認められますか?:公庫の創業支援サイトでは、家族や親戚から援助(贈与)を受けた場合も自己資金とみなされる場合があると説明されています。認められるかは審査で判断されるため、贈与契約書と振込の記録で出どころを説明できるようにしておきます。
- 110万円以下なら何も手続きはいりませんか?:暦年課税で1年間の合計が110万円以下なら、贈与税はかからず申告も不要です。ただし相続時精算課税を選ぶ場合は、最初の年に届出書の提出が必要です。
- 親から借りるとき、利息はつけるべきですか?:無利子だと利息に相当する額が贈与とされる場合があります。利息をつける場合も、つけない場合も、金額と期間に応じて税理士に確認すると安心です。
- 親が内装業者に直接払ってくれるのはだめですか?:禁止ではありませんが、本人の通帳に記録が残らず、自己資金として説明しにくくなります。その支払いも贈与か借入かを決める必要があるため、本人の口座を通すほうが整理しやすくなります。
- 開業後に資金が足りなくなって親から借りる場合も同じですか?:同じく借用書を作り、振込で受けて振込で返します。事業の帳簿での記録の仕方は、税理士に確認してください。
- 親が自分名義で積み立ててくれていた預金を使うのは贈与ですか?:名義が本人でも、実際に通帳や印鑑を管理していたのが親なら、受け取った時点で贈与として扱われることがあります。受け取った時期と金額を記録し、扱いは税理士か税務署に確認してください。
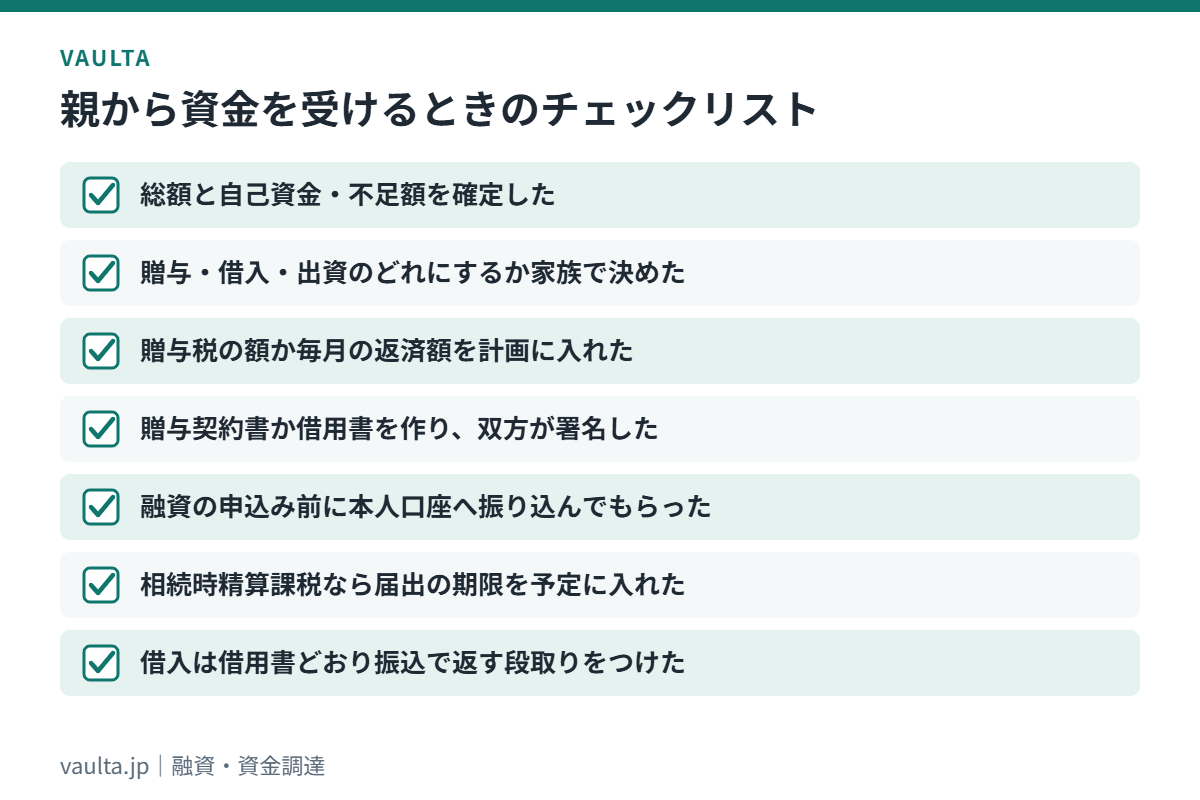
親から開業資金を受けるときのチェックリスト
- 開業資金の総額と、自分の自己資金・不足額を確定した
- 贈与・借入・出資のどれにするかを家族で決め、理由を説明できる
- 贈与税の額(または毎月の返済額)を計算し、計画に入れた
- 贈与契約書または借用書を作り、双方が署名した
- 本人名義の口座に、融資の申込み前に振り込んでもらった
- 相続時精算課税を選ぶなら、届出の期限を予定に入れた
- 借入なら、借用書どおりに振込で返済する段取りをつけた
出典:国税庁 タックスアンサー「No.4402 贈与税がかかる場合」(関連Q&Aを含む)「No.4408 贈与税の計算と税率(暦年課税)」「No.4410 複数の人から贈与を受けたとき」「No.4420 親から金銭を借りた場合」「No.4103 相続時精算課税の選択」「No.4161 贈与財産の加算と税額控除(暦年課税)」「No.7140 印紙税額の一覧表(第1号文書から第4号文書まで)」、相続税法第8条、相続税法基本通達9-10、日本政策金融公庫「第6回 資金調達の準備をしよう」「創業計画書セルフチェック」「創業予定の方(手続きの流れ)」、日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月)。税制は2026年9月時点(国税庁の各ページは令和8年4月1日現在法令等)の情報です。試算は仮の設定で、個別の税務判断は税理士・税務署、融資の判断は公庫などの窓口に確認してください。
親からの開業資金は、贈与・借入・出資のどれかを先に決め、書類と本人口座への振込で証拠を残し、税金や返済を計画に入れてから使う。この順番を守ると、税務と融資の審査の両方で説明がそろいます。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
友だち追加だけ。相談・作成は無料です。

コメント