フリーランス美容師が納める税金は所得税・住民税・個人事業税と、条件によって消費税で、保険は国民健康保険と国民年金です。退職前の健康保険を最長2年続ける任意継続も選べます。会社員と違って源泉徴収と年末調整がないため、確定申告と納付を自分で行い、住民税や国民健康保険料は前年の所得をもとに翌年請求されます。
この記事では、税金と保険の種類と決まり方、青色申告、国保と任意継続、インボイスの特例、年間の納付スケジュールと試算を整理します。
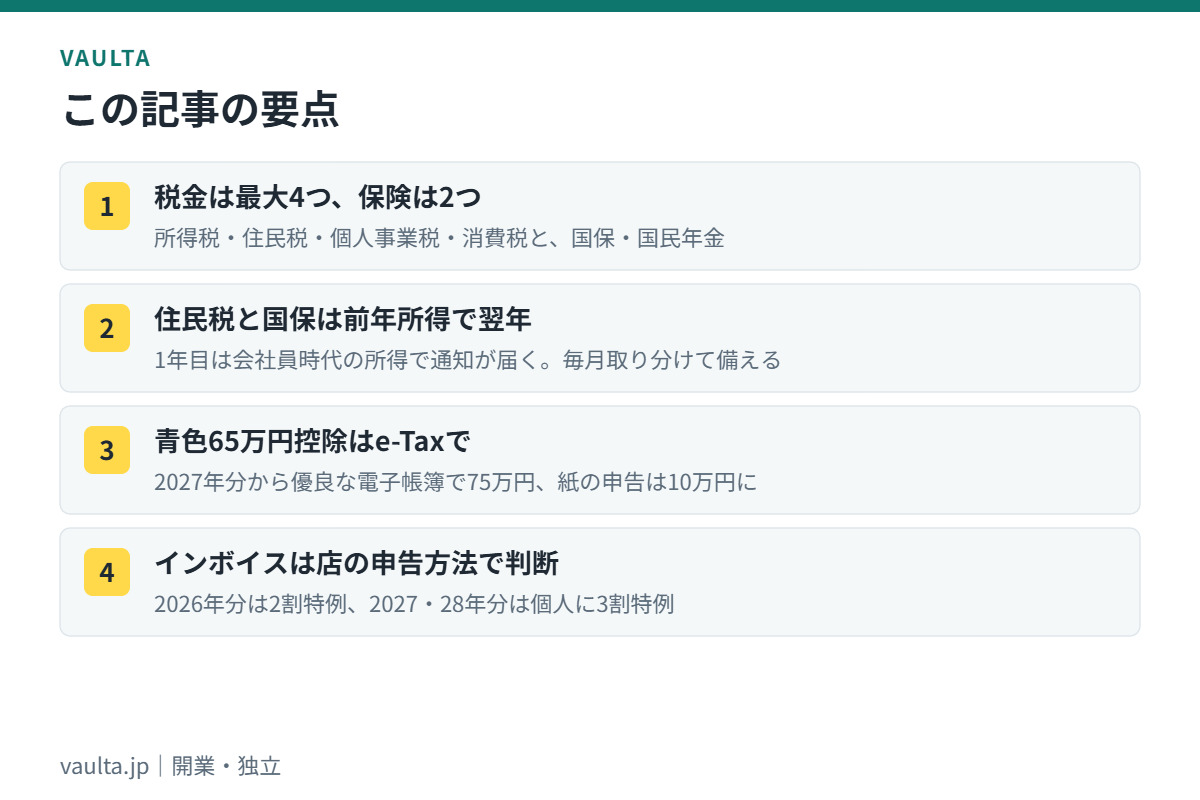
結論:税金と保険は「前年の所得で翌年に来る」ので、毎月の取り分けと納付カレンダーで管理する
フリーランス1年目に困りやすいのは、税額そのものより支払いの時期です。住民税・個人事業税・国民健康保険料は前年の所得で決まるため、収入が不安定な時期に、会社員時代の所得をもとにした通知が届きます。毎月の報酬から一定の割合を別口座に取り分け、年間の納付月をカレンダーに入れておくことが、最も確実な備えです。
働き方の全体像はフリーランス美容師とはで扱っています。経費に入れられる支出はフリーランス美容師の経費、申告書の作り方は美容師の確定申告のやり方が詳しいです。この記事は、税金と保険の種類・金額の決まり方・納める時期に絞ります。
フリーランス美容師にかかる税金と保険の一覧(会社員時代との違い)
会社員のときは、所得税は給与から源泉徴収され、年末調整で精算されていました。住民税も給与から天引きされ、健康保険と厚生年金の保険料は店と半分ずつ負担していました。フリーランスになると、これらを自分で計算し、自分で納めることになります。
| 種類 | 何をもとに決まるか | 納める時期 |
|---|---|---|
| 所得税(復興特別所得税を含む) | 1年間の所得から所得控除を引いた課税所得に5〜45%の税率。所得税額の2.1%の復興特別所得税も一緒に納める | 翌年2月16日〜3月15日に確定申告し、3月15日までに納付。条件により7月・11月に予定納税 |
| 住民税 | 前年の所得。所得割は標準で10%、均等割4,000円と森林環境税1,000円 | 6月・8月・10月・翌年1月の4回(市区町村の通知で確認) |
| 個人事業税 | 前年の事業所得に青色申告特別控除を足し戻し、事業主控除290万円を引いた額×5%(美容業) | 8月・11月の2回(都道府県から通知) |
| 消費税 | 2年前の課税売上高が1,000万円を超えた年や、インボイス登録をした場合に納める | 翌年3月31日まで |
| 国民健康保険 | 前年の所得と加入する人数などをもとに、市区町村ごとの料率で計算 | 市区町村が決めた納期ごと(通知で確認) |
| 国民年金 | 所得にかかわらず定額。2026年度は月17,920円 | 毎月、翌月末まで(前納もできる) |
所得税と消費税は税務署、住民税と国民健康保険は市区町村、個人事業税は都道府県が窓口です。確定申告をすれば、住民税と個人事業税の申告を別に出す必要は原則ありません。なお、2027年分からは復興特別所得税が1.1%に下がり、新しい防衛特別所得税1%と合わせて同じ2.1%になります。
所得税・住民税・個人事業税の決まり方と青色申告65万円控除
所得税・住民税と国民健康保険料は、事業所得を出発点に計算します。事業所得は、報酬や売上から経費を引き、さらに青色申告特別控除を引いた額です。経費をもれなく記帳し、青色申告の控除を受けることが、これらをまとめて下げる基本になります。
青色申告特別控除の要件(2026年分まで)
青色申告特別控除は、帳簿の付け方と申告の方法で額が変わります。最大の65万円を受けるには、複式簿記で記帳し、貸借対照表と損益計算書を添えて期限内に申告します。そのうえで、e-Taxで申告するか、帳簿を優良な電子帳簿として保存する必要があります。同じ複式簿記でも紙で申告すると55万円、簡易な帳簿だと10万円です。
青色申告にするには、開業日から2か月以内(1月16日以後に開業した場合)に青色申告承認申請書を出します。赤字を翌年以後3年間繰り越せるなど、控除以外の利点もあります。
2027年分からの変更
2026年度の税制改正で、2027年分以後の青色申告特別控除が見直されました。複式簿記とe-Taxでの申告は65万円のままで、仕訳帳と総勘定元帳を優良な電子帳簿で保存すると75万円に上がります。紙で申告する場合は55万円から10万円に下がり、簡易な帳簿で前々年の収入が1,000万円を超える人は控除を受けられなくなります。
1年目から会計ソフトで複式簿記を付け、e-Taxで申告する形にしておけば、改正の前後どちらの年も65万円以上の控除を受けられる形になります。
所得税の計算と、源泉徴収・予定納税
所得税は、事業所得から社会保険料控除や基礎控除などの所得控除を引いた課税所得に、5%から45%の税率を掛けて出します。基礎控除は2026年分と2027年分について、合計所得金額489万円以下なら104万円に引き上げられています。社会保険料控除には、その年に払った国民健康保険料と国民年金保険料の全額が入ります。
講習会の講師料などは源泉徴収されて振り込まれることがあり、その分は確定申告で精算します。また、前年の所得税額をもとにした予定納税基準額が15万円以上になると、その年の7月と11月に所得税の一部を前払いする予定納税が始まります。
個人事業税は、確定申告の内容をもとに都道府県が計算して通知します。青色申告特別控除は個人事業税には使えないため、所得税の計算より高い所得にかかる点に注意してください。事業主控除290万円を引いた残りに、美容業の税率5%がかかります。
国民健康保険・国民年金と任意継続の選び方
退職後の健康保険は、国民健康保険に入るか、前の勤務先の健康保険を任意継続するかを選びます。どちらが安いかは前年の所得と家族構成で変わるため、退職前に両方の保険料を出して比べます。
- 手続きの期限:国民健康保険は、退職の翌日から14日以内に市区町村へ届け出ます。任意継続は退職日の翌日から20日以内に申し出る必要があり、退職日までに継続して2か月以上加入していたことが条件です。
- 保険料の決まり方:国民健康保険料は、前年の所得と加入する人数をもとに市区町村ごとの料率で計算します。協会けんぽの任意継続は、退職時の標準報酬月額に都道府県ごとの保険料率を掛けた額で、上限があります。店の負担分がなくなるため、全額を自分で払います。
- 家族の扱い:任意継続では、条件を満たす家族を被扶養者にでき、その分の保険料はかかりません。国民健康保険には扶養の考え方がなく、家族も1人ずつ加入するため、人数に応じた均等割がかかります。
- 加入できる期間と上限:任意継続は最長2年で、申し出ればそれより前にやめられます。国民健康保険料には年間の上限(賦課限度額)があり、2026年度は子ども・子育て支援金分が新設されて合計113万円です。
任意継続の保険料は原則2年間変わりませんが、国民健康保険料は毎年、前年の所得で計算し直されます。1年目は会社員時代の所得で計算されるため、2年目以降の見込みと分けて比べてください。任意継続を途中でやめて、国民健康保険に切り替えることもできます。
国民年金と、上乗せの備え
国民年金保険料は所得にかかわらず定額で、2026年度は月17,920円です。会社員時代の厚生年金に当たる上乗せがないため、老後の年金を増やしたい場合は自分で準備します。
月400円の付加保険料を納めると、将来の老齢基礎年金を増やせます。iDeCo(個人型確定拠出年金)の掛金は、自営業者の場合、国民年金基金などと合わせて月6.8万円までです。2026年12月からは月7.5万円に引き上げられる予定です。個人事業主の退職金にあたる小規模企業共済は月1,000〜70,000円で掛けられ、どちらも掛金の全額が所得控除になります。
ただし、iDeCoは原則60歳まで引き出せず、小規模企業共済も早く解約すると受取額が掛金を下回ることがあります。手元の運転資金を先に確保し、残る範囲で掛金を決めます。制度の使い方は美容室オーナーの小規模企業共済で詳しく扱っています。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
友だち追加だけ。相談・作成は無料です。
インボイス登録の判断と2割特例・3割特例
フリーランス美容師は、原則として2年前の課税売上高が1,000万円以下なら消費税の免税事業者です。インボイス(適格請求書発行事業者)の登録をしなければ、消費税は納めません。登録すると課税事業者になり、売上にかかる消費税を申告して納めます。
登録するかは、報酬を払う店の消費税の申告方法で決まります。店が一般課税なら、登録していない美容師への支払いは仕入税額控除が一部しか認められず、その割合は2026年10月から2028年9月までは7割です。店が簡易課税や2割特例で申告しているなら、登録の有無で店の税額は変わりません。
登録した場合の負担は、特例で軽くできます。2割特例は2026年9月30日を含む課税期間まで使え、個人事業者なら2026年分の申告が最後です。2027年分と2028年分は、個人事業者だけが使える3割特例が新設されました。
| 申告の方法 | 納める消費税(売上税額60万円の例・仮の設定) | 使える条件・期間 |
|---|---|---|
| 免税事業者のまま | 0円 | インボイス未登録で、2年前の課税売上高が1,000万円以下など |
| 2割特例 | 60万×20%=12万円 | インボイス登録で課税事業者になった人。個人は2026年分まで |
| 3割特例 | 60万×30%=18万円 | 個人事業者のみ。2027年分・2028年分。2年前の課税売上高1,000万円以下など |
| 簡易課税(第5種・みなし仕入率50%) | 60万×50%=30万円 | 届出が必要。2年前の課税売上高5,000万円以下 |
| 一般課税 | 60万−仕入れにかかった消費税(例:10万)=50万円 | 経費の消費税を実額で差し引く。インボイスの保存が必要 |
表の例は、税抜600万円の報酬に消費税60万円を上乗せして受け取る仮の設定です。報酬が消費税込みの600万円のまま変わらない場合、登録すると納める消費税の分だけ手取りが減るため、登録と同時に報酬の条件も話し合います。店側の考え方は業務委託とインボイス、簡易課税の仕組みは消費税と簡易課税で詳しく扱っています。
2割特例と3割特例は、事前の届出なしに申告書に記載するだけで使えます。特例を使った翌年に簡易課税へ移る場合は、その年の申告期限までに簡易課税制度選択届出書を出せば、その年から簡易課税を使えます。
年間の納付スケジュールと1年目の手順
納付は1年を通して続きます。確定申告の3月、住民税が始まる6月、住民税と個人事業税が重なる8月、予定納税と個人事業税の11月が、お金の出が集中しやすい月です。
| 時期 | 納めるもの・手続き | 対象 |
|---|---|---|
| 毎月 | 国民年金保険料(翌月末まで)、帳簿付けと取り分け | 全員 |
| 1月 | 住民税(第4期) | 全員 |
| 2月16日〜3月15日 | 所得税の確定申告と納付 | 全員 |
| 3月31日まで | 消費税の申告と納付 | インボイス登録者など課税事業者 |
| 6月 | 住民税(第1期)。国民健康保険料の通知時期は市区町村ごと | 全員 |
| 7月 | 所得税の予定納税(第1期) | 予定納税基準額が15万円以上の人 |
| 8月 | 住民税(第2期)、個人事業税(第1期) | 事業税は所得が事業主控除を超える人 |
| 10月 | 住民税(第3期) | 全員 |
| 11月 | 所得税の予定納税(第2期)、個人事業税(第2期) | 該当する人 |
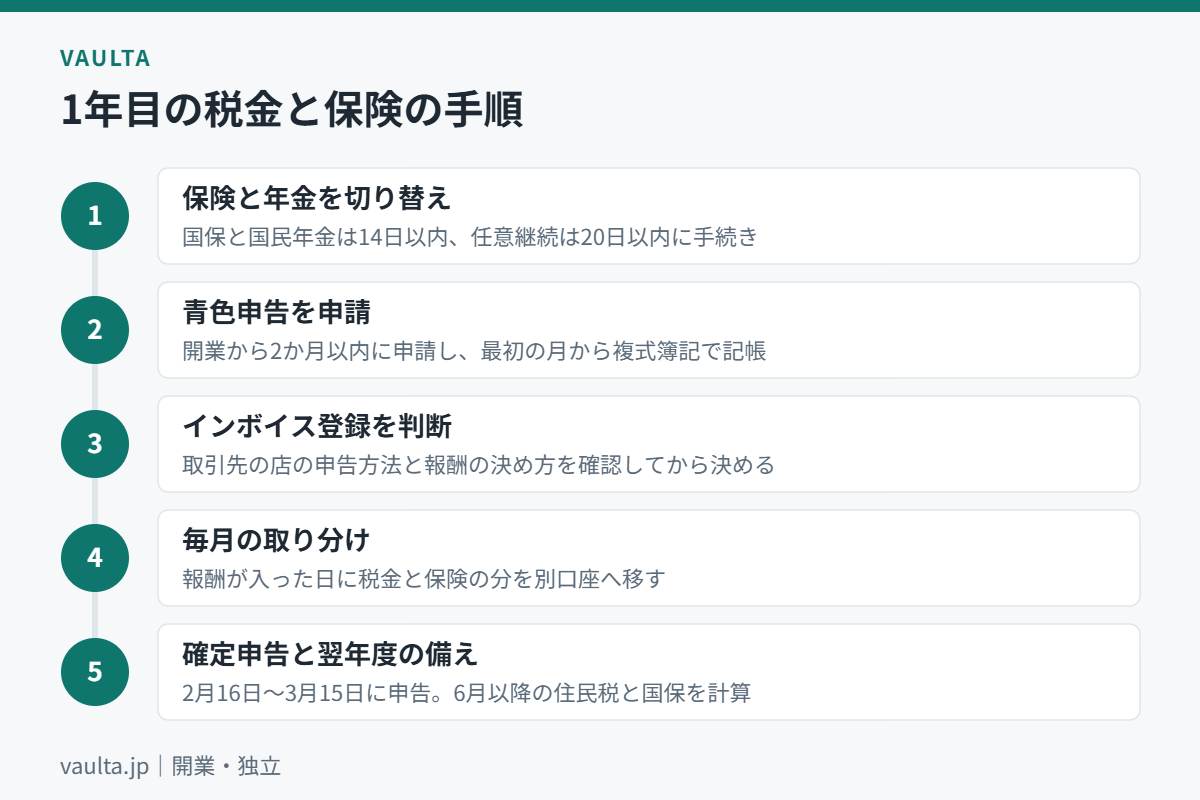
国民健康保険料は、市区町村が決めた納期ごとに分けて納めます。住民税の納期も市区町村の通知で確認してください。1年目は、次の順番で手続きと準備を進めます。
-
退職後14日以内:健康保険と年金を切り替える
国民健康保険か任意継続(20日以内)かを、両方の保険料を比べて決めます。国民年金の手続きも14日以内に市区町村で行い、口座振替か前納にすると納め忘れを防げます。
-
開業から2か月以内:青色申告承認申請書を出す
開業届と同時に出すと漏れません。会計ソフトを決め、事業用の口座とカードを分けて、最初の月から複式簿記で記帳します。帳簿や領収書を何年残すかは書類の保存期間一覧で確認できます。
-
業務委託の契約前:インボイス登録するかを決める
取引先の店の消費税の申告方法と、報酬を消費税込みで決めるか上乗せするかを確認します。登録する場合は、2026年分は2割特例、2027年分・2028年分は3割特例と簡易課税を比べます。
-
毎月:報酬の一定割合を税金と保険の口座に移す
下の試算では、年間の税金と保険の合計が報酬の約20%でした。自分の数字で計算した割合を、報酬が入った日に別口座へ移します。
-
翌年2〜3月:確定申告をして、翌年度の通知に備える
2月16日から3月15日までに申告し、所得税を納めます。申告した所得をもとに6月以降の住民税、8月の個人事業税、国民健康保険料が決まるため、申告後に年間の支払額を計算し直します。
試算:報酬600万円のフリーランス美容師の年間の税金と保険(仮の設定)
同じ所得が毎年続いた場合の1年分の負担を、仮の設定で計算します。39歳以下の単身で、東京都葛飾区に住んでいるとします。業務委託の報酬は年600万円(免税事業者)、経費120万円、青色申告特別控除65万円で、事業所得は415万円です。
| 項目 | 計算(仮の設定) | 年額 |
|---|---|---|
| 国民健康保険料 | 葛飾区の2026年度の料率で、旧ただし書き所得372万円(415万−43万)の医療分・支援金分・子ども分を合計 | 約46万円 |
| 国民年金保険料 | 17,920円×12か月 | 215,040円 |
| 所得税(復興特別所得税を含む) | 課税所得=415万−社会保険料67.504万−基礎控除104万=243.4万円(千円未満切捨て)。243.4万×10%−9.75万=14.59万円に2.1%を加える | 148,900円 |
| 住民税 | (415万−67.504万−基礎控除43万)×10%から調整控除2,500円を引き、均等割と森林環境税5,000円を加える | 約30.7万円 |
| 個人事業税 | (415万+青色申告特別控除65万−事業主控除290万)×5% | 95,000円 |
| 合計 | 国民健康保険料は46万円として合計 | 約122.6万円(報酬の約20%) |
この例では、税金と保険で年約122.6万円、月にならすと約10.2万円になりました。所得税の申告納税額は15万円にわずかに届かないため予定納税はありませんが、所得が増えると翌年7月と11月の前払いが加わります。
国民健康保険料は市区町村ごとに料率が異なり、40歳以上は介護分も加わります。同じ条件で葛飾区の介護分を足すと、国民健康保険料は約57万円になります。自分の市区町村の料率表で計算し直してから、取り分ける割合を決めてください。
よくある質問
- 業務委託の報酬から源泉徴収されていないのは正しいですか?:サロンでの施術の報酬は、国税庁が源泉徴収の対象として挙げる原稿料・講演料・モデルの報酬などには通常当たりません。講習会の講師料のように対象になる報酬もあるため、明細で差し引かれていないかを確認し、差し引かれた分は確定申告で精算します。
- 1年目の住民税と国民健康保険料が高いのはなぜですか?:どちらも前年の所得で計算されるため、1年目は会社員時代の給与をもとに決まります。退職して収入が減っても、前年分の負担はしばらく続きます。退職前の貯蓄から、この分を先に分けておきます。
- 確定申告をしないとどうなりますか?:本来の税金に加えて、無申告加算税や延滞税がかかることがあります。所得の申告がないと、国民健康保険料の軽減を受けられないなど、保険料の計算にも影響します。
- 国民年金の保険料を払えない月はどうすればよいですか?:未納のままにせず、市区町村の窓口などで免除や納付猶予を申請します。退職した人向けの特例もあるため、手続きの前に窓口で相談してください。
- 法人にしたほうが税金は安くなりますか?:所得が大きくなると法人のほうが有利になる場合がありますが、社会保険や手続きの負担も増えます。判断に使う数字は美容室の法人化のタイミングで扱っています。
フリーランス美容師の税金と保険のチェックリスト
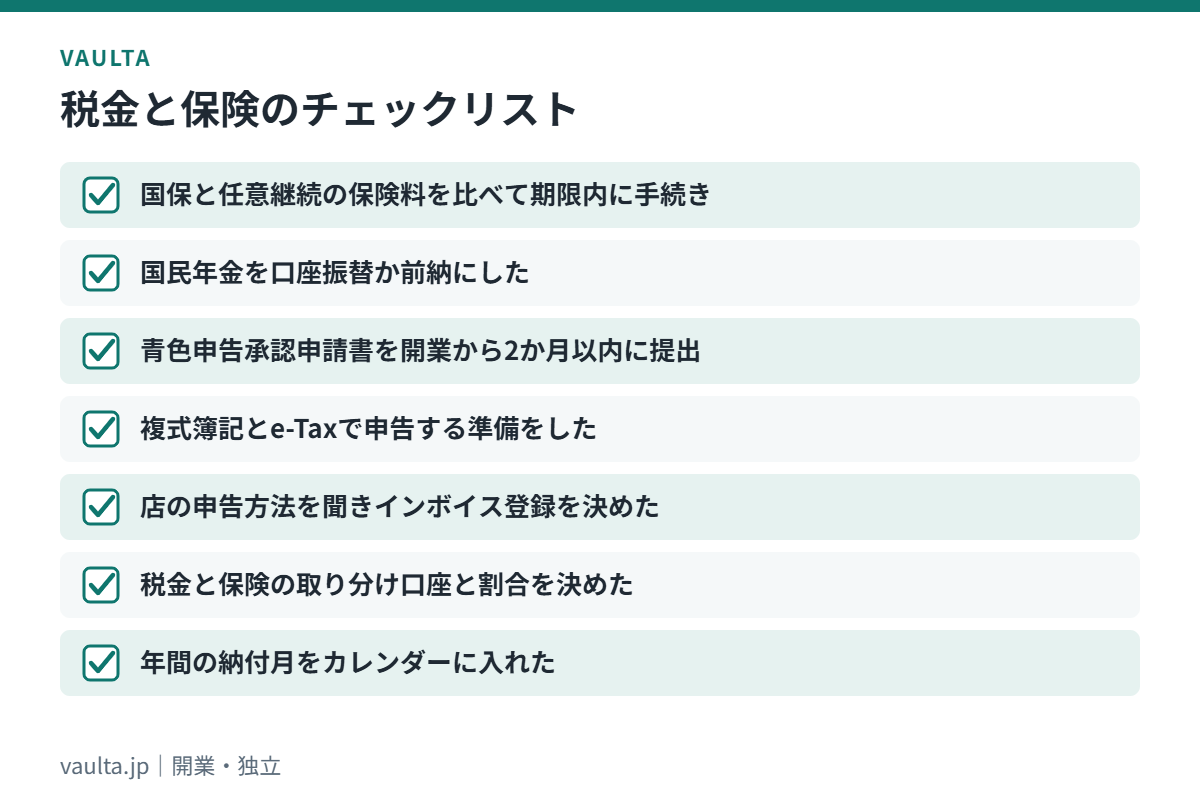
1年目に次の8項目を済ませておくと、翌年の通知が来ても慌てずに済みます。
- 国民健康保険と任意継続の保険料を両方出して比べ、期限内(14日・20日)に手続きした
- 国民年金の手続きをし、口座振替か前納にした
- 青色申告承認申請書を、開業から2か月以内に出した
- 会計ソフトで複式簿記を付け、e-Taxで申告する準備をした
- 取引先の店の申告方法を聞き、インボイス登録するかを決めた
- 税金と保険の取り分け口座を作り、毎月移す割合を決めた
- 3月・6月・8月・10月・11月・1月の納付をカレンダーに入れた
- iDeCoや小規模企業共済は、運転資金を確保した残りで掛金を決めた
出典:国税庁「No.2070 青色申告制度」「No.2072 青色申告特別控除」「No.2090 新たに事業を始めたときの届出など」「No.2792 源泉徴収が必要な報酬・料金等とは」「令和8年度税制改正特集(3割特例・簡易課税への移行・7・5・3割控除)」「令和8年度税制改正による所得税の基礎控除の引上げ等について」、財務省「令和8年度税制改正の大綱」「令和8年度の税制改正」、総務省「個人住民税」、東京都主税局「個人事業税」、厚生労働省「国民健康保険の加入・脱退について」、葛飾区「国民健康保険料の計算方法(令和8年度)」、名古屋市「令和8年度分の国民健康保険料」、全国健康保険協会「任意継続」、日本年金機構「国民年金保険料」、厚生労働省「2025年の制度改正」(iDeCo)、中小企業基盤整備機構「小規模企業共済」。2026年9月時点の情報です。試算は仮の設定による概算で、住民税は基礎控除43万円で計算しています。
前年の所得で翌年に来る支払いは毎月の取り分けで備え、控除は青色申告とe-Taxで確保し、インボイスは取引先の申告方法で決める。この3つで、フリーランス美容師の税金と保険は管理できます。まずは自分の数字で試算表を作り、取り分ける割合を決めるところから始めてください。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
友だち追加だけ。相談・作成は無料です。

コメント