美容室の書類の保存期間は、帳簿と領収書が原則7年、スタッフの労働者名簿・賃金台帳・出勤簿が5年(当分の間は3年)です。個人の青色申告なら請求書や見積書は5年、社会保険と雇用保険の書類は2〜4年です。保健所の届出の控えやカルテには法律で決まった年数がないため、店で期間を決めて管理します。
この記事では、書類ごとの保存期間と数え始めの日の一覧、個人と法人の違い、インボイスと電子で受け取った書類の扱い、廃棄の手順を整理します。
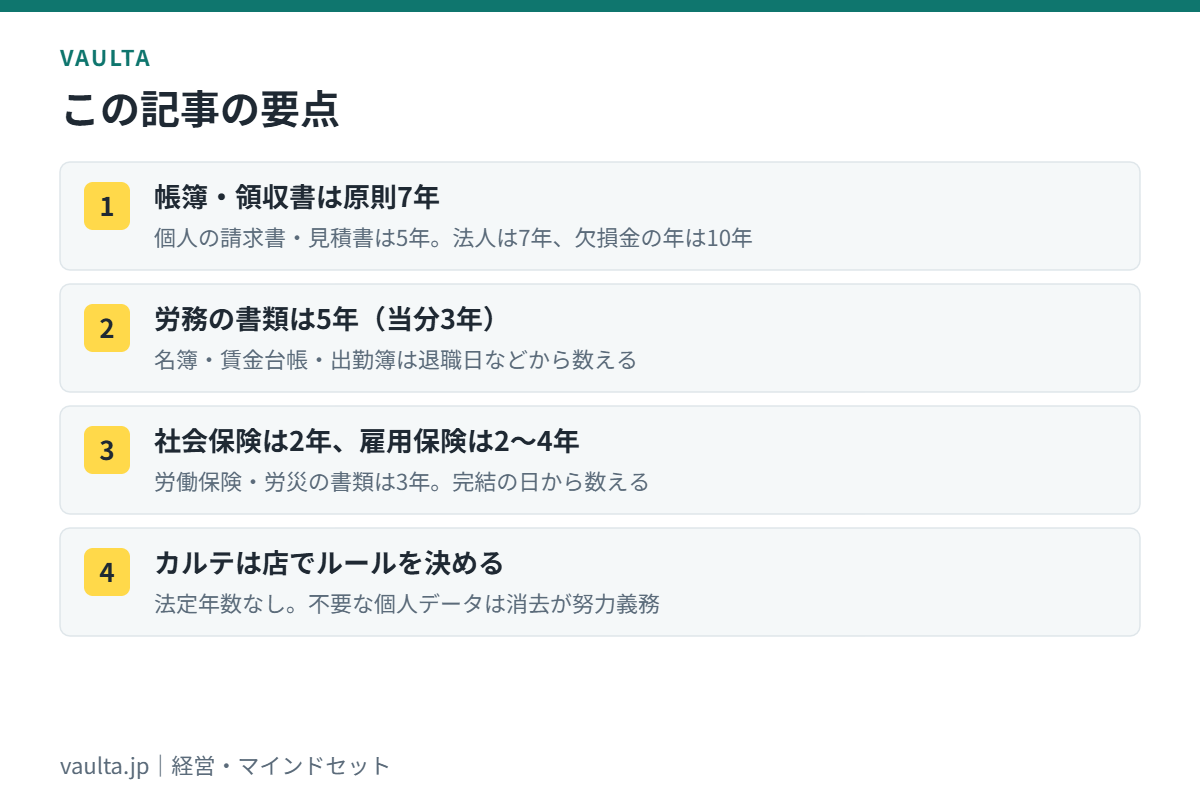
結論:税務は7年、労務は5年(当分3年)を軸に、廃棄してよい年を書いて保管する
美容室で扱う書類の保存期間は、税務・労務・社会保険でそれぞれ別の法律が決めています。年数そのものより、数え始める日(起算日)が書類ごとに違う点に注意が必要です。書類を綴じるときに「何年から廃棄してよいか」を書いておくと、判断に迷いません。
迷ったときは長いほうに合わせます。個人の青色申告なら帳簿と領収書は7年、法人は7年(欠損金が出た年は10年)です。株式会社は会社法でも会計帳簿を10年残すことになっているため、10年で管理すると漏れがありません。
カルテの残し方はカルテの保管期間、顧客・予約・会計のデータを失わない仕組みはデータ管理とバックアップで詳しく扱っています。この記事は、美容室にある書類全体の保存期間の一覧に絞ります。
書類の保存期間とは|根拠になる法律は4つに分かれる
書類の保存期間とは、法律が事業者に書類の保存を義務づけている期間のことです。美容室の場合、根拠は「税法」「労働基準法」「社会保険・労働保険の法律」「その他(保健所の手続き・契約・個人情報)」の4つに分かれます。
同じ請求書でも、所得税では5年、消費税の仕入税額控除に使うなら7年というように、複数の法律が重なることがあります。その場合は最も長い期間に合わせて保存します。
数え始めの日も法律ごとに違います。個人事業の帳簿は「帳簿を閉鎖した年の翌年3月15日の翌日」から数えます。法人は「確定申告書の提出期限の翌日」から、スタッフの書類は「退職した日」や「最後に記入した日」などから数えます。
保存の義務は、白色申告の人にもあります。国税庁は、個人で事業を行う全ての人に記帳と帳簿書類の保存義務があり、所得税の申告が必要ない年も同じだと案内しています。
美容室の書類の保存期間一覧(税務・スタッフ・社会保険)
税務の書類(個人・法人)
税務の書類は、個人事業か法人か、青色申告か白色申告かで年数が変わります。国税庁の資料(2026年9月時点で確認)をもとに整理すると次のとおりです。
| 書類 | 個人・青色申告 | 個人・白色申告 | 法人 |
|---|---|---|---|
| 帳簿(仕訳帳、総勘定元帳、現金出納帳、売上帳、経費帳、固定資産台帳など) | 7年 | 7年(任意で作る帳簿は5年) | 7年(欠損金が出た年は10年) |
| 決算の書類(損益計算書、貸借対照表、棚卸表) | 7年 | 5年 | 7年(同上) |
| お金の出入りの書類(領収書、レシート、預金通帳、借用証など) | 7年(前々年の事業所得と不動産所得が300万円以下なら5年) | 5年 | 7年(同上) |
| その他の取引の書類(請求書、見積書、契約書、納品書、送り状など) | 5年 | 5年 | 7年(同上) |
| インボイス(課税事業者が仕入税額控除のために残す請求書等、発行した適格請求書の写し) | 7年 | 7年 | 7年 |
| 数え始め(起算日) | 帳簿は閉鎖した年の翌年3月15日の翌日、書類は作成・受領した年の翌年3月15日の翌日 | 同左 | 確定申告書の提出期限の翌日 |
インボイスの7年は、課税期間の末日の翌日から2か月を経過した日から数えます。6年目と7年目は帳簿か請求書等のどちらか一方の保存でよいとされていますが、両方を残しておくほうが管理は簡単です。インボイスへの対応全体はインボイス制度対応で確認できます。
「前々年の所得が300万円以下なら5年」は、書類を受け取った年ごとに判定します。例えば2026年に受け取った領収書は、2024年分の事業所得と不動産所得の合計で決まります。毎年判定が変わるため、店では7年に統一して管理するほうが間違いが起きにくくなります。
内装工事や設備の契約書・領収書は、法定の期間が過ぎても、減価償却が終わるまで、または設備を売却・廃棄するまで残しておくと安心です。取得した金額や時期を、税務調査や店舗の譲渡、融資の相談で説明するときに使うためです。
スタッフ・社会保険の書類
スタッフを1人でも雇うと、労働基準法で労働者名簿・賃金台帳などの保存が必要になります。2020年4月の法改正で保存期間は5年に延びましたが、経過措置として当分の間は3年とされています(厚生労働省、2026年9月時点)。
| 書類 | 保存期間 | 数え始め(起算日) | 根拠 |
|---|---|---|---|
| 労働者名簿 | 5年(当分の間3年) | 死亡・退職・解雇の日 | 労働基準法109条 |
| 賃金台帳 | 5年(当分の間3年) | 最後に記入した日(賃金の支払期日が後ならその日) | 同上 |
| 雇入れ・退職の書類(雇用契約書、労働条件通知書、履歴書、退職届など) | 5年(当分の間3年) | 退職・死亡の日 | 同上 |
| 出勤簿・タイムカードなど労働時間の記録、36協定などの労使協定、賃金の決定や昇給の書類 | 5年(当分の間3年) | その書類の完結の日(賃金の支払期日が後ならその日) | 同上 |
| 年次有給休暇管理簿 | 有給を与えた期間中と、その後5年(当分の間3年) | 有給を与えた期間の満了後 | 労働基準法施行規則24条の7 |
| 健康診断個人票 | 5年 | 作成後 | 労働安全衛生規則51条 |
| 扶養控除等申告書(年末調整で受け取るもの) | 7年 | 提出期限の年の翌年1月10日の翌日 | 所得税法施行規則76条の3 |
| 健康保険・厚生年金の書類(資格取得・喪失の届出の控えなど) | 2年 | 完結の日 | 健康保険法施行規則34条、厚生年金保険法施行規則28条 |
| 雇用保険の書類 | 2年(被保険者に関する書類は4年) | 完結の日 | 雇用保険法施行規則143条 |
| 労働保険・労災保険の書類(年度更新の控えなど) | 3年 | 完結の日 | 労働保険徴収法施行規則72条、労災保険法施行規則51条 |
未払い賃金を請求できる期間も5年(当分の間3年)に延びています。タイムカードや練習時間の記録は、残業代の確認に使われる書類なので、少なくとも3年、できれば5年を目安に残します。雇用契約書に書く項目は雇用契約書と労働条件通知書の違い、退職時の書類の流れはスタッフ退職時の手続き一覧で確認できます。
業務委託(面貸しやフリーランス)の美容師との契約書や支払の記録は、雇用の書類ではありません。取引の書類として、上の税務の表の期間で残します。
保健所・契約・カルテなど、年数の決まりがない書類の考え方
保健所の届出の控えやカルテ、写真の掲載同意書などには、税法や労働基準法のような保存年数の定めがありません。「いつまで使う可能性があるか」から逆算して、店のルールを決めるのが基本です。
| 書類 | 法令の保存年数 | 店で決める期間の考え方 |
|---|---|---|
| 美容所の開設届・変更届の控え、保健所から受け取った書類 | 定めなし | 営業している間はすべて保管する。変更届・閉店・店舗の譲渡のときに内容を確認する |
| 賃貸借契約書・リース契約書・業務委託契約書 | 税務の書類として5〜7年 | 契約期間中は保管を続け、終了後も税務の期間と、代金の請求などの時効(原則として権利を行使できると知った時から5年)を目安に残す |
| 借入れの契約書(公庫・銀行・制度融資) | 税務の書類として5〜7年 | 完済までは保管を続け、完済後も税務の保存期間が過ぎるまで残す |
| カルテ・カウンセリングシート・同意書・パッチテストの記録 | 定めなし | 使う必要がなくなった個人データは遅滞なく消去する努力義務がある。トラブルへの備えと消去の両方を考えて「最終来店から何年」と決める |
| 写真の掲載同意書 | 定めなし | 写真を掲載している間と、削除した後もしばらくは、削除の依頼の記録と一緒に残す |
| 予約システム・LINEの顧客データ | 定めなし | カルテと同じルールで管理し、長く来店がないお客様の扱いを決めておく |
施術でお客様の身体に被害が出た場合の損害賠償の請求は、民法上、被害と相手を知った時から5年(不法行為の場合)など長めの時効があります。パッチテストの記録や同意書は、この期間を意識して残す年数を決めると、後から説明に困りにくくなります。
閉店したときは、保健所への廃止届の控えも、税務の書類と一緒に保存期間まで残します。移転で届出をし直した場合も、新しい店の届出と旧店舗の廃止届の控えを並べて保管しておくと、経緯を説明しやすくなります。
保健所の書類をなくした場合、届出の内容を証明する書類を保健所で発行できる自治体があります(例:東京都新宿区は1通300円、2026年9月時点)。顧客データの持ち出しやパスワードの管理は顧客データを守る方法で扱っています。
VAULTA|美容室専門のLINE公式サポート
美容室特化型のLINE公式、
無料でつくれます。
集客・リピート・求人のヒントをLINEで配信。美容室に特化した公式アカウントを無料で作成・運用サポートします。
友だち追加だけ。相談・作成は無料です。
書類を保存・廃棄する手順(5ステップ)
-
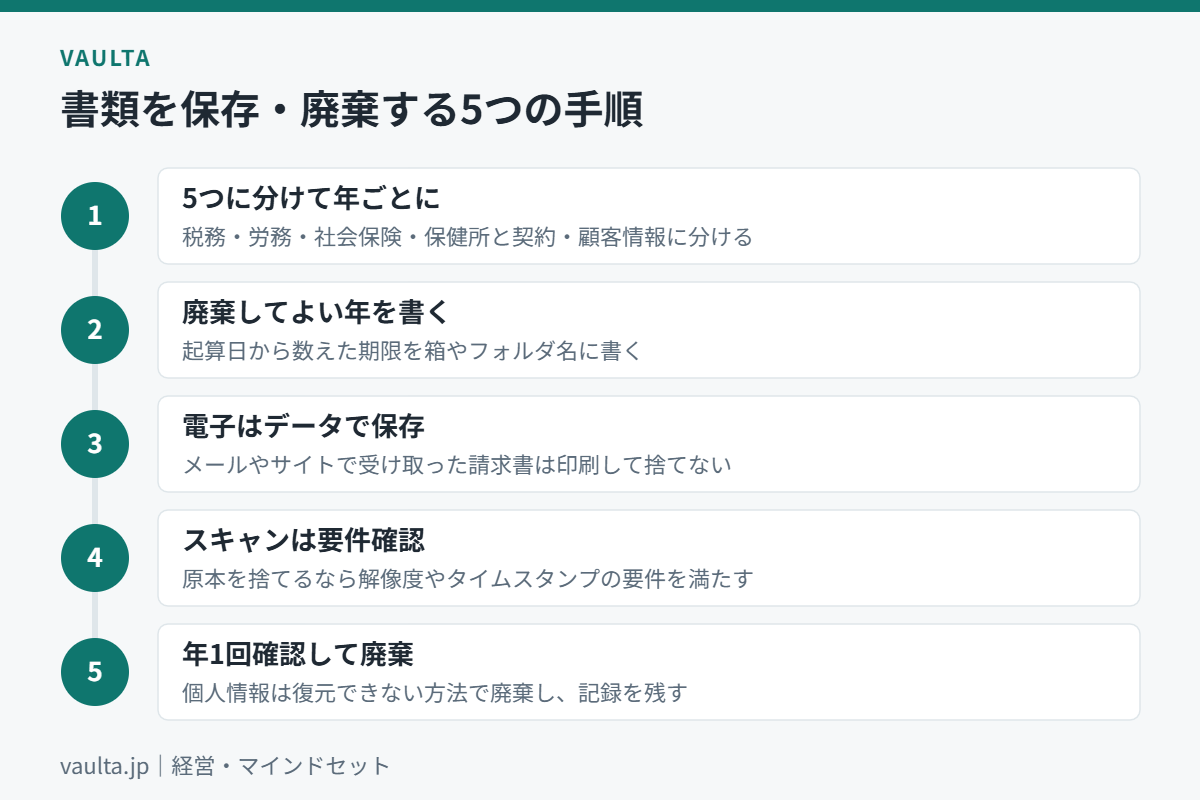
書類を5つに分けて、年ごとにまとめる
「税務」「スタッフ・労務」「社会保険」「保健所・契約」「顧客情報」に分けます。税務は暦年(法人は事業年度)ごと、スタッフの書類は人ごとにまとめると、廃棄の判断がしやすくなります。
-
箱とフォルダに「廃棄してよい年」を書く
起算日から数えた期限を、箱の外やフォルダ名に書きます。例えば個人の2026年分の帳簿は「2034年3月16日以降に廃棄可」です。退職したスタッフの書類は退職日から数えます。
-
電子で受け取った書類はデータのまま保存する
メールで届いた請求書のPDFや、通販サイトからダウンロードした領収書は、印刷して捨てずにデータで保存する必要があります。紙で受け取ったものは紙のままで構いません。
-
紙をスキャンして捨てるなら要件を確認する
紙の領収書を読み取って原本を捨てる「スキャナ保存」は任意の制度で、解像度やタイムスタンプなどの要件があります。要件を満たさないスキャンのデータは、保存したことになりません。
-
年1回、一覧で確認してから復元できない方法で廃棄する
期限が来た書類を一覧で確認し、個人情報を含むものはシュレッダーや溶解処理で廃棄します。何をいつ廃棄したかを記録しておくと、後で問い合わせがあっても説明できます。
紙の書類は湿気や火災を避け、個人情報を含むものは鍵のかかる場所に置きます。データで保存する書類はバックアップを取り、保存期間中いつでも画面に表示・印刷できる状態を保ちます。会計ソフトや予約システムを乗り換えるときは、古いデータを保存期間の終わりまで確認できるかを先に確かめます。
試算:2026年に作った・受け取った書類はいつまで残すか(仮の設定)
仮の設定として、個人事業・青色申告・消費税の課税事業者で、2024年分の事業所得が300万円を超えている店を想定します。スタッフは2028年3月31日に退職すると仮定しました。
| 書類 | 数え始め | この日まで残す |
|---|---|---|
| 2026年分の帳簿(仕訳帳・経費帳など) | 2027年3月16日 | 2034年3月15日(7年) |
| 2026年に受け取った領収書・レシート | 2027年3月16日 | 2034年3月15日(7年) |
| 2026年に受け取った見積書(インボイスでないもの) | 2027年3月16日 | 2032年3月15日(5年) |
| 2026年に受け取ったインボイス(仕入税額控除に使うもの) | 2027年3月1日 | 2034年2月28日(7年) |
| 2026年分の扶養控除等申告書 | 2027年1月11日 | 2034年1月10日(7年) |
| 退職したスタッフの労働者名簿 | 2028年3月31日 | 当分の間は2031年3月末まで(5年なら2033年3月末まで) |
| 2026年分の賃金台帳(最後の記入は2026年12月25日支払分) | 2026年12月25日 | 当分の間は2029年12月末まで(5年なら2031年12月末まで) |
消費税と所得税では数え始めが違いますが、2026年分の税務書類をまとめて「2034年3月16日以降に廃棄」と管理すれば、両方の期間を満たせます。労務の書類は月末まで残すなど、安全側に丸めて管理すると数え間違いを防げます。
在籍中のスタッフの労働者名簿や雇用契約書は、退職するまで数え始めません。長く勤めるスタッフほど書類の保管が長くなるため、人ごとのファイルにまとめておきます。
法人の場合は、決算月ごとに確定申告書の提出期限(原則は事業年度の終了後2か月)の翌日から数えます。株式会社は会社法により、会計帳簿を閉鎖の時から10年、決算書(計算書類)を作成した時から10年保存します。
よくある失敗と注意点
- 受け取った日から7年と数えてしまう:個人の書類は、受け取った年の翌年3月15日の翌日から数えます。1月に受け取った領収書は、実際には8年以上手元に残すことになります。
- 退職したスタッフの書類をすぐに捨てる:労働者名簿や雇用契約書は退職日から5年(当分の間3年)です。未払い賃金を請求できる期間も同じなので、勤怠の記録と一緒に残します。
- メールで届いた請求書を印刷して、データを消す:電子で受け取った取引の書類は、印刷した紙だけの保存は認められません。PDFのまま、日付・金額・取引先で探せるように保存します。
- 閉店したら書類を一度に処分する:廃業しても、それまでの帳簿や書類の保存期間はそのまま続きます。スタッフの書類や顧客情報の扱いも含めて、閉店・廃業の手続きの順番で整理します。
- カルテや顧客データを期限を決めずに残し続ける:使わない個人データが増えるほど、紛失や漏えいが起きたときの影響が大きくなります。最終来店から何年で消去するかを決め、消去した記録を残します。
帳簿や書類を保存していないと、青色申告の承認の取消しや、消費税の仕入税額控除が認められない原因になります。2023年分(令和5年分)の確定申告からは、売上の帳簿を保存していない場合などに加算税が重くなる措置も始まっています。判断に迷う書類は、税理士か税務署に確認してください。
よくある質問
- 領収書はスキャンすれば原本を捨ててよいですか?:スキャナ保存の要件を満たして保存し、紙と同じ内容であることを確認した後なら、原本を廃棄できます。要件には200dpi以上のカラーでの読み取りやタイムスタンプなどがあり、対応したソフトを使うのが一般的です。要件を満たさないデータは、税法上の保存書類として扱われません。
- カルテは何年残せばよいですか?:法律で決まった年数はありません。個人情報保護法は、使う必要がなくなった個人データを遅滞なく消去するよう求めています(努力義務)。トラブルへの備えと消去のバランスを考えて、店のルールとして年数を決めます。
- 会計ソフトで作った帳簿は、印刷して残す必要がありますか?:会計ソフトで最初から作っている帳簿は、印刷せずにデータのまま保存できます。システムの説明書やディスプレイを備え、税務職員の求めに応じてデータを提出できることが条件で、複式簿記など正規の簿記で作った帳簿に限られます。紙で受け取った領収書は、紙のままかスキャナ保存で残します。
- インボイス登録をしていない免税事業者も7年ですか?:消費税の7年は、課税事業者が仕入税額控除のために保存する場合と、インボイスを発行する場合の期間です。免税事業者は、所得税(法人は法人税)の保存期間に従います。
- スタッフのマイナンバーが書かれた書類はどうしますか?:扶養控除等申告書は7年保存します。保存期間が過ぎたら、マイナンバーはできるだけ速やかに廃棄・削除することが個人情報保護委員会のガイドラインで求められています。保存中は鍵のかかる場所に置き、見られる人を限ります。
- 何から手をつければよいですか?:今ある書類を5つに分け、税務と労務の書類に「廃棄してよい年」を書くところから始めます。電子で受け取っている請求書や領収書の保存場所も同時に決めておくと、年末の整理が楽になります。
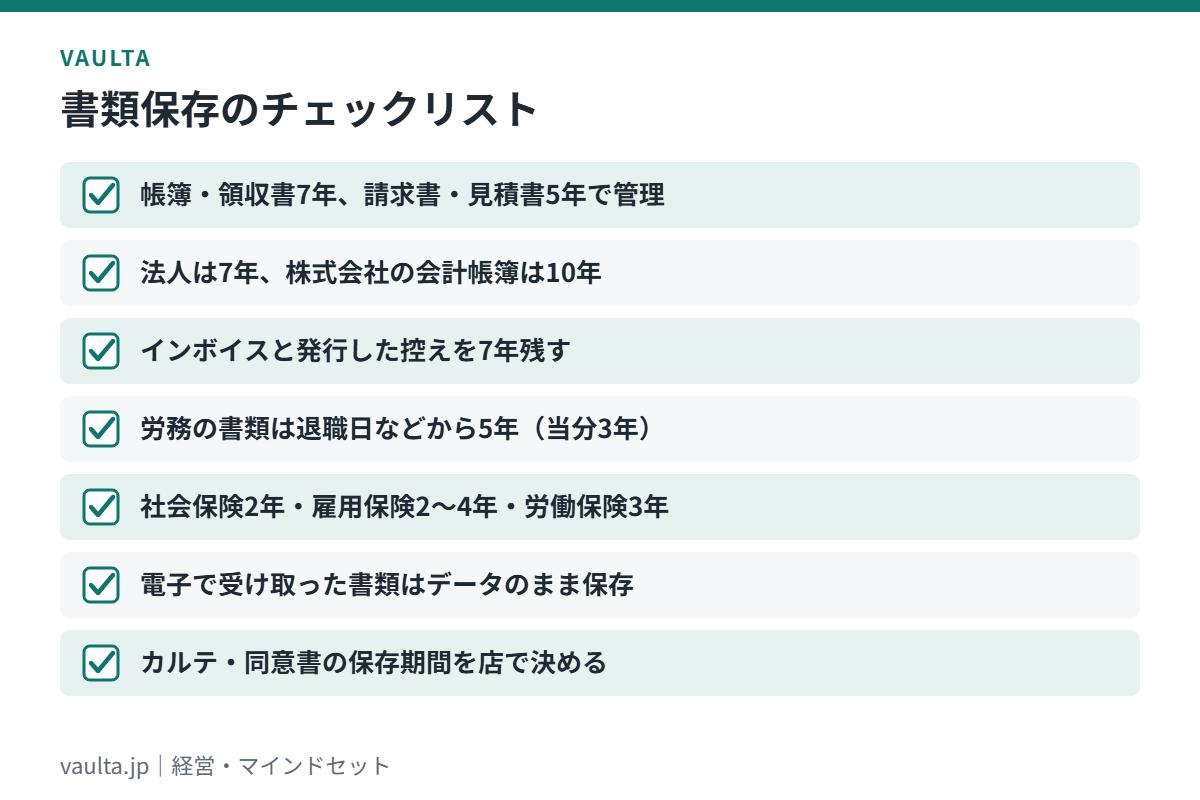
書類保存のチェックリスト
- 帳簿・領収書は7年、請求書・見積書・契約書は5年(個人・青色)で管理している
- 法人は7年(欠損金の年は10年)、株式会社は会計帳簿を10年残している
- 課税事業者は、受け取ったインボイスと発行した控えを7年残している
- 労働者名簿・賃金台帳・出勤簿・雇用契約書を退職日などから5年(当分の間3年)残している
- 社会保険は2年、雇用保険は2年(被保険者の書類は4年)、労働保険は3年で管理している
- メールやサイトで受け取った請求書・領収書をデータのまま保存している
- カルテ・同意書・顧客データの保存期間を店のルールとして決めている
- 箱やフォルダに廃棄してよい年を書き、個人情報は復元できない方法で廃棄している
出典:国税庁「帳簿の記帳・保存義務があります」(リーフレット、令和6年4月)、国税庁タックスアンサーNo.2070「青色申告制度」・No.2080「白色申告者の記帳・帳簿等保存制度」・No.5930「帳簿書類等の保存期間」・No.6496「仕入税額控除をするための帳簿及び請求書等の保存」、国税庁「電子帳簿保存法一問一答【スキャナ保存関係】」(令和8年7月)、厚生労働省「未払賃金が請求できる期間などが延長されています」、労働基準法施行規則第24条の7・第56条、健康保険法施行規則第34条、厚生年金保険法施行規則第28条、雇用保険法施行規則第143条、労働保険の保険料の徴収等に関する法律施行規則第72条、労働者災害補償保険法施行規則第51条、労働安全衛生規則第51条、所得税法施行規則第76条の3、会社法第432条・第435条、民法第166条・第724条の2、個人情報の保護に関する法律第22条、新宿区「理容所・美容所の届出手続き」。2026年9月時点で確認した情報です。試算は仮の設定によるもので、個別の判断は税理士・社会保険労務士に確認してください。
保存期間は税務7年・労務5年(当分の間3年)・社会保険2〜4年を軸にし、廃棄してよい年を書いて保管し、カルテや同意書は店のルールを決める。この3つを押さえれば、必要な書類を残しながら、不要な個人情報を持ち続けない管理ができます。
VAULTA|美容室専門のLINE公式サポート
美容室に特化したLINE公式、
無料でおつくりします。
予約・再来店・求人・販促まで、LINEひとつで。美容室の集客と経営に効く公式アカウントを、無料で作成します。
友だち追加だけ。相談・作成は無料です。

コメント